
2026年11月18日(優分析/產業數據中心報導)⸺ 統一(1216-TW) 2026 年前 3 季營業利益 310.48 億元、只增加 0.85%,稅前淨利 406.32 億元、年增 13.52%,兩者的差額為營業外收支淨額 95.84 億元,去年同期只有 50.07 億元;稅前淨利再扣掉所得稅與少數股權,才得出歸屬母公司的 210.06 億元、年增 26.05%。
業外損益的第一個來源是權益法,前 3 季按權益法認列的關聯企業收益 58.63 億元,去年同期 20.11 億元,年增 191.55%,公司表示增加的部分「主要受益於台股表現優於去年同期」。58.63 億元是全部關聯企業的合計,統一證(2855-TW) 是其中最大的一家,該公司前 3 季稅後盈餘 142.33 億元、每股盈餘 8.11 元,統一企業對統一證的集團持股 34.37%。
收益從兩個地方來
統一投信併入統一證之後,統一證取得控制力,依 IFRS 3 須將原持有股權按公允價值重新衡量,差額在第 2 季認列為處分投資利益 31.03 億元,公告日是 6 月 30 日。這筆利益認列於統一證損益,統一企業再按 34.37% 的持股認列,不會全數落到母公司;該筆利益於第 2 季認列,未計入第 3 季損益。
按權益法認列收益的企業還有大統益(1232-TW),受益於食安事件帶來的轉單。2026 年 6 月 30 日中聯油脂通報大豆沙拉油苯駢芘超標,苯駢芘是多環芳香烴的一種,食用油在高溫製程可能產生;7 月 1 日進入稽查,受影響業者到 7 月 15 日超過 1,000 家,泰山、福壽、福懋三大股東在 7 月 24 日宣布 4 到 6 月生產的油品全數作廢、未經核准不復工,下游客戶因此轉向其他油廠提貨。
大統益第 3 季稅後純益 5.31 億元、年增 74.09%,前 3 季 12.85 億元、年增 37.58%,前 3 季每股盈餘 8.03 元,去年同期是 5.84 元。統一企業對大統益的集團持股 48.14%,公司指出,轉單效應帶動大統益第 3 季獲利增加。
第二個來源是一次性的股權處分。安德利果汁是中國的果汁製造商,統一中控是股東之一,第 3 季處分持股、產生處分利益 4.7 億元。該金額由公司於法說會說明,認列於統一中控損益,統一企業對統一中控的集團持股是 72.98%。
同年另有一筆處分,廣州統一在 1 月 15 日至 20 日處分安德利持股、每股人民幣 40.14 元、處分利益人民幣 6,444 萬元,以 1 人民幣約 4.35 元新台幣換算約新台幣 2.8 億元,廣州統一對安德利的持股降到 5.74%,公告日是 1 月 20 日。兩筆交易分屬不同期間,1 月的處分利益未計入第 3 季。
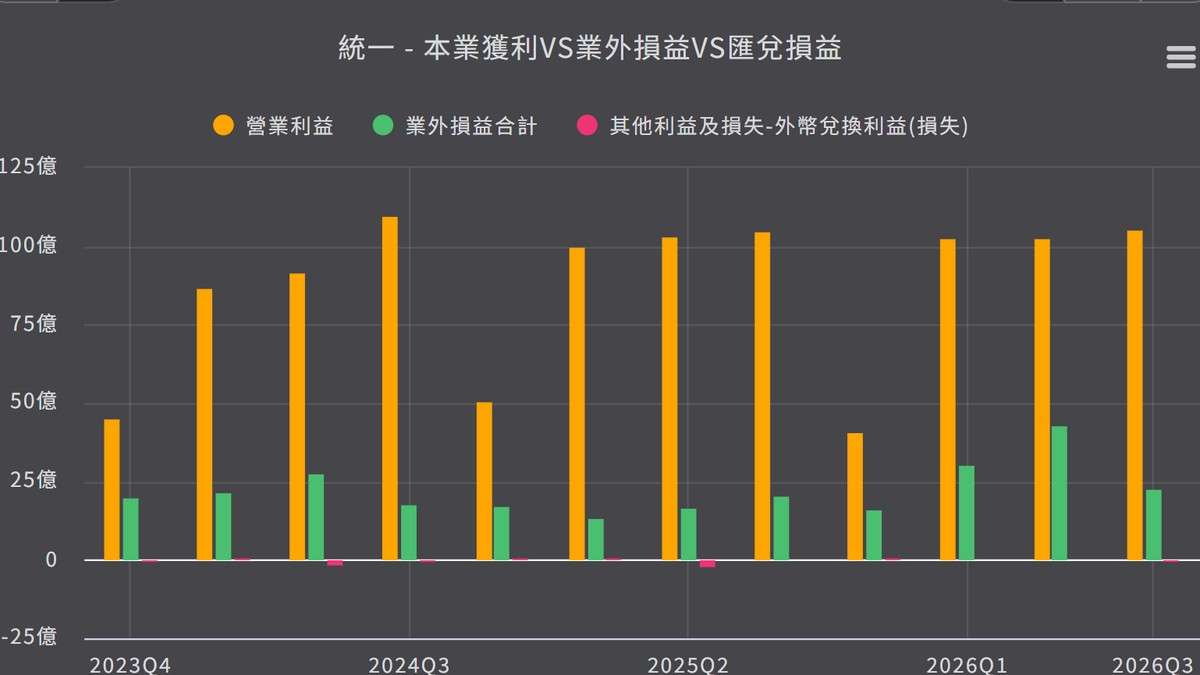
分季觀察,本業獲利大致持平,第 1 季營業利益 102.53 億元、第 2 季 102.57 億元、第 3 季 105.38 億元,季與季之間幾乎沒有差距;業外損益同期是 30.33 億元、42.63 億元、22.88 億元。第 3 季每股盈餘 1.14 元、年增 8.57%。
如下圖,根據優分析產業資料庫,2026 年第 1 季到第 3 季的營業利益大致相當,第 2 季的業外損益增至營業利益的四成、第 3 季還有兩成,代表這一段成長來自業外而不是本業;粉色柱是外幣兌換損益,貼近零。
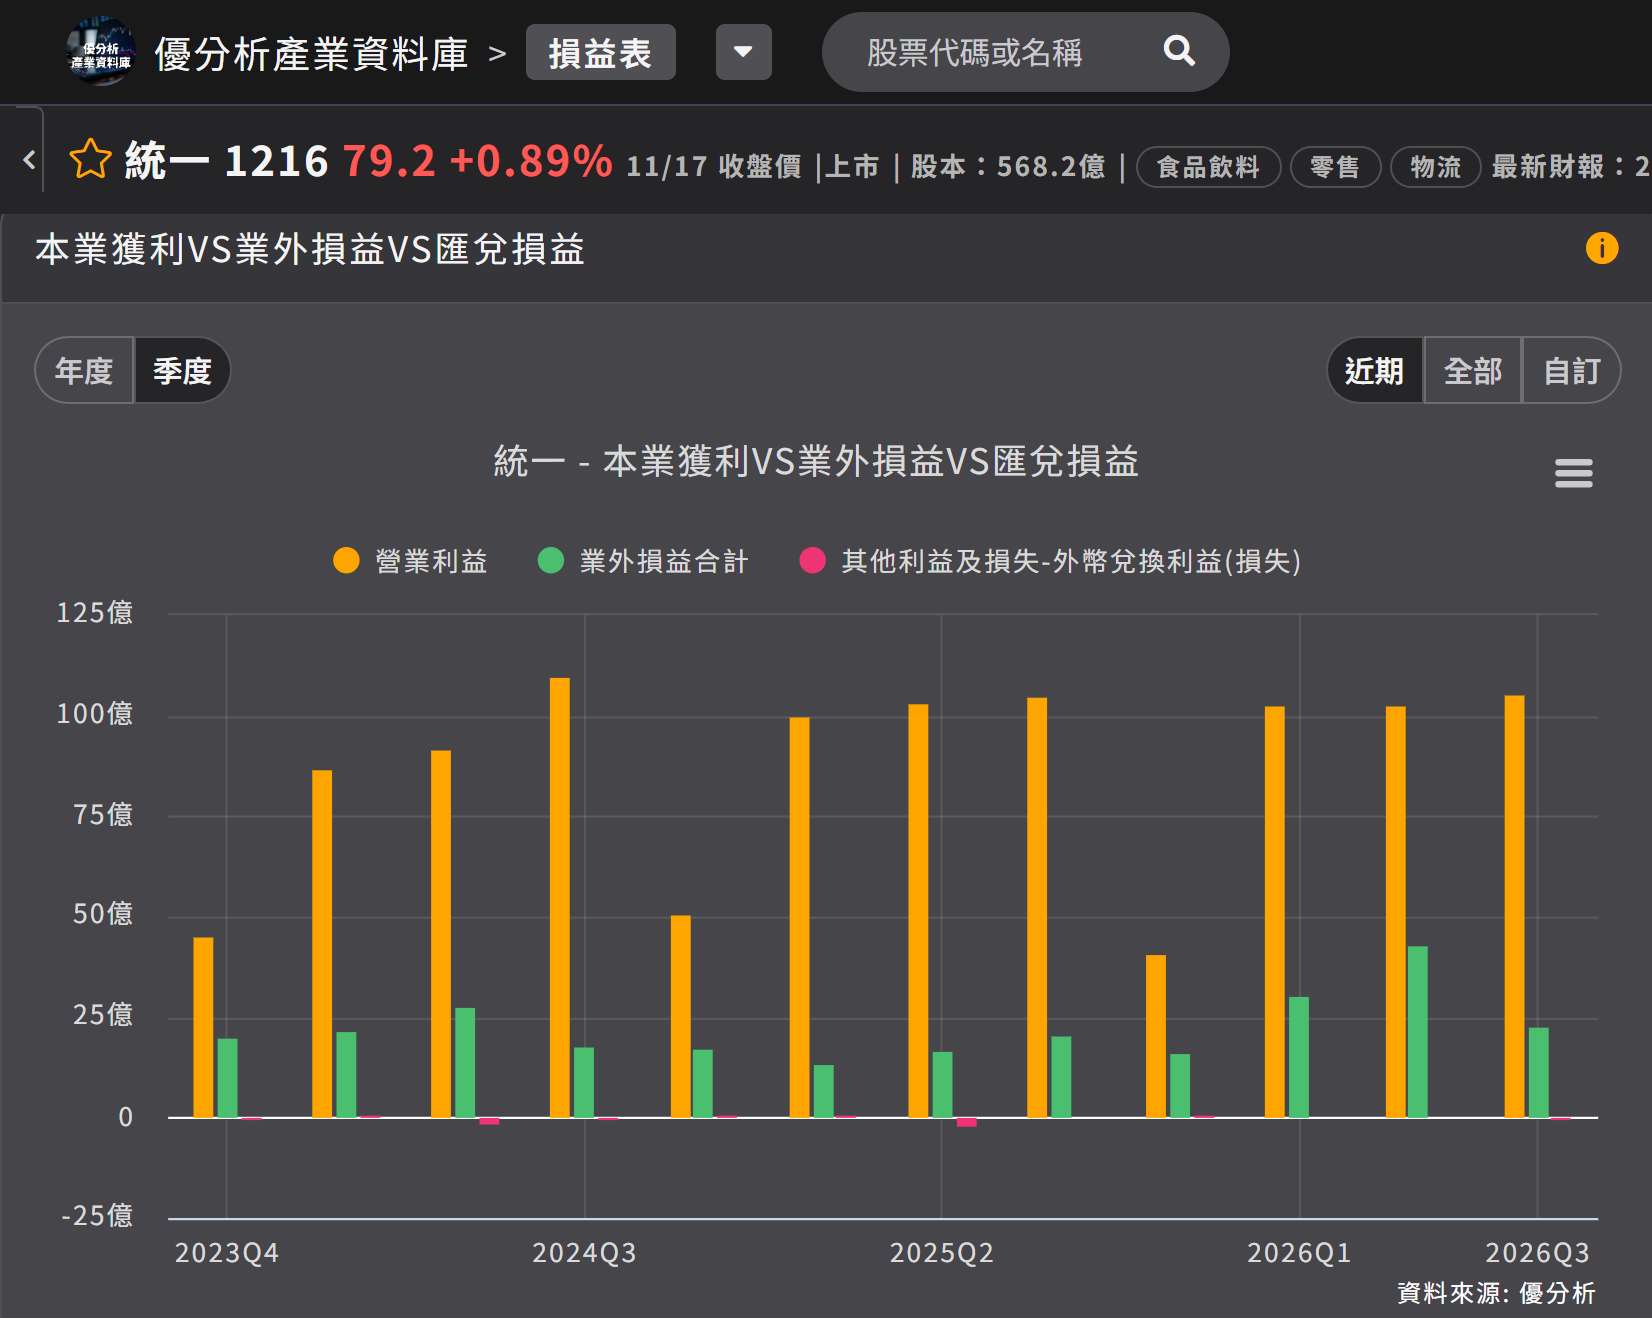
(資料來源:優分析產業資料庫)
外幣兌換損益曲線接近零,2026 年前 3 季的幅度都遠小於權益法收益,這段期間的業外收益並非來自外幣兌換,來源是權益法收益與統一中控處分安德利的利益,兩條線的高度差反映出此一差異。
這些收益 2027 年不會重來
這些收益的共同點是無法年年重現。統一證的獲利隨台股成交量變動,成交量萎縮時,相關收益也會減少;統一投信併入的重衡量利益僅認列一次;安德利的 4.7 億元是統一中控賣持股的處分利益;大統益第 3 季的 74% 成長來自同業發生食安事件後的轉單。前 3 季歸屬母公司淨利成長 26.05%,本業的營業利益只成長 0.85%,食品與通路的成長仍須仰賴展店、新產品、產品組合與售價等每年持續推進的措施,難以在單一季度迅速見效。

