
2026年11月18日(優分析/產業數據中心報導)⸺ 母公司統一(1216-TW) 持股 72.98% 的統一中控,2026 年上半年的飲品收益是人民幣 107.51 億元、年減 0.3%,是 2021 年以來半年報第一次微降;同業在通路端促銷,統一中控選擇不跟進。
公司表示,面對中國市場同業頻繁的促銷競爭,統一中控的原則是不參與價格戰、也不跟進。公司認為短期低價促銷可以刺激一時的銷量,長期會侵蝕獲利結構、稀釋品牌價值與消費者對產品品質的認知。
不跟價不等於縮減行銷預算。公司將費用由一次性折價補貼,轉向品牌價值提升、商品研發與消費場景深耕,公司表示,相較於折價補貼,更願意將資金投入研發創新與品牌形象溝通,提高產品力與消費者感受到的「情緒價值」。
不降價的代價
這項策略的代價反映於飲品收益,年減 0.3%,其中果汁收益 17.21 億元、年減 5.5%;獲利則維持穩定,飲品事業歸屬股東的稅後淨利是人民幣 15.46 億元、與去年大致持平,飲品毛利率 39.9%、比去年同期多 0.5 個百分點。終端售價是其中關鍵,同業降價時,統一中控並未跟進。
同業的做法不只是降價,康師傅把 500 毫升冰紅茶的終端售價從 3 元調到 3.5 元,上半年飲品收益人民幣 265.41 億元、年增 0.7%;農夫山泉藉無糖茶擴大營收規模,上半年營收人民幣 297.18 億元、年增 16%,茶飲 131.22 億元、年增 30.1%,毛利率 60.9%。
市場產量則呈現萎縮,2026 年上半年中國飲料產量 9,027.3 萬噸、年減 0.5%,是近五年第一次半年度衰退;根據零售監測機構馬上贏,2026 年第 2 季飲料類目線下銷售額年減 11.78%。零售金額仍持續成長,根據國家統計局,2026 年 1 到 9 月飲料類零售額人民幣 2,444 億元、年增 5.4%,統計的是營業額較大的限額以上零售通路,與前述全國產量的統計範圍不同。
集團營收沒有被拖累
中國飲品業務歸屬食品與食糧事業部,統一前 3 季合併營收 5,370 億元、年增 4.24%,便利商店與流通事業部占 56%、年增 3.82%,食品與食糧事業部占 30%、年增 8.53%,中國飲品的衰退未反映為合併營收下滑。
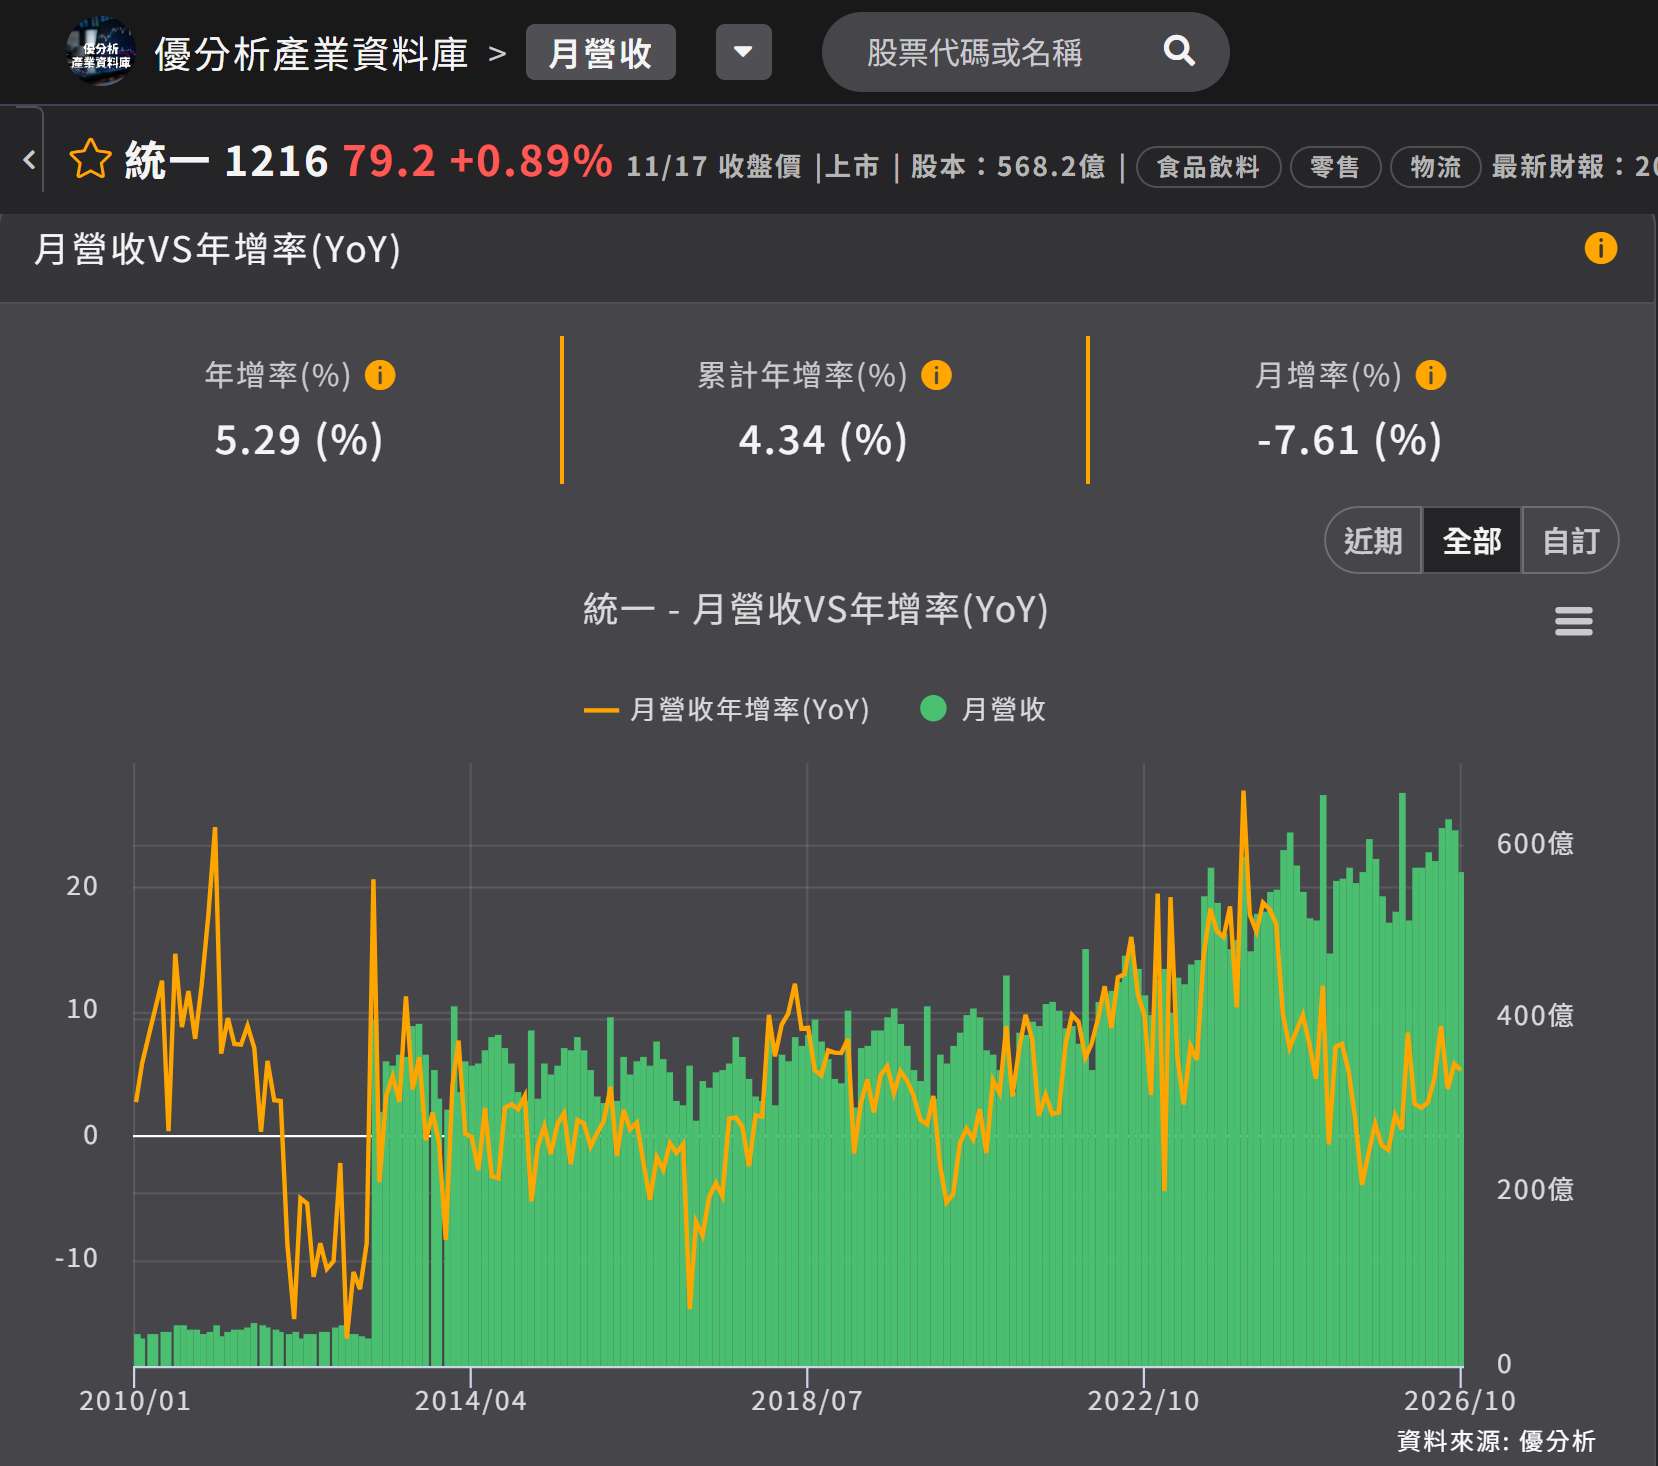
如下圖,根據優分析產業資料庫,2026 年 1 到 10 月統一集團的月營收年增率都在零以上,10 月是 5.29%,中國飲品的衰退沒有讓集團營收轉負。
(資料來源:優分析產業資料庫)
公司表示更看重「有質量的成長與健康的通路庫存」,不以犧牲品牌溢價換取市占,寧可讓短期的市占數字波動,也要守住品牌與通路的庫存水位。
統一中控未跟進這波促銷,飲品毛利率高於去年同期,終端售價也未退讓,通路庫存也維持在健康水位。法人轉述管理層的說法,中國飲料的競爭已出現初步放緩的跡象,公司對 2027 年的飲料仍審慎。

