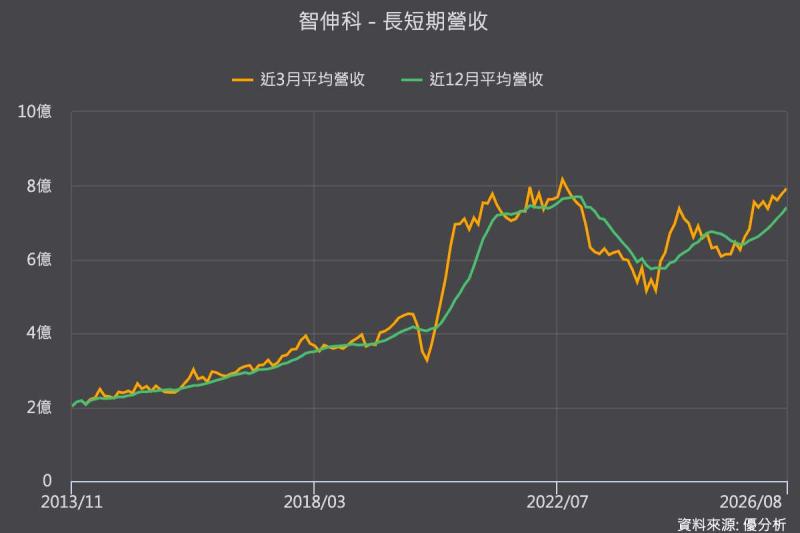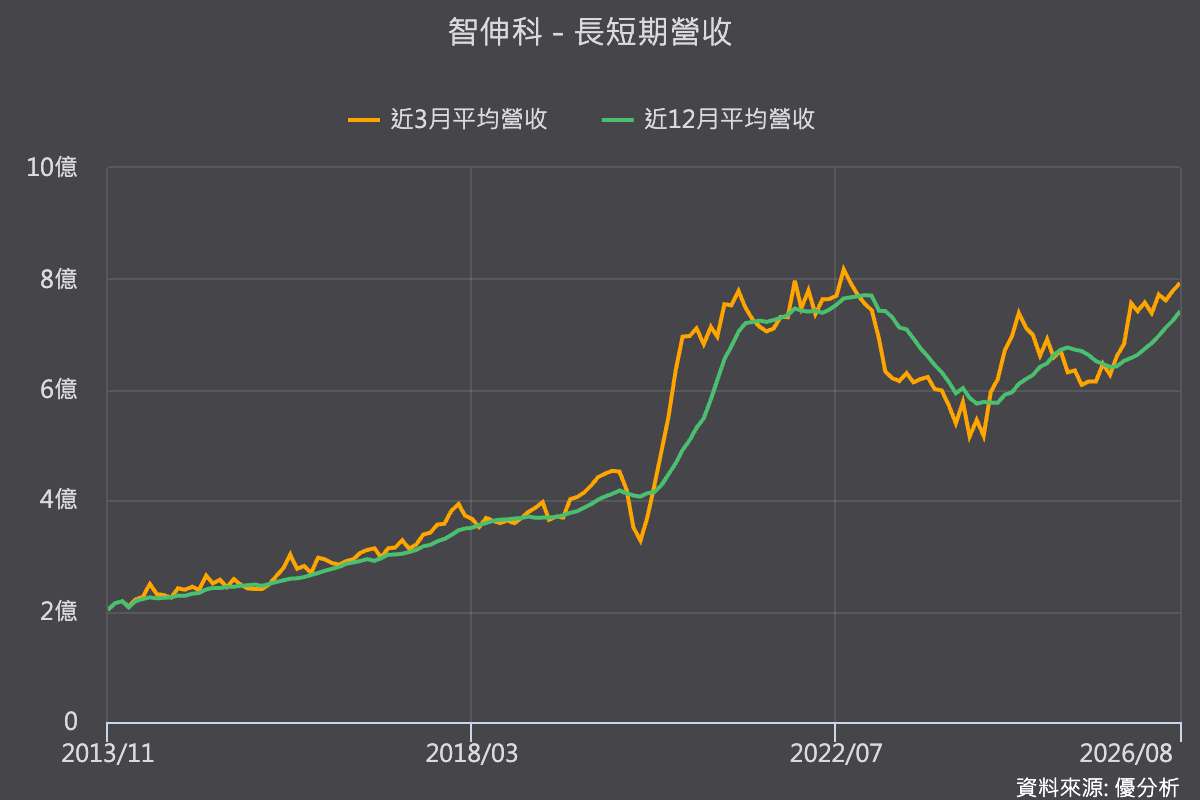
2026年10月01日(優分析/產業數據中心報導)⸺ 智伸科(4551-TW)下半年營運動能明顯轉強,7月營收月增10%、年增23.12%,8月營收達8.02億元、年增33.5%,已連續10個月維持正成長。隨AI伺服器水冷與半導體設備零件開始放量,公司成長主軸正從傳統車用逐步轉向科技事業。
智伸科2026年進入轉型收割期,上半年科技事業營收占比已升至16%,高於2025年的10.4%,7月單月半導體與其他事業占比更首度突破20%。相較之下,車用事業占比則一路下滑,公司長期目標是降至40%左右。
其中,AI伺服器水冷成為新一波成長焦點。智伸科自7月起開始出貨對應Vera Rubin平台的UQD產品(UQD的關鍵組件),越南廠也預計於第3季底加入量產,將進一步推升營運動能。隨Vera Rubin NVL72朝100%全液冷設計發展,加上單櫃功率密度與每托盤快接頭用量同步提升,UQD需求量可望明顯高於GB200、GB300世代。
法人預估,2026年半導體與散熱相關營收貢獻可望較2025年翻倍,2027年再成長近一倍,占比有機會升至30%。若Vera Rubin與客製化ASIC液冷平台同步放量,UQD有機會成為智伸科科技事業中成長最快的產品線之一。
半導體設備零件也同步擴大。智伸科已取得ASML認證,切入EUV與DUV曝光機相關自動化零件,並供應Brooks Instrument質量流量控制器(MFC)閥體與CMP零組件,科技事業的產品線正持續延伸。
獲利表現也開始反映產品組合改善。2026年第2季營收年增25%,毛利率升至24.58%,創2023年以來新高。不過,越南廠前置費用與半導體新品打樣仍造成短期干擾,第2季營業利益季減11%。
醫療事業則相對偏弱,2026年上半年受客戶遞延拉貨影響,營收占比降至8.7%,年減8.7%,全年成長預期也由原先40%下修至15%。遞延訂單預計延至2027年上半年出貨,法人預估2027年醫療業務有機會恢復40%至50%的成長。