
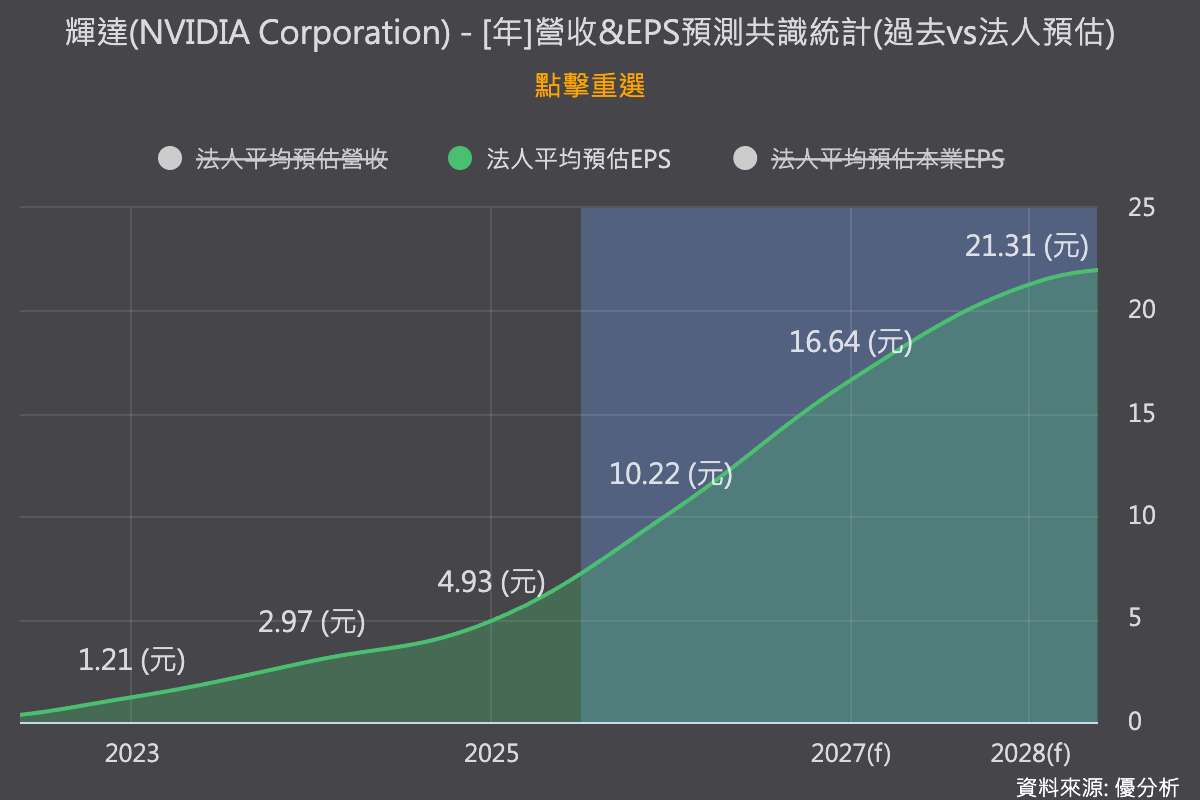
2026年11月20日(優分析/產業數據中心報導)⸺ 輝達(NVDA-US)第三季營收達1,158億美元,年增103%,下一季營收財測也以1,300億美元高於市場共識。但股價在財報公布後一度上漲,隔天卻收跌。隨後,加州司法部向輝達發出調查傳票,要求公司說明先進晶片或機密資訊是否流向中國,以及對投資人的揭露是否有誤導。財報和財測讓2026年的獲利大致有了底,市場共識的2026年每股盈餘10.22元不會有太大的誤差,真正變得難估的是未來幾年。
晨星在加州發出傳票前的財報評論中指出,輝達在尋找新執行長期間,短期營運仍維持成長。公司上季在中國銷售24億美元獲許可的H200產品,下一季財測則未納入直接來自中國客戶的資料中心營收。面對出口限制,輝達預期其他客戶能消化原本供應受限市場的晶片,因此沒有下修成長展望。不過,晨星仍維持「極高不確定性」評估,因為財報表現好,並不代表接班、技術競爭和地緣政治風險已經消失。
不先猜未來,先看股價在假設什麼
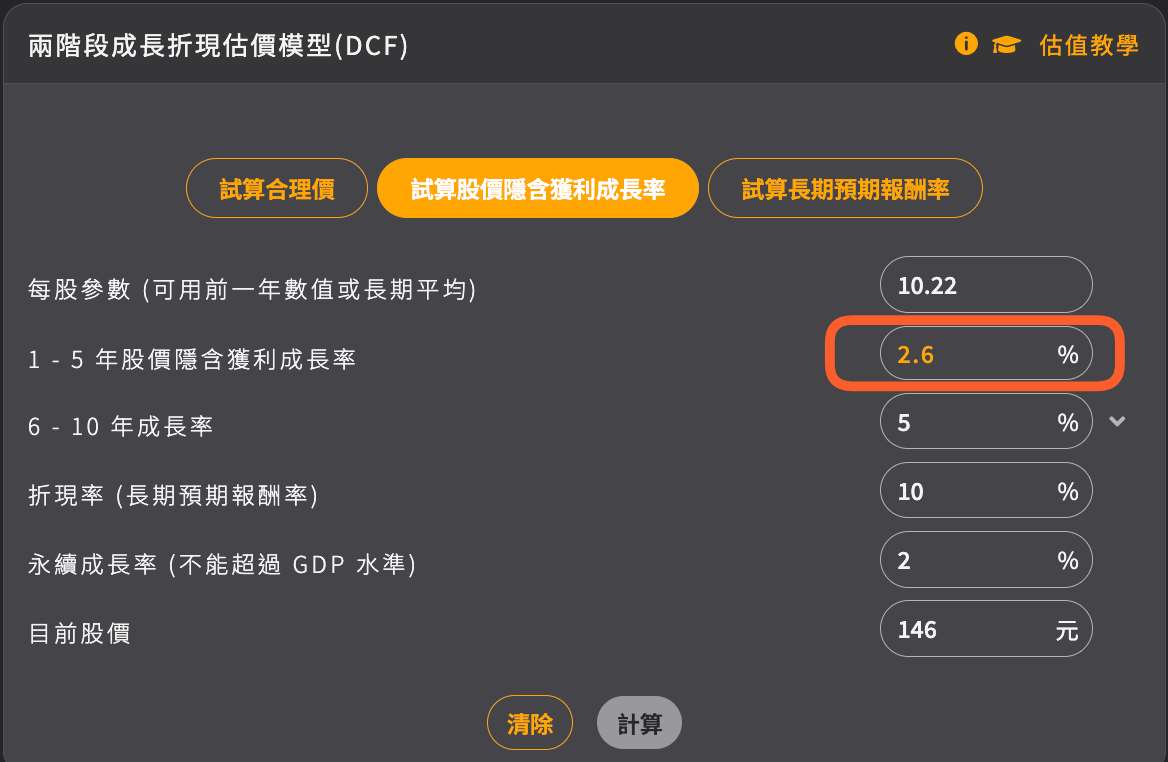
一般做折現估值,是先估未來獲利,再換算成今天的價值。反推估值則倒過來,從現在的股價出發。輝達公布最新財測後,2026年的獲利已大致底定,因此可以用2026年的預估獲利作為基期。在給定折現率與第五年之後的長期成長率後,再倒推未來五年的獲利平均每年要成長多少,才能解釋現在的股價。
依這組估值假設,輝達目前的股價約相當於未來五年獲利年均成長2%至3%。這不是對未來的預測,而是一個比較基準:把接班、出口管制和競爭風險都算進去後,你估出的保守成長率,會比股價隱含的2%至3%更高,還是更低?

先把景氣高低拉平,再看有沒有安全邊際
用折線模型反推,有個缺點:它不會告訴你哪一年獲利會下滑、哪一年會回升。同樣是五年年均成長2%至3%,可能是每年小幅成長,也可能是前兩年衰退、後三年回升。實際的盈餘路徑不同,折現後的價值也不會完全一樣。所以這個數字適合用來判斷跨景氣的獲利水準,不適合拿來預測下一季財報或景氣反轉的時間。
更重要的是,今年獲利大致底定,不代表今年的獲利就是常態。如果供不應求把價格和毛利率推到高檔,用這樣的獲利當起點,反推出來的成長率就容易偏低,讓股價看起來比實際更便宜。因此,還要用供需較平衡時能維持的獲利重算一次。如果換成這個基期、把風險算進去之後,保守估值仍高於現價,兩者的差距才是安全邊際。
折現模型不會讓你更確定未來會怎麼走,但能讓你看清楚,就算未來沒有想像中好,今天付的價格還留了多少犯錯空間。
美股今日開盤後,輝達股價再跌逾5%。依前述折現模型反推,現在的股價已接近反映未來五年獲利零成長的情境。這並非不可能:如果輝達的產品溢價逐步消失,而出貨成長又補不上毛利率下滑,獲利確實可能停滯。
不過要得到這個想法,投資人還是得先做過估值,才知道股價已經反映了多少風險。接下來要判斷的,不是利空會不會發生,而是它對獲利的影響,會不會比股價已經反映的情境更嚴重。

