2026年10月22日(優分析/產業數據中心報導)⸺ 全球航空維修需求持續升溫,長榮航太(2645-TW)受惠機隊老化與新機交付延宕,維修業務接單動能維持強勁,製造業務也有新廠及A321機身零組件訂單挹注。然而,產業前景看好,不代表獲利就能同步成長。近期股價承壓,市場可能更關注材料短缺、維修交期延長、人力成本及既有廠房產能瓶頸等因素,導致成長動能無法立即反映在獲利上。
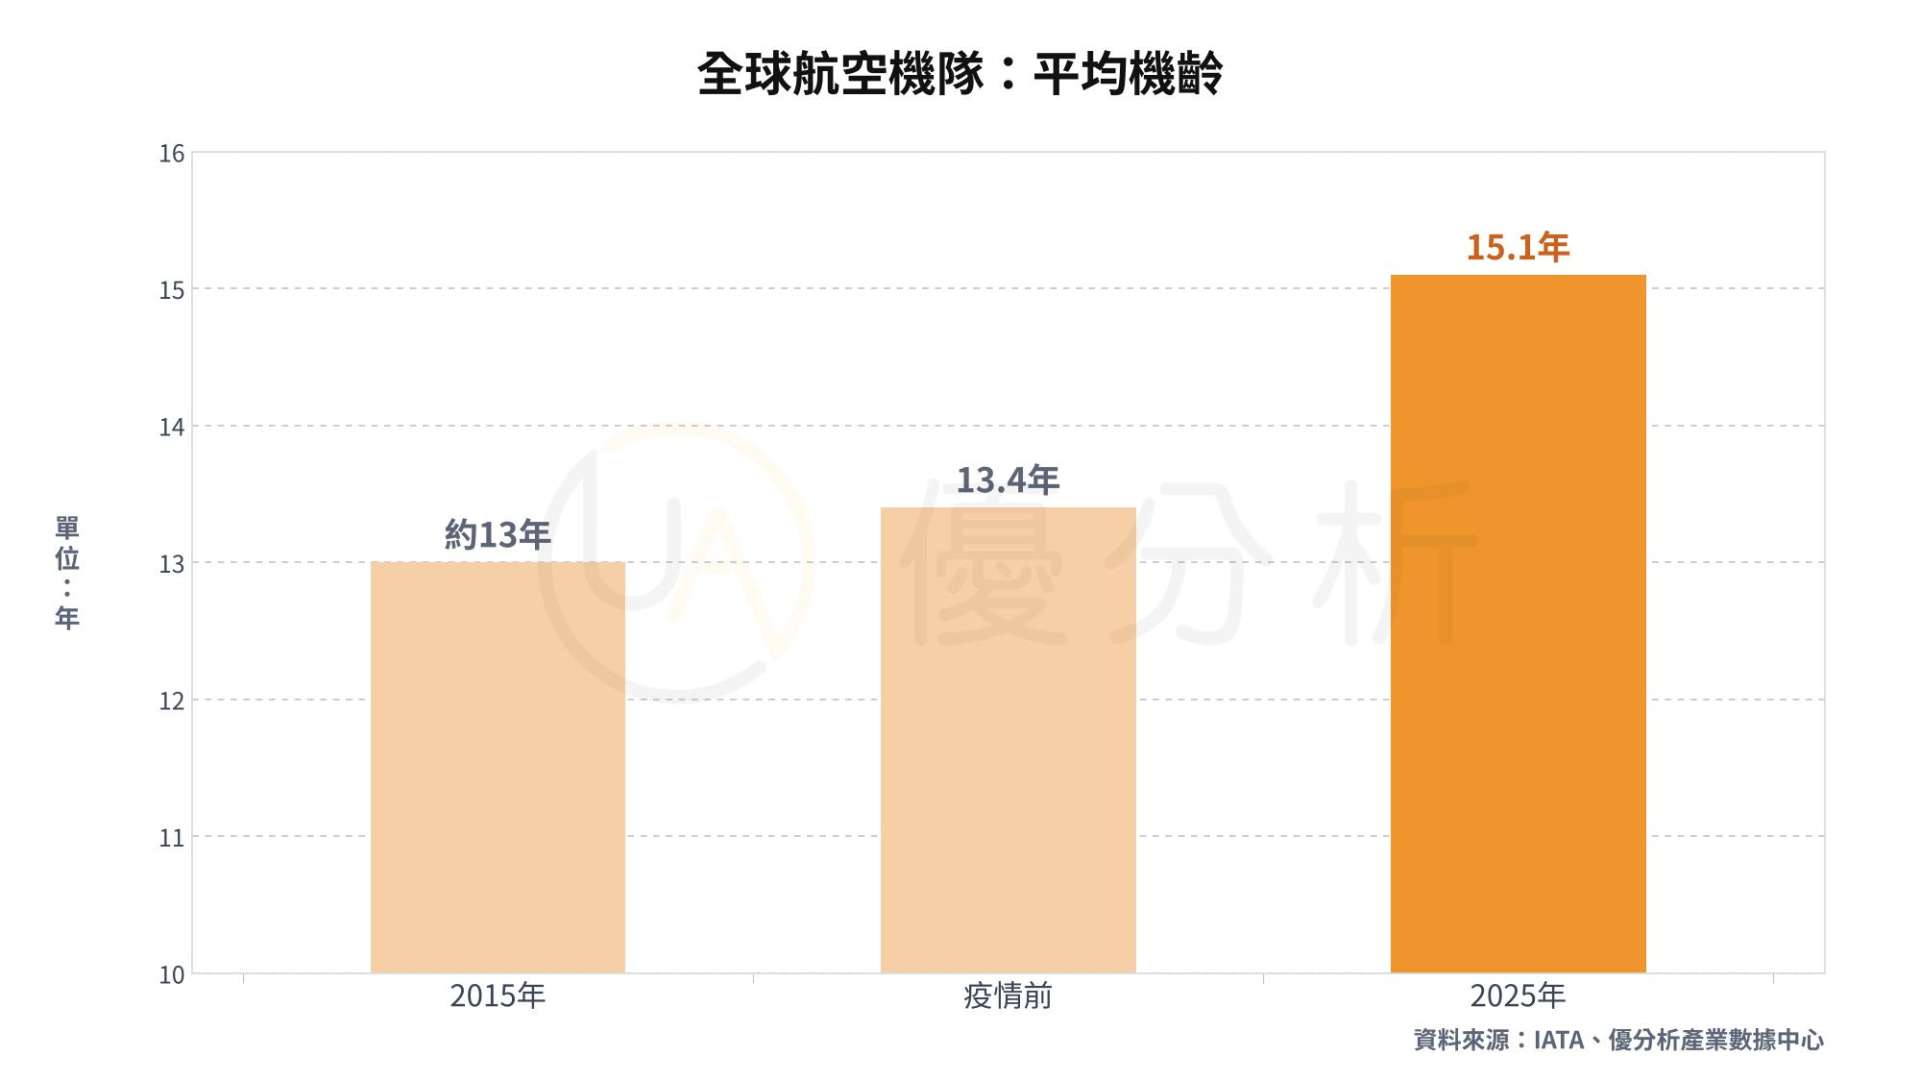
從產業需求來看,國際航空運輸協會(IATA)公布的資料顯示,全球新機待交訂單已超過1.7萬架,機隊平均機齡升至15.1年。由於新機交付進度持續落後,航空公司被迫延長既有機隊使用年限,帶動定期檢修、零組件更換及機體結構維修需求增加,也為長榮航太提供穩定的接單基礎。
不過,航空維修產業目前最大的問題,已從有沒有訂單,轉向能不能順利完成維修並將訂單轉化為獲利。
IATA與Emerton於6月發布研究指出,LEAP及普惠GTF等新世代窄體客機發動機,仍面臨零件供應及維修能量不足問題。一旦關鍵料件延遲交付,不僅拉長飛機維修時間,也可能排擠後續飛機進廠時程,使業者即使接單滿載,營收與獲利仍難以快速提升。
這也是長榮航太短期營運面臨的挑戰。目前公司四座維修棚廠已接近滿載,第五座棚廠仍須等待桃園機場土地分配,意味著2027年維修業務難以依靠新增廠房大幅擴充產能。公司將透過增補技術人員、安排第二班及縮短維修周轉時間,提高既有棚廠的承接能力,但在人力培訓、班次調整及維修效率改善過程中,短期仍可能面臨成本增加及產能提升有限的壓力。
從國際同業表現,也能看出維修需求成長與獲利提升未必同步。
漢莎技術Lufthansa Technik今年上半年營收年增11%,但受到材料短缺、交貨延遲及匯率影響,調整後息稅前利益僅增加2%,利潤率降至7.1%。相較之下,新科工程ST Engineering商用航太部門同期營收年增15%、息稅前利益增加29%,主要受惠發動機維修、備品銷售成長,以及產品組合與生產效率改善,反映同樣處於航空維修需求擴張環境,不同業者的成本控制與產能效率,仍會造成明顯的獲利差異。
不過,長期來看,這些問題可能更偏向盈餘成長潛力何時釋放,而非成長動能本身出現轉折。 隨著航空維修需求持續增加,長榮航太若能逐步改善料件供應、提高既有棚廠使用效率,先前受到產能限制的接單需求,仍有機會轉化為實際營收與獲利。
除了維修業務,航太製造也將成為下一階段的成長動能。長榮航太觀音二廠預計2027年第二季完工、第三季開始投單生產,主要承接A321機身零組件。空中巴士9月指出,A320系列約7,500架待交訂單中,約75%為A321,顯示相關機型未來數年仍有龐大的生產需求,為長榮航太製造業務提供長期成長空間。不過,新廠投產後仍須經歷產能爬坡,實際出貨也取決於客戶生產排程,因此對營收與獲利的貢獻仍需要時間發酵。