2026年11月01日(優分析/產業數據中心報導)⸺ 原料價格大漲,對製造業來說就一定是利空嗎?其實不一定。如果公司能將增加的成本轉嫁給客戶,對獲利的直接影響可能有限。真正值得注意的是,當漲價沿著供應鏈一路傳到消費者手上,會不會影響終端銷量,最後反而拖累工廠稼動率。
台灣飲料包材大廠宏全(9939-TW),就是一個值得研究的案例。
根據韓國最大PET飲料包裝製造商、同時經營無菌充填業務的三養包裝(Samyang Packaging)揭露的ICIS報價,2026年上半年PET瓶片平均價格達每噸184.4萬韓元,較2025年全年均價上漲約35%。主要受到中東衝突推升油價,以及中國調整出口退稅政策影響,帶動PET原料價格快速走高。
PET是飲料塑膠瓶的主要原料,聚酯粒約占宏全總成本55%至60%。不過,宏全採成本加成定價,可依合約條件每2至6個月調整售價,原料漲價通常約遞延一季就能逐步轉嫁給客戶。
但成本能夠轉嫁,不代表毛利率就不會下降。
舉例來說,假設一個瓶子原本賣10元、成本7元,毛利3元,毛利率30%。原料成本增加1元後,售價也提高1元,毛利仍是3元,但毛利率卻降至27.3%。也就是說,即使保住了每個瓶子的毛利金額,毛利率仍可能因為售價與成本同步增加而受到稀釋。
然而,宏全今年第二季毛利率反而提高至27.41%,較去年同期增加5.1個百分點,主要原因在於工廠稼動率提高,以及產品組合改善。
原料成本可以透過調價逐步轉嫁,但設備折舊、部分人力等固定成本,不會因為出貨減少就立即下降。因此,當出貨量增加,同樣的固定成本可以分攤到更多產品上,每個瓶子的平均生產成本就會降低。
今年高溫帶動宏全台灣出貨量成長7%至9%、東南亞成長25%至30%,加上中國高毛利客戶比重提高,使固定成本分攤與產品組合改善帶來的效益,足以抵銷部分原料漲價的不利影響,毛利率因此不降反升。
不過,這也帶出另一個問題:宏全可以將PET成本轉嫁給飲料品牌,但飲料品牌若再將成本轉嫁給消費者,會不會因為價格上漲,反而讓飲料銷量減少?
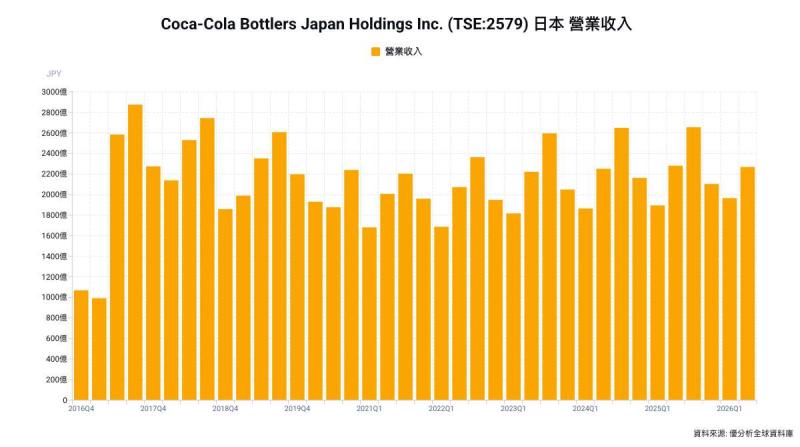
日本最大可口可樂瓶裝商可口可樂瓶裝日本控股(2579-JP)就面臨這樣的考驗。公司表示,中東衝突使今年成本增加約20億至40億日圓,第三季PET瓶等包材成本增加約25億日圓。公司9月再度漲價,主要品項每瓶提高4至5日圓,但前三季銷量年減1%,10月預估再年減1%至3%。
不過,日本的情況不能代表全球。可口可樂總公司The Coca-Cola Company(KO-US)第三季全球銷量反而年增5%,有機營收成長7%,其中亞太地區銷量成長6%,中國與東協多個市場也維持成長。日本銷量下滑還受到天候不佳與消費者支出謹慎影響,不能完全歸因於漲價。
但可口可樂全球銷量仍在成長,不代表漲價沒有帶來壓力。公司管理層在法說會上指出,消費者越來越重視價格是否負擔得起,因此必須調整產品與包裝策略,才能維持購買意願。例如在越南推廣價格較容易負擔的單人份包裝,目前已進入超過40萬個銷售據點,且回購率高。
這說明飲料品牌並非單純將成本轉嫁給消費者就能維持銷量,還需要透過包裝規格、產品組合與價格策略,因應消費者購買行為的改變。
對宏全而言,這才是接下來需要追蹤的變化。尤其公司2025年(去年)資本支出創新高後,新產能正在陸續投入,設備折舊等固定成本也會增加。原料漲價可以透過調價逐步轉嫁,但新增產能的固定成本,最終仍需要足夠的出貨量來分攤。
如果飲料品牌調整策略後仍能維持銷量,宏全就有機會持續取得包材訂單,提高新產能稼動率;反過來,如果終端需求轉弱,造成工廠出貨量減少,即使PET成本已經成功轉嫁,毛利率仍可能承受壓力。
因此,研究原料漲價對製造業的影響,不能只看成本增加多少,更要追蹤價格沿著供應鏈傳導後,終端銷量能否維持。成本轉嫁決定公司能否保住每單位產品的毛利金額,而出貨量則影響工廠能否有效分攤固定成本。對正在擴產的宏全而言,後者尤其值得注意。