800G ZR量產推升營收,零組件代購卻成毛利率隱形殺手
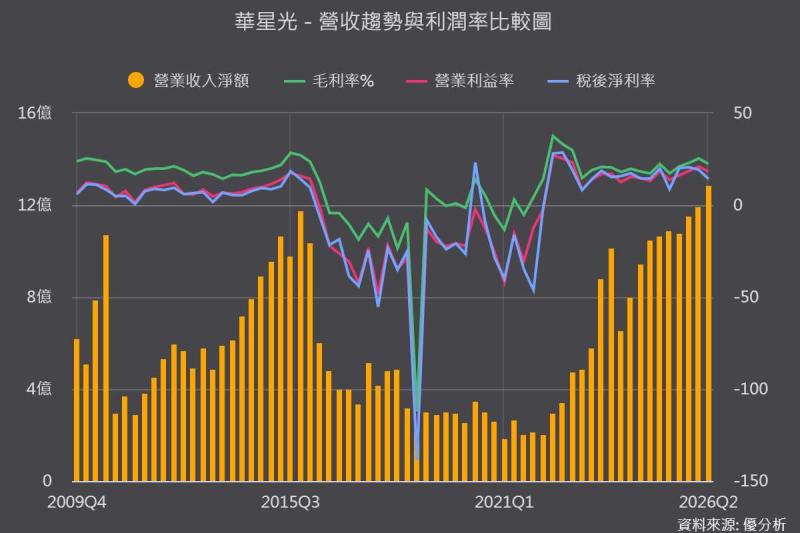
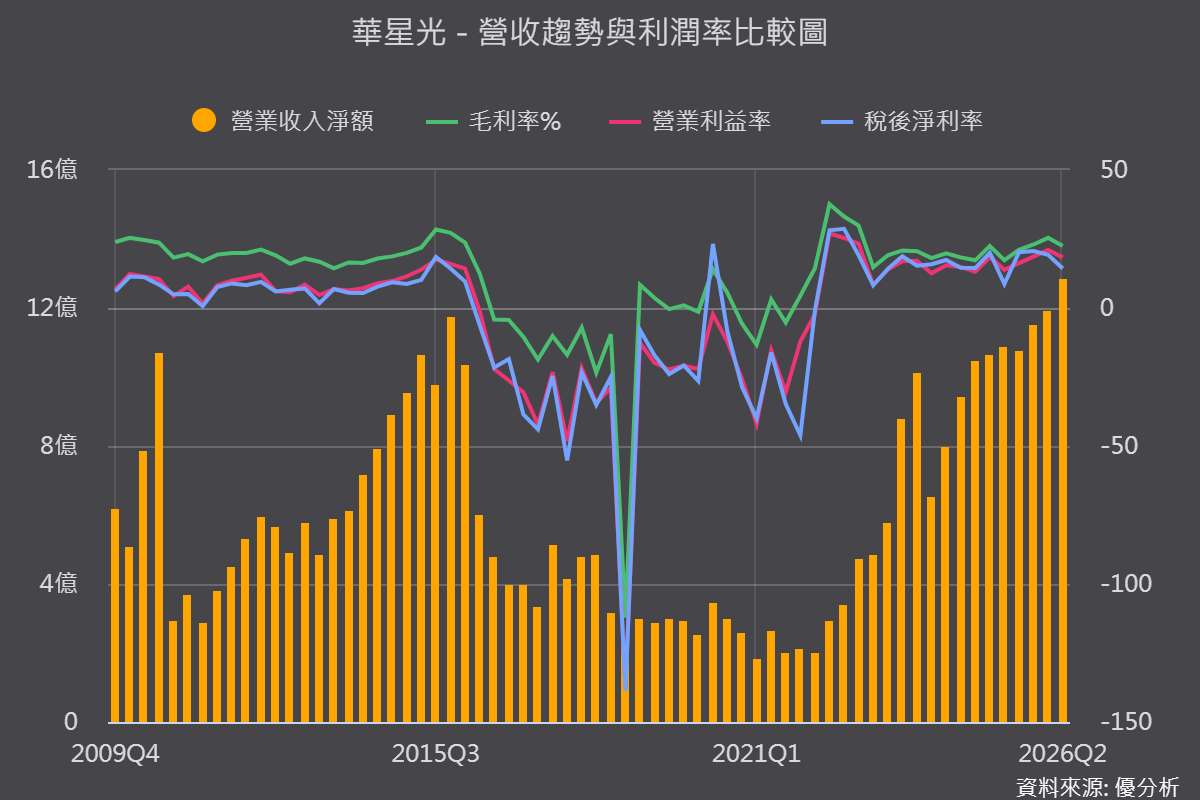
華星光(4979-TW)受惠於AI伺服器與資料中心升級潮,營運迎來強勁成長動能。然而,從產品組合與毛利率結構細看,2026年營收雖呈現爆發性成長,獲利表現卻受到轉手業務的稀釋。
華星光旗下的800G ZR模組,預計於2026年第三季進入量產,雖然單價高出傳統400G模組數倍,對營收規模擴增貢獻顯著,因該產品需替客戶代為採購數個高價零組件,此類業務本質上屬於轉手性質,無法貢獻相應的毛利比率。
此效應已直接反映在財務數據上。華星光2026年第二季毛利率降至22.44%,季減2.98個百分點。7月毛利率雖一度回升至約34%的水平,但主因包含第二季財稅認列時間差的回補效益,8月則受到匯率波動走弱影響下滑。整體而言,2026年呈現顯著的「量增但毛利遭稀釋」。
高毛利引擎, CW Laser、EML、800G ZR 與 1.6T NPO
要推動華星光毛利率結構真正獲得改善,關鍵在於高毛利的晶片與加工業務佔比提升。
目前華星光的CW Laser產品已能做到16個波長,技術門檻遠高於市場上多數僅能提供單波或4波的同業,具備極佳的毛利表現。為因應龐大需求,公司規劃於2026年第四季將CW Laser月產能從150萬顆翻倍擴增至300萬至400萬顆,2027年更以600萬顆以上為目標。
另一方面,EML產品線於2026年第三季啟動量產,華星光負責後段加工。該業務隨著技術與產能到位,預計要到2027年才會迎來真正的顯著放量。CW Laser與EML兩大產品線產能擴充與出貨比重拉升,才是推升公司毛利率結構轉強的核心引擎。
2027年下半年至2028 年,成長引擎同步放量
展望更長遠的營運藍圖,華星光的獲利最高點預計將落在2027年下半年至2028年期間。
除了CW Laser、EML與800G ZR三大引擎發揮綜效外,華星光亦積極佈局下一代1.6T NPO技術,規劃於2027年下半年量產、2028年全面放量。公司目前訂單與技術能見度已清晰看至2028年底,市場預期2028年新產品所帶來的營收貢獻,將達到既有產品的數倍之多。
隨著CW Laser、EML、800G ZR及1.6T NPO四大產品線,於2027下半年至2028年走向同步放量,產品組合達成優化,華星光的獲利與毛利表現將迎來真正的衝頂階段。