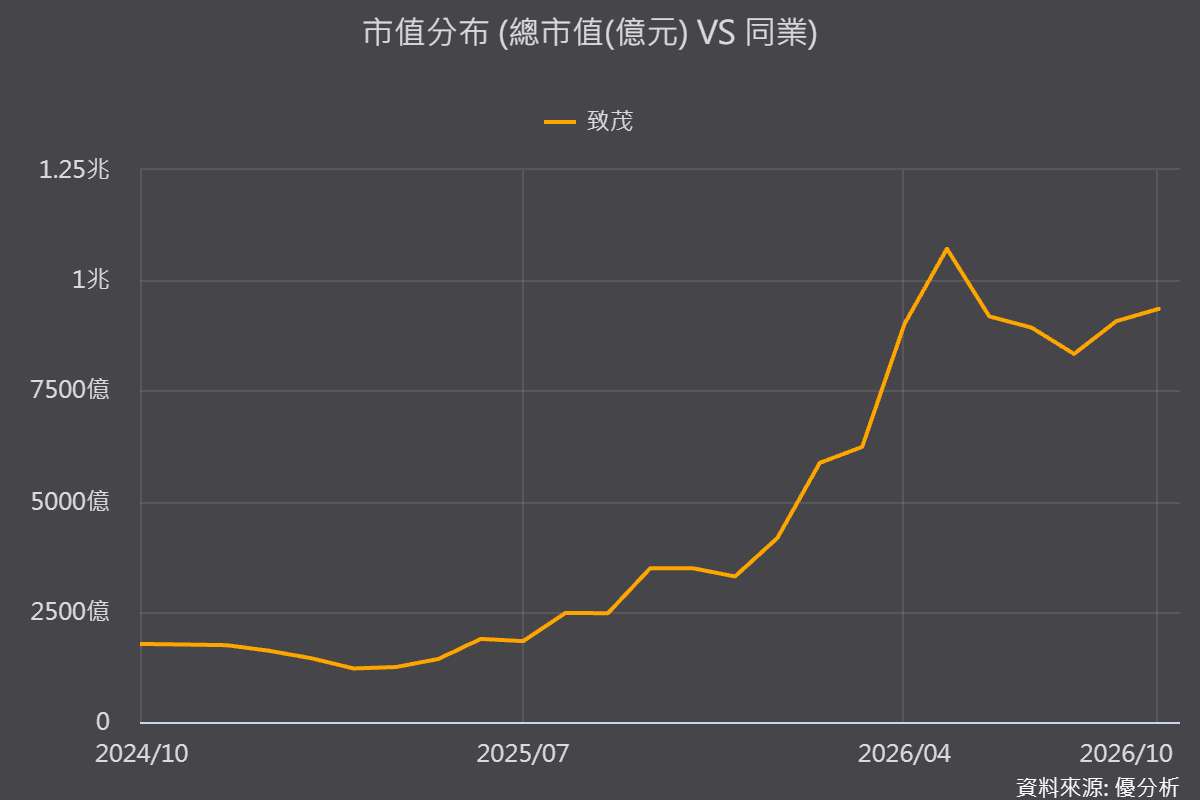
2026年10月13日(優分析/產業數據中心報導)⸺ 致茂(2360-TW)才剛重返兆元市值俱樂部,今(13)日股價卻明顯回檔,終場收在約2,200元、下跌近7%,市值同步降至約9,400億元,再度跌破兆元門檻。
致茂10月12日收在2,365元,市值約1.01兆元,推升台股上市櫃兆元市值企業一度增加至26檔、改寫歷史新高。不過,由於致茂流通在外股數約4.25億股,股價必須維持在約2,352元以上,才能守住兆元市值,今日股價回落後,兆元地位僅維持一天。
營收翻倍,股價為何反而下跌?
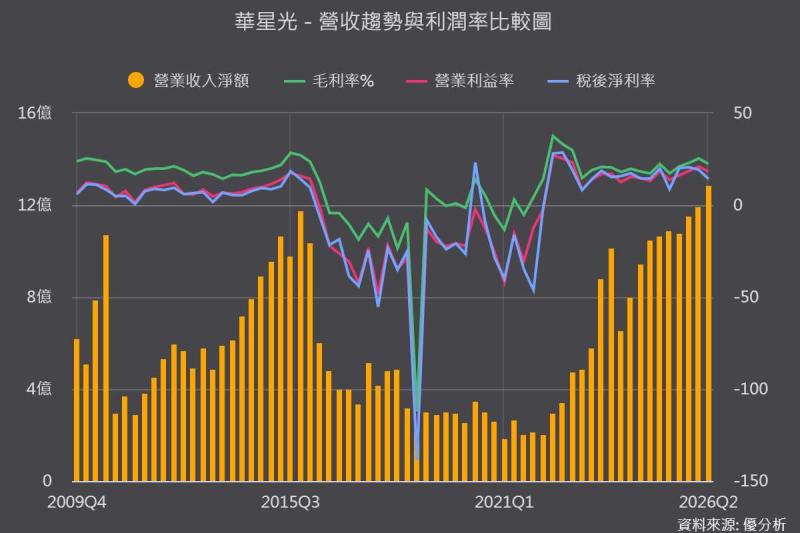
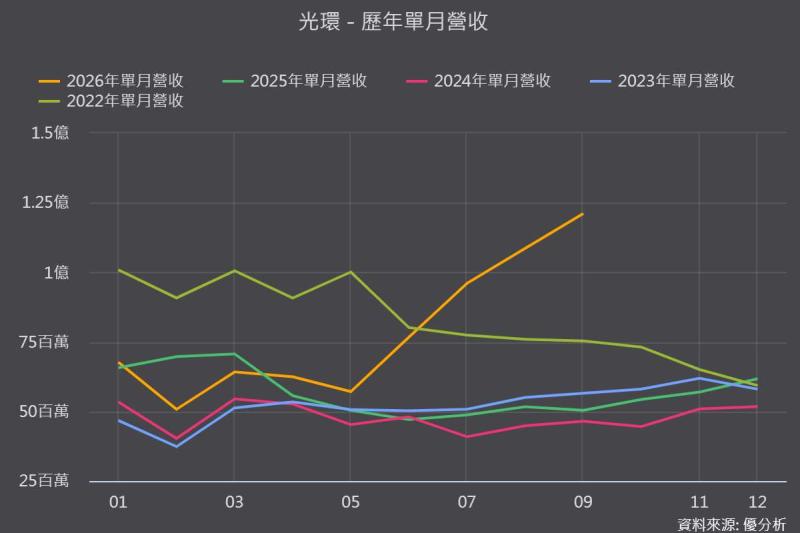
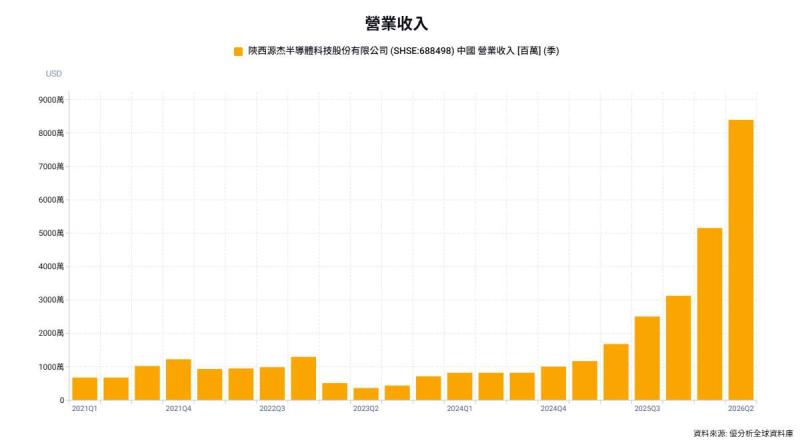
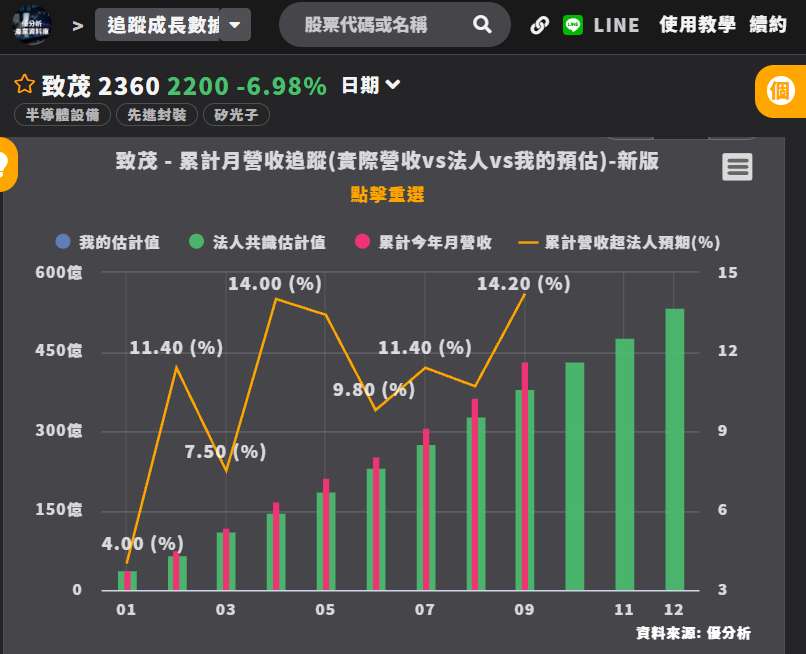
致茂基本面並未出現明顯轉弱。公司9月營收68.6億元,月增約22%、年增206.47%,連續三個月改寫單月新高;第三季營收179.26億元,季增約33%、年增179.66%,更連續四季創高。
 (圖片來源:優分析產業資料庫)
目前主要成長動能來自AI與高效能運算晶片測試需求,包括SLT系統級測試、半導體自動測試設備,以及AI伺服器HVDC高壓直流電源測試方案。隨著AI晶片功耗、複雜度與單價同步提高,客戶需要投入更多測試時間與設備,帶動致茂訂單及營收快速成長。
不過,營收創高不等於股價只漲不跌。致茂股價過去一年漲幅已相當可觀,市場也提前反映AI測試設備、HVDC與CPO等遠期題材。當股價站上2,000元、本益比升至約五、六十倍後,只要沒有新的利多超越預期,便容易出現獲利了結與估值修正。
CPO是下一棒,但短期主力仍是SLT與HVDC
市場近期也將致茂視為CPO概念股,期待公司憑藉光電元件量測、雷射測試與自動化設備能力,切入矽光子及共同封裝光學供應鏈。
但現階段CPO仍處於客戶驗證及產業導入初期,短期對營收的實際貢獻有限。致茂目前的成長主力,仍是AI晶片SLT測試、先進封裝測試及HVDC電源測試設備;CPO比較偏向2027年以後的第二成長曲線。
因此,若只因CPO題材追價,可能忽略新產品從驗證、下單到大量認列營收仍有時間差。後續應觀察光子測試設備何時開始放量,以及新業務能否維持原有設備產品的高毛利率。
違約交割引發關注,不等於公司基本面轉差
值得注意的是,證交所近日公布致茂出現5,859.5萬元違約交割,依照台股T+2制度推算,對應10月7日的交易。當日致茂盤中最高來到2,560元,隨後最低回落至2,385元,單日高低價差達175元,劇烈震盪可能使部分短線交易人來不及補足交割款。
違約交割屬於投資人的交易與資金問題,不代表致茂公司發生財務危機,但也顯示高價股一旦波動放大,當沖與槓桿操作風險會快速升高。
台股兆元俱樂部為何愈來愈擠?
去年底台股兆元市值企業僅約10檔,近期一度擴增至26檔,除了台積電、聯發科、台達電等大型權值股,欣興、台光電、創意、川湖與致茂等AI供應鏈市值也快速攀升。
這代表資金願意給予具備AI成長題材、高技術門檻及獲利能力的企業更高估值,但也顯示台股市值愈來愈集中在少數AI龍頭。當市場風險偏好轉弱,高估值個股的市值排名也可能快速洗牌。
整體而言,致茂營收與AI測試需求仍有基本面支撐,今日跌破兆元市值較偏向短線漲幅過大後的估值修正。接下來真正的觀察重點,不是能否立即重返兆元,而是SLT與HVDC訂單能否延續、毛利率能否守穩,以及CPO題材何時轉化為實際營收。