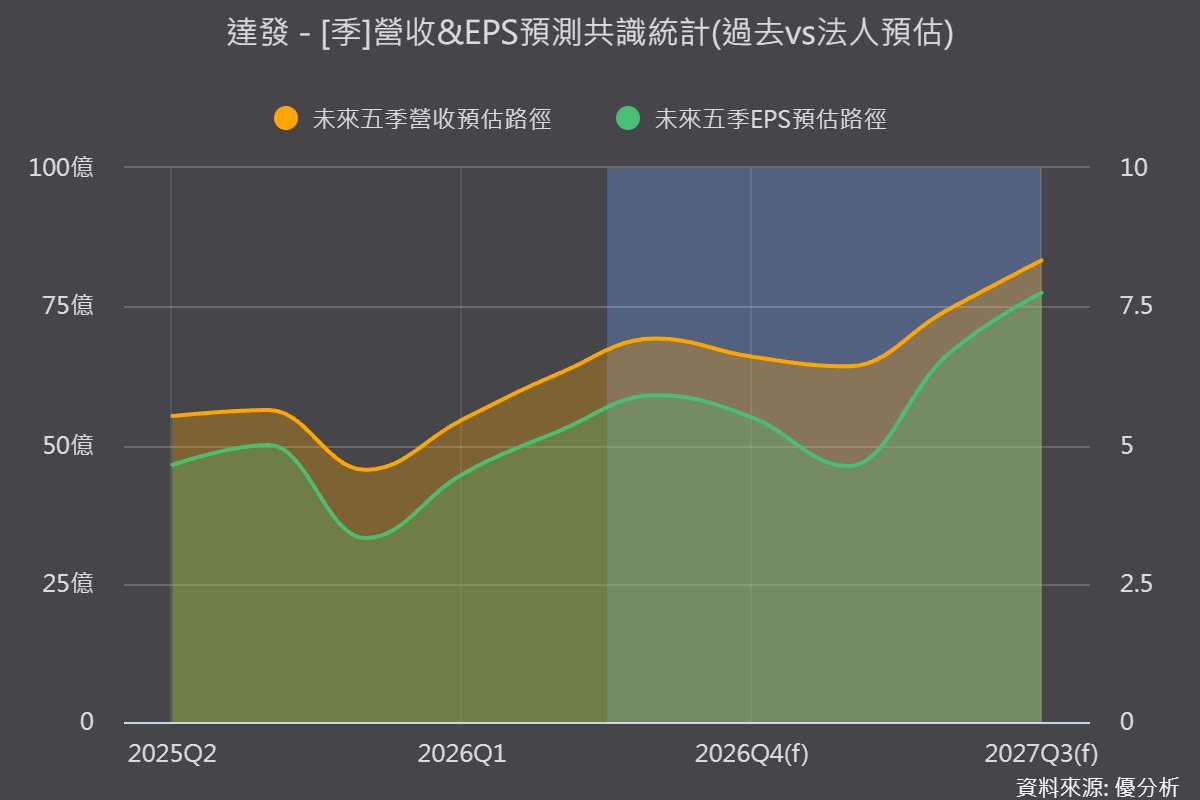
2026年10月16日(優分析/產業數據中心報導)⸺ 10月14日國內法人首度給予達發 (6526-TW) 評等,預估2027年營收296.21億元、年增17.9%,EPS達28.36元、年增35.4%。
50G轉單打開市場 100G升級接棒
達發目前光通訊業務以PAM4 DSP為主,負責光模組內的高速訊號均衡與時脈恢復,產品從單通道50G逐步升級至100G,並同步布局TIA、Driver等類比晶片。
2026年的成長主要來自單通道50G。隨AI資料中心持續建置,可插拔光模組需求增加,加上部分競爭者將研發及供貨資源轉往100G,讓達發取得原有供應商的部分訂單。
目前50G已與全球前十大模組廠合作,北美大型CSP替換專案也開始出貨。法人預估2026年光通營收將成長至2025年的四倍以上,占全公司營收約6%,為全公司同期新增營收的65%,代表光通訊已經成為達發未來最核心的營收成長動能。
但50G本身已是相對成熟的規格,隨新一代AI交換器逐漸轉向100G、200G單通道,既有50G產品不可能永遠維持高速成長。
因此,真正決定達發2027年營運能否延續成長的,是利用50G取得的模組廠客戶基礎,繼續切入100G產品,而不是只依賴成熟產品的轉單效益。
法人對2027年EPS的預估即隱含此預期。隨100G DSP逐季放量,其單價約為50G的兩倍。雖然這不代表整個光模組的晶片成本必然翻倍,但對達發而言,新規格有機會明顯提高每顆DSP的銷售價值。
而且,達發並不打算只供應DSP。
公司同時開發TIA與Driver,其中TIA負責將光接收器產生的微弱電流轉為可供後續處理的電壓訊號,Driver則負責驅動雷射或光調變器。
法人預期100G專案搭配達發TIA的比例將高於50G,未來TIA亦能獨立供貨給採用其他DSP品牌的模組廠。
這代表達發的成長來源將從「同一客戶增加DSP用量」,進一步變成「同一光模組中達發晶片含有率增加」,甚至拓展至原本不是DSP客戶的模組廠。
因此,光通雖然目前只占營收個位數,卻可能貢獻未來一年大部分的新增營收。
(資料來源:優分析產業數據中心)
USFP新規發布 延續可插拔架構
市場另一項關注,是隨光通訊速度提高,可插拔模組是否會被NPO、CPO等架構取代。
10月12日,NVIDIA與Cisco宣布共同推動USFP新規格,計畫支援單通道400Gb/s電氣訊號,最高模組容量達12.8Tb/s,並建立開放式多供應商生態系。
這項發展的意義是:是兩家大型網通業者仍選擇推進可插拔架構,希望延續其維修便利、部署彈性及供應商選擇優勢。
對達發而言,這是中長期偏正面的產業訊號。它顯示高速AI網路未必全面轉向CPO,可插拔產品仍可能隨頻寬需求持續升級,使DSP、TIA及Driver等相關晶片保有市場機會。
不過,USFP目前仍是下一代規格規劃,並未公布達發為晶片供應商,也不代表未來每個模組都需要獨立DSP,更不能將400G單通道的市場規模直接納入達發現有100G產品財測。
真正需要觀察的是:新規格延續可插拔形式的同時,內部究竟採用哪一種訊號處理架構,以及達發能否成功切入。
LPO移除DSP 未來為最大變數
目前傳統Retimed光模組需要DSP修正傳輸訊號,但LPO則將主要均衡功能移回交換器ASIC的SerDes,省去模組內的DSP Retimer,以降低功耗、成本及延遲。
若LPO滲透率持續提高,對達發既有PAM4 DSP業務確實構成替代威脅。 即使光模組出貨量持續增加,每套模組所需的DSP價值仍可能下降。
但LPO也有其限制。
移除DSP後,訊號品質更依賴交換器SerDes、模組內類比元件及整體電氣通道設計,客戶必須驗證訊號完整性與設備互通性。因此,不同傳輸距離、設備平台及可靠度要求,可能使Retimed與LPO並存,而非立即全面替換。
更重要的是,LPO雖然移除DSP,卻仍需要高線性度的TIA與Driver完成光電訊號轉換。
這正是達發拓展類比產品的策略意義:未來即使部分DSP需求被替代,公司仍有機會透過TIA、Driver爭取新的晶片市場。
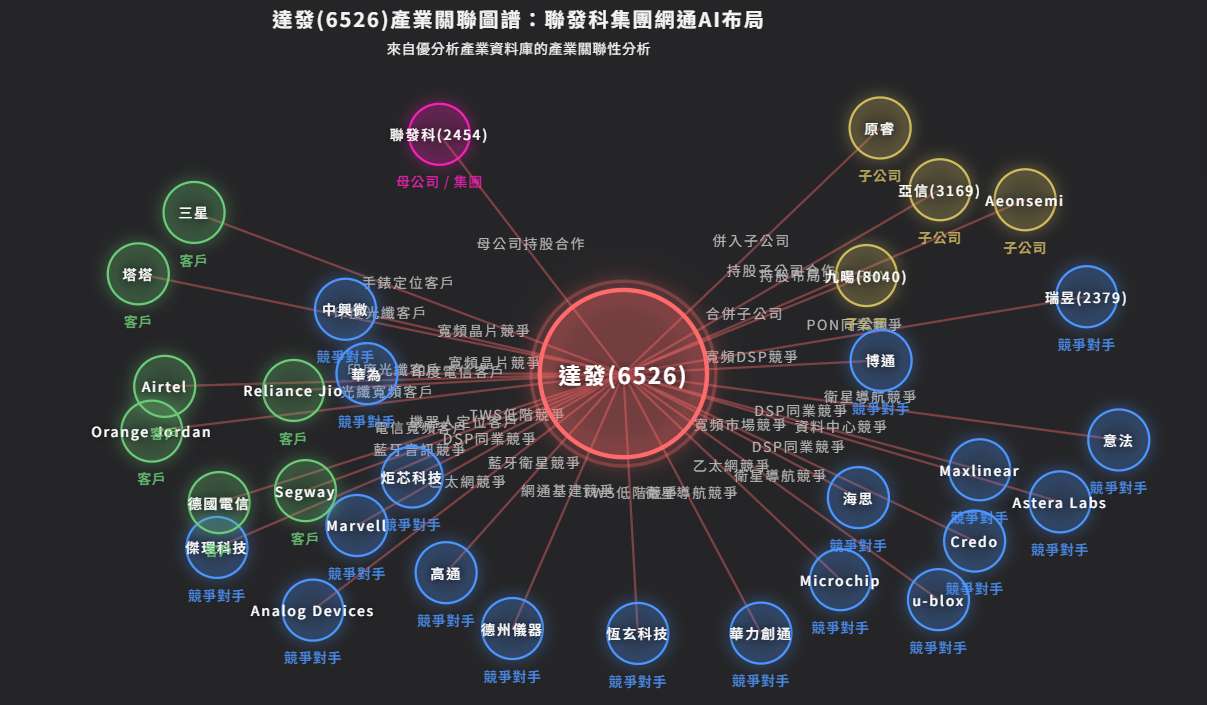
不過,市場擴大不等於達發必然取得份額。Marvell已具備200G世代的DSP產品,以及TIA、Driver與新型光學架構技術。相較之下,達發目前較明確的機會是50G轉單、100G低功耗方案及獨立TIA客戶拓展,並非直接在新技術上與既有大廠正面對決。
因此,LPO對達發究竟是利空還是新機會,最終取決於新增TIA、Driver收入能否抵銷部分DSP需求流失,需持續觀察未來公司指引與動向。
高價值產品占比提升 優化毛利表現
財務預估方面,達發2026年下半年面臨記憶體、NOR Flash與封測成本上漲,毛利率承壓;但隨2027年產品調價逐漸反映成本,以及光通高價值產品占比提高,預期全年毛利率將回升到50%。
此外,達發的其他業務也並非停滯。10G PON持續受惠歐美電信商升級,25G PON及新一代Ethernet PHY則積極切入AI資料中心帶外管理(OOB),有機會為既有寬頻與乙太網業務增加新需求,但相關營收仍取決於客戶量產及訂單分配。
整體來看,達發目前最明確的成長路徑,是2026年透過50G轉單提高市占,2027年由100G升級與TIA搭載率增加推升單模組晶片價值,再透過產品組合改善提升整體利潤。
但隨LPO、NPO等架構發展,未來競爭將不只是DSP的傳輸速度,而是誰能在不同光學架構中提供更低功耗、更高整合度的晶片方案。
總結:光通訊是達發明年營收的最大動能,但在光通訊晶片設計上尚為追趕者。DSP將隨可插拔規格延續續存,但若要持續成長,達發必須在NPO、CPO供應鏈繼續爭取一席之地。
因此,市場後續最需要驗證的,除了達發100G能否如期放量,還有TIA能否從DSP搭售品,成為具有獨立客戶與持續成長能力的新產品線。這將決定達發的光通成長究竟只是一次規格升級,還是能延續至下一世代的結構性成長。