
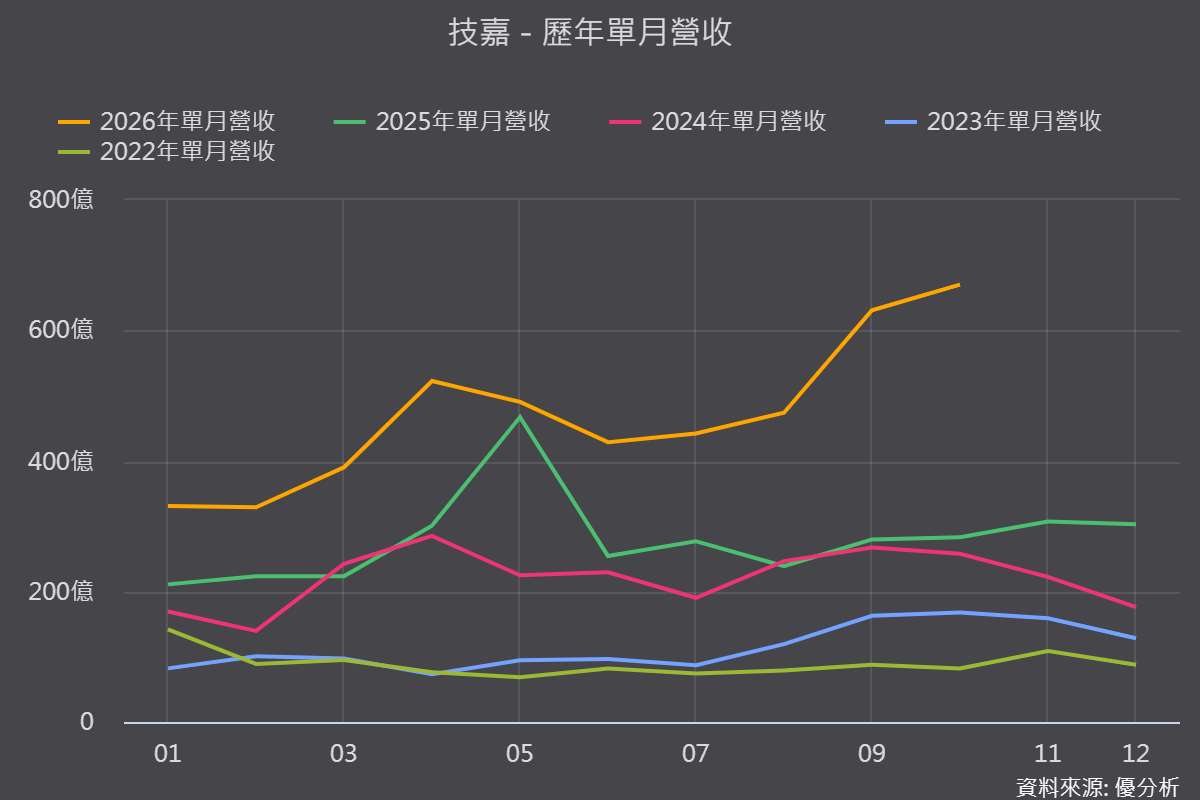
2026年11月18日(優分析/產業數據中心報導)⸺ 技嘉正加速從板卡廠轉型為AI基礎設施供應商。
2026年前三季伺服器營收突破3,100億元,年增超過一倍,AI伺服器占整體營收比重達78%。
更值得注意的是,第三季毛利率跳升至14%,季增4.4個百分點,顯示AI伺服器規模擴大之餘,獲利能力也同步改善。
隨著GB300放量、Vera Rubin接棒,以及美國、馬來西亞產能布局逐步到位,技嘉預期訂單能見度可延伸至2027年底,下一階段將觀察營收成長能否持續轉化為獲利。
第三季毛利率跳升至14%,營收獲利同步成長
技嘉第三季營收1,547.1億元,季增7.3%、年增94.4%;毛利率從第二季9.6%升至14%,營益率也由5.6%提高至8.3%,營業利益達128.4億元,年增273.5%。
毛利率改善主要來自伺服器與顯卡價格上漲、HGX等高階產品比重提高,以及提前備料降低零組件成本,另外存貨跌價損失迴轉也貢獻約0.5個百分點。
不過,第四季隨著GB300 NVL72機櫃占比提高,產品組合可能使毛利率季減,後續仍須觀察高階產品出貨與成本控制。
GB300放量,Vera Rubin與模組化方案接棒
目前技嘉AI伺服器以HGX機型為主,GB300 NVL72約占AI伺服器營收三成,第四季比重可望再提高。
此外,技嘉已加入輝達DSX POD全球合作夥伴,並布局GIGAPOD、GADU、GAIFA等模組化方案,預計2027年初開始全球出貨,進一步從伺服器組裝延伸至資料中心整體解決方案。
2027年擴產加碼,訂單能見度直達年底
技嘉2026年資本支出上修至28億至30億元,2027年規劃約40億元,年增約38%,主要投入馬來西亞與美國擴產。
公司目前訂單能見度已延伸至2027年底,並預期伺服器營收占比將接近九成,營業利益年增幅有望優於營收增幅。
AI伺服器規模持續擴大,也讓技嘉有機會透過規模經濟改善獲利。
零組件缺貨與PC疲弱,仍是成長變數
2027年CPU、GPU、記憶體及電力、散熱零組件供應都可能偏緊,提前採購與產能調度將影響出貨節奏。
另一方面,PC端記憶體與CPU缺貨漲價,可能壓抑消費性產品出貨,雖然售價調升有助支撐營收,但消費性業務占比已降至約兩成。
技嘉的成長重心已明顯轉向AI伺服器,第三季毛利率跳升是重要轉折;接下來真正值得追蹤的,是GB300與Vera Rubin出貨能否延續,以及2027年擴產後能否維持獲利率。

