
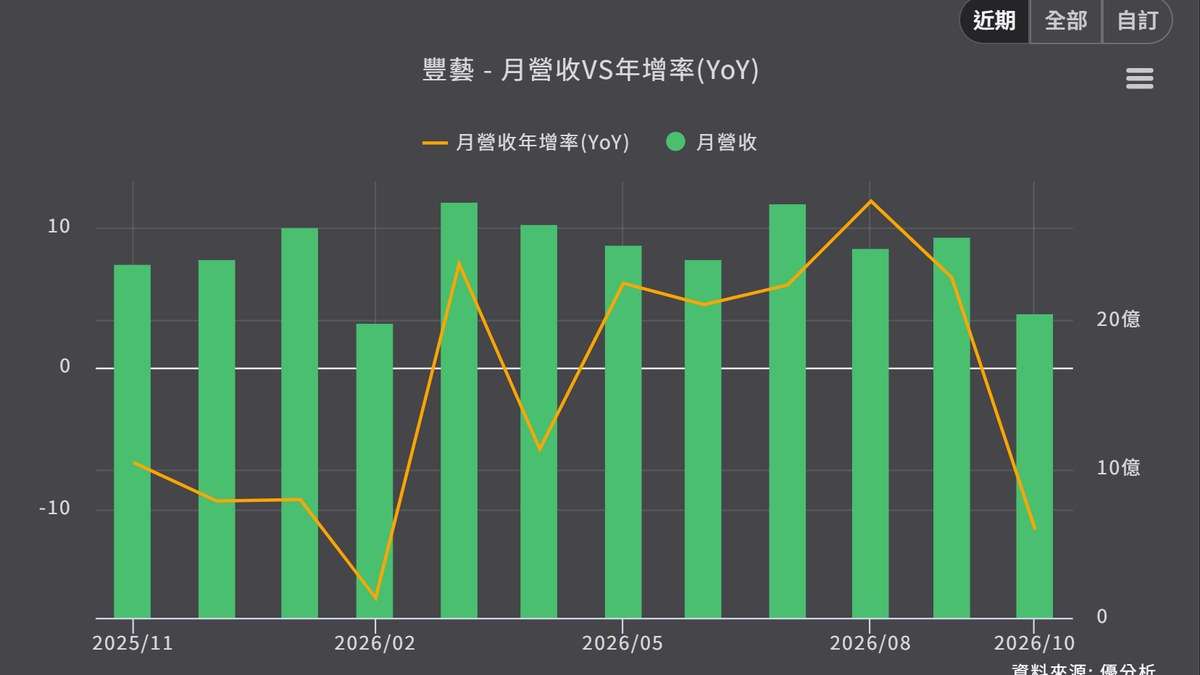
2026年11月18日(優分析/產業數據中心報導)⸺ 豐藝(6189-TW) 2026 年 10 月營收 20.46 億元,較 9 月減少 19.95%,較 2025 年 10 月減少 11.48%。前 10 月累計 248.31 億元、年減 0.3%,前 3 季仍為正成長 0.9%。
公司將 10 月的營收落差歸因於記憶體:「因為整體 memory 的漲價實在是已經遠超過消費者能夠負荷的狀態」,業務因此明顯下滑。
漲價不只發生在記憶體。公司指出,特定應用 IC 廠商因晶圓代工與封裝價格均上漲,報價至少調漲一成到一成五,實際幅度取決於廠商與客戶的議價能力。
記憶體漲價超過負荷
價格傳導歷經三個季度:第 2 季剛開始醞釀時業務表現尚佳,第 3 季出現小幅波動,客戶盡量提前拉貨;到了第 4 季,漲價超過終端能負荷的程度。
公司表示,10 月開始營收普遍下滑一成到一成五。實際公布 10 月營收年減 11.48%、月減 19.95%,兩者是不同基準。
如下圖,根據優分析產業資料庫,10 月營收年增率由 9 月的 6.41% 轉為 -11.48%,是 2026 年 2 月以來第一次兩位數衰退,累計年增率也轉為 -0.3%,圖只到 2026 年 10 月。
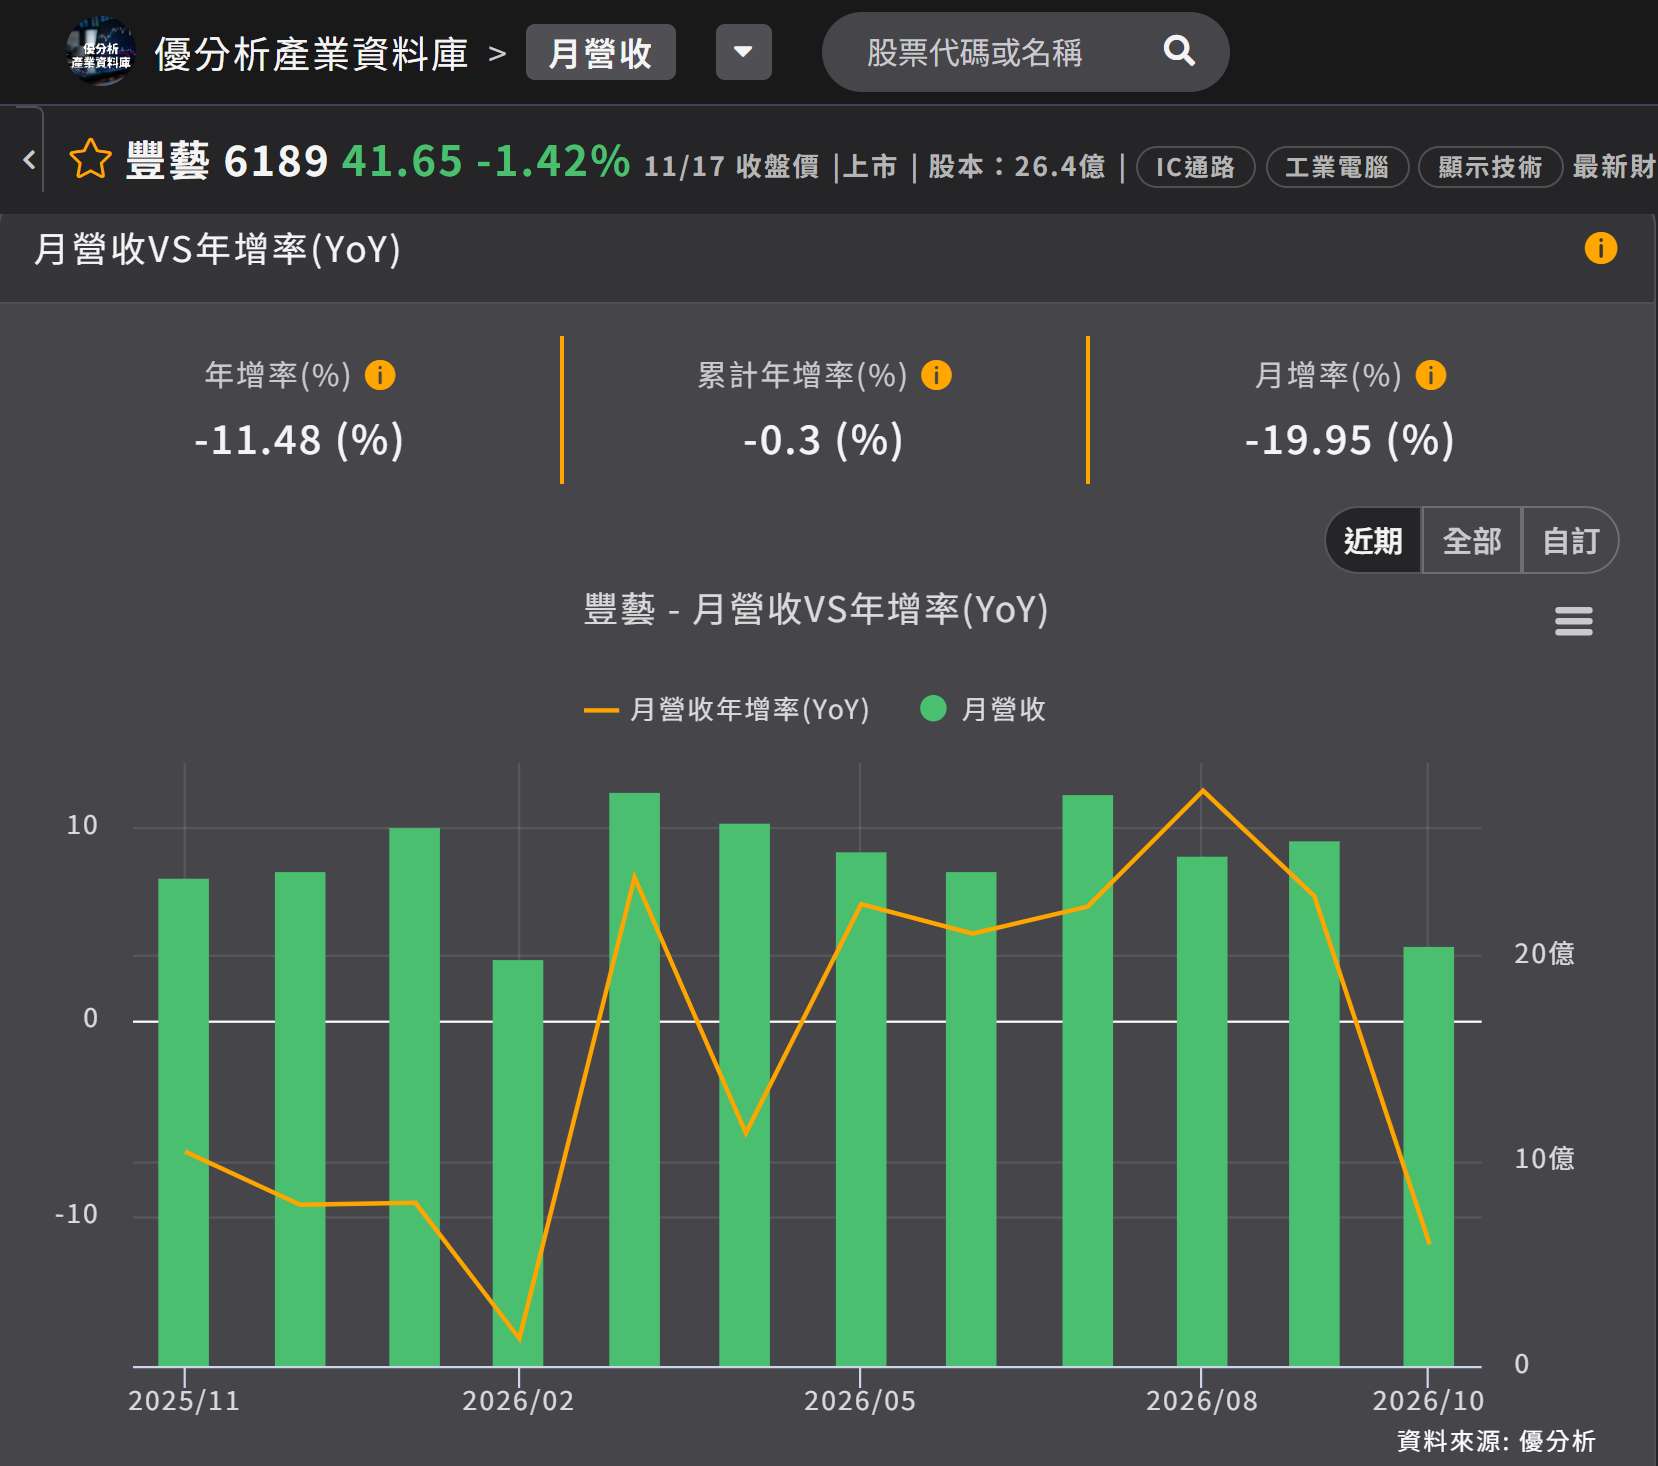
(資料來源:優分析產業資料庫)
前 3 季營收連續三季走高,第 3 季 78.2 億元創近五季新高,年增 7.9%、季增 3.3%。10 月的落差發生在季度高點之後,第 4 季第一個月未能延續增長。
公司對 10 月的描述是普遍性的下滑,多個客戶的拉貨同時放慢。
漲價不進毛利率
豐藝是代理商,獲利來源並非買賣價差。對客戶多半採 hub 交貨,貨品先放在客戶端倉庫,待客戶提貨後才認列銷售。公司說明,對原廠則是 by registration,進貨前要先向原廠註冊專案,附上 RFQ 報價申請,載明客戶、專案與價格,原廠再依出貨量給固定的代理利潤,通常 5% 到 6%。這 5% 到 6% 是原廠付的服務報酬,不是豐藝的毛利率。
因此市場價格的波動不會影響代理業務的報酬率,受影響的是營業額。2026 年第 3 季毛利率 9.1%,比 2025 年同期的 8.4% 高 0.7 個百分點;公司表示,漲價對毛利率的影響不大。
第 4 季備貨轉謹慎
公司指出,部分客戶第 4 季的備貨步調較為謹慎,公司會透過下單與庫存管理,讓供應與需求維持平衡。IC 代理業務方面,2027 年有 217 件新設計案會陸續導入量產,筆電與桌機仍是基本盤。
比較 2026 年十個月的營收,10 月為第二低,僅高於 2 月的 19.77 億元。記憶體報價轉為持平,出貨量先行縮減,第 4 季以此水準起步。

