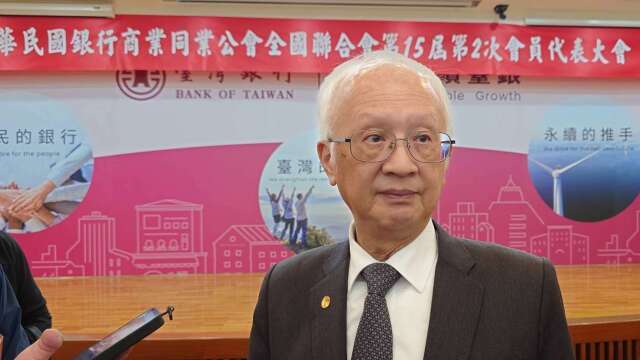
金融資產質借規範與虛擬資產發展備受市場矚目,銀行公會理事長董瑞斌今(15)日於會員大會後受訪指出,針對高資產客戶的金融資產質借,將回歸各銀行的授信5P原則與風險控管,並嚴禁勸誘借錢投資。針對虛擬資產專法,董瑞斌坦言國銀發行新台幣穩定幣的意願極低,主要考量欠缺國際流通性、國內轉帳極度便利且維護區塊鏈成本過高,未來傾向直接引進摩根大通(JPMorgan)等國際大型金融機構發行的美元穩定幣,主攻B2B企業跨境支付商機。
針對近期金管會與中央銀行高度關注的金融資產質借規範與虛擬資產發展,董瑞斌表態指出,為防堵資金過度槓桿,金管會日前發文要求銀行公會針對金融資產質借研擬規範。公會已擬定作業指引,但公會版本不會明訂統一的擔保維持率與額度上限,將回歸各銀行落實授信5P原則與風險控管,內容待內部委員會簽核後,將直接提報金管會。
董瑞斌強調,針對高資產客戶拿股票、債券甚至是不動產作為擔保品,公會的指引不會訂出統一的擔保維持率或貸款倍數上限。他解釋,高資產客戶的財務狀況與還款來源與一般大眾不同,銀行應比照企業戶模式,根據客戶的整體信用狀況給予一個總額度,並透過財團法人金融聯合徵信中心系統跨行檢視。各銀行可依自身風險胃納決定授信寬緊,只要擔保品銀行願意接收即可,但絕對會嚴格落實禁止勸誘客戶借錢投資的鐵律。
在虛擬資產業務進度上,銀行公會已將穩定幣發行子法建議條文提報金管會,保管業務指引則尚在研擬中。雖然外界看好銀行挾準備金優勢成為穩定幣發行主力,但董瑞斌直言,新台幣穩定幣發展的意義不大,國銀發行意願極低。
董瑞斌點出三大現實考量,第一是新台幣穩定幣缺乏國際流通性,第二是國內傳統跨行轉帳管道已極度便利,欠缺實際應用場景,第三則是台灣的銀行在技術、人力與規模經濟上均有不足,自行建置與維護一條區塊鏈系統的成本過高,毫無規模經濟可言。
國銀真正想做的,是等摩根大通或花旗(Citi)等美國大行發行美元穩定幣後,由台灣的銀行與其對接並引進,提供給台灣的進出口廠商無限製兌換,概念如同數位的銀行旅行支票。董瑞斌分析,目前透過虛擬資產交易所的B2C模式,單筆進出額度過小,約在新台幣200萬元以內,根本無法滿足台積電 (2330-TW) (TSM-US)等大型出口商動輒數千萬美元的貿易結算需求。國銀的戰場在B2B,直接運用具國際公信力的美元穩定幣,才能創造實質商機。
針對近期市場關注的銀行流動性覆蓋比率(LCR)與資金緊俏議題,董瑞斌也從第一線實務提出觀察。他指出,近期央行國庫券與定存單(NCD)以及次級市場商業本票(CP2)利率全面上揚,顯示即使央行尚未調整政策利率,市場資金緊俏的現狀早已提前反映在利率上,如同美債殖利率在美國聯邦準備理事會決策前就會先行波動。面對資金變化,銀行端最直接的因應之道,就是積極吸收存款以穩固流動性。
此外,對於金管會主委彭金隆會中提及倡導「信任金融」、「全齡金融」、「金融韌性」、「金融回饋」等政策,董瑞斌表示,公會將積極推動金融回饋制度化與特色化。他強調,金融回饋不應只是各家銀行齊頭式地捐錢或降低利率,而是要做出特色。
董瑞斌身兼兆豐銀行董事長,他以兆豐銀為例,目前正大力推廣迷你棒球(Mini Baseball)運動,針對全台12歲以下推廣安全球具,全台約3000所小學,已捐贈超過1500所。他呼籲各銀行應將每年的金融回饋計畫提報至董事會報告或討論,將公益回饋視同推展業務般認真,讓公益活動走向長期化、系統化與制度化。
※ 本文經「鉅亨網」授權轉載,原文出處