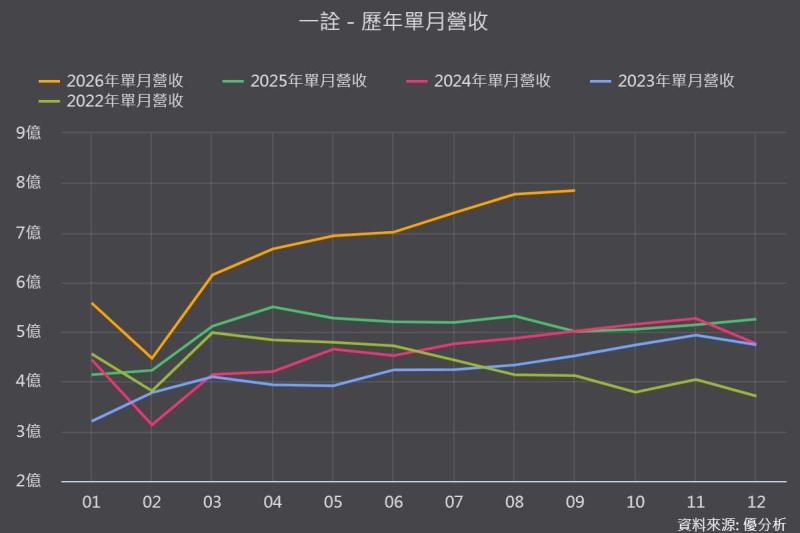
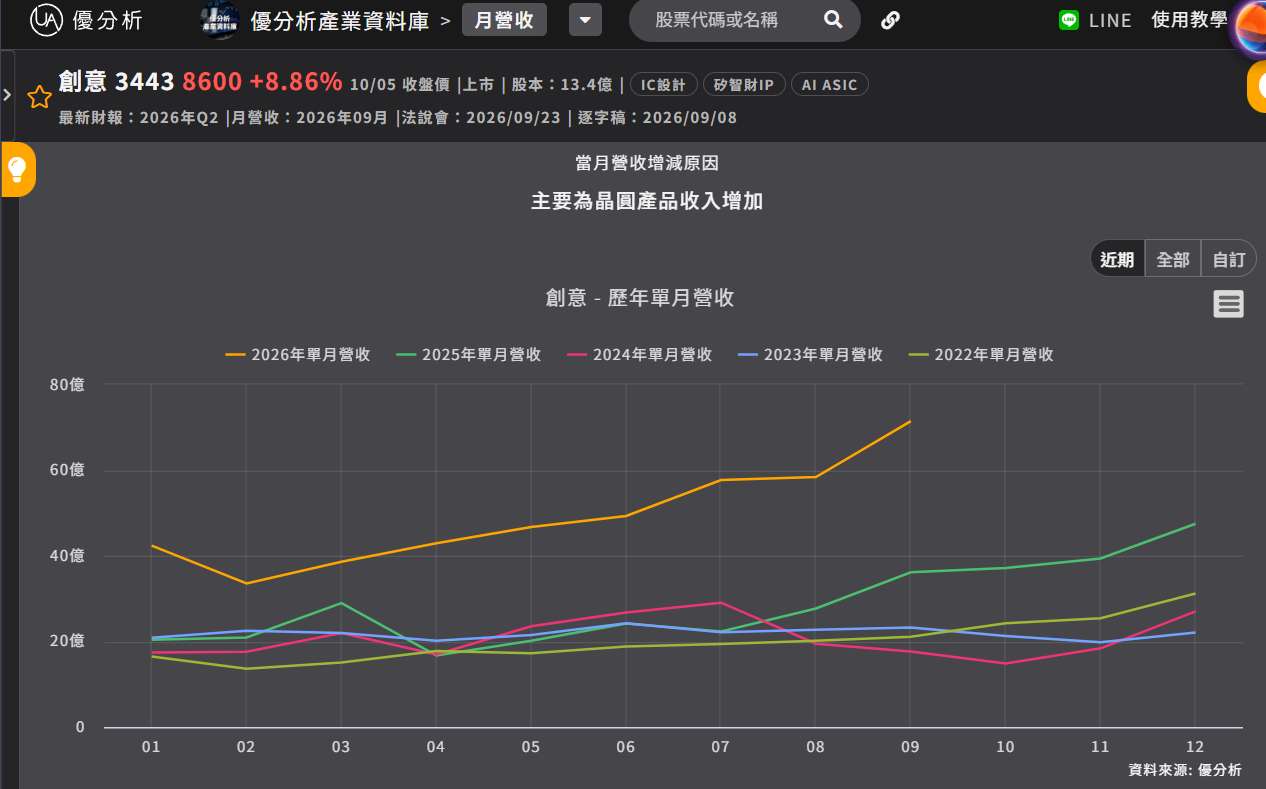
2026年10月06日(優分析/產業數據中心報導)⸺ 創意(3443-TW)公布9月營收71.45億元,月增22.35%、年增97.77%,首度突破70億元;累計前三季營收440.99億元,年增102.83%,已提前超越2025年全年營收341.41億元。公司表示,9月營收成長主要來自晶圓產品收入增加。
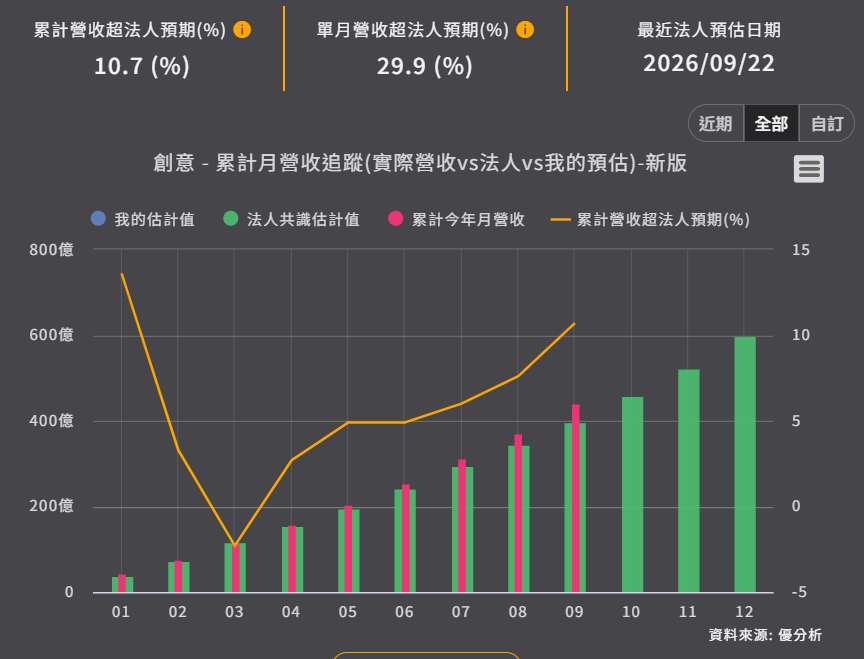
第三季營收合計187.55億元,季增約35%、年增117.8%,再創單季新高。更值得注意的是,根據優分析產業資料庫,創意(3443-TW)9月營收一口氣超越法人預期29.9%,第三季營收也超越法人共識19.7%,顯示單月與單季出貨進度均明顯優於市場原先預期。
公司先前在法說會中預期,第三季Turnkey業務將呈雙位數成長,從實際營收來看,晶圓代工及後段供應鏈整合業務的放量速度,比市場原先玉期更強,成為第三季營收大幅超預期的主要支撐。
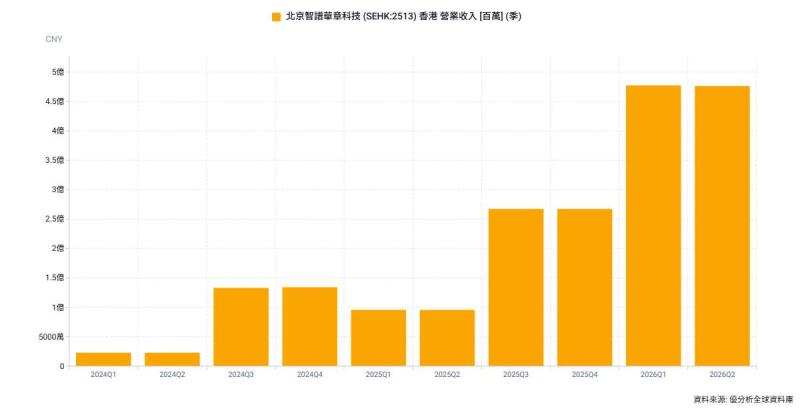
不過,第三季營收提前放大,也同步墊高第四季的比較基期。根據優分析產業資料庫,法人共識原先預估第四季營收約20.12億元,第四季能否維持市場原先期待的強勁成長幅度,仍取決於新一代ASIC、自研CPU及其他客戶專案的實際出貨進度。
(圖片來源:優分析產業資料庫)
營收超預期,不代表獲利一定等比例上修
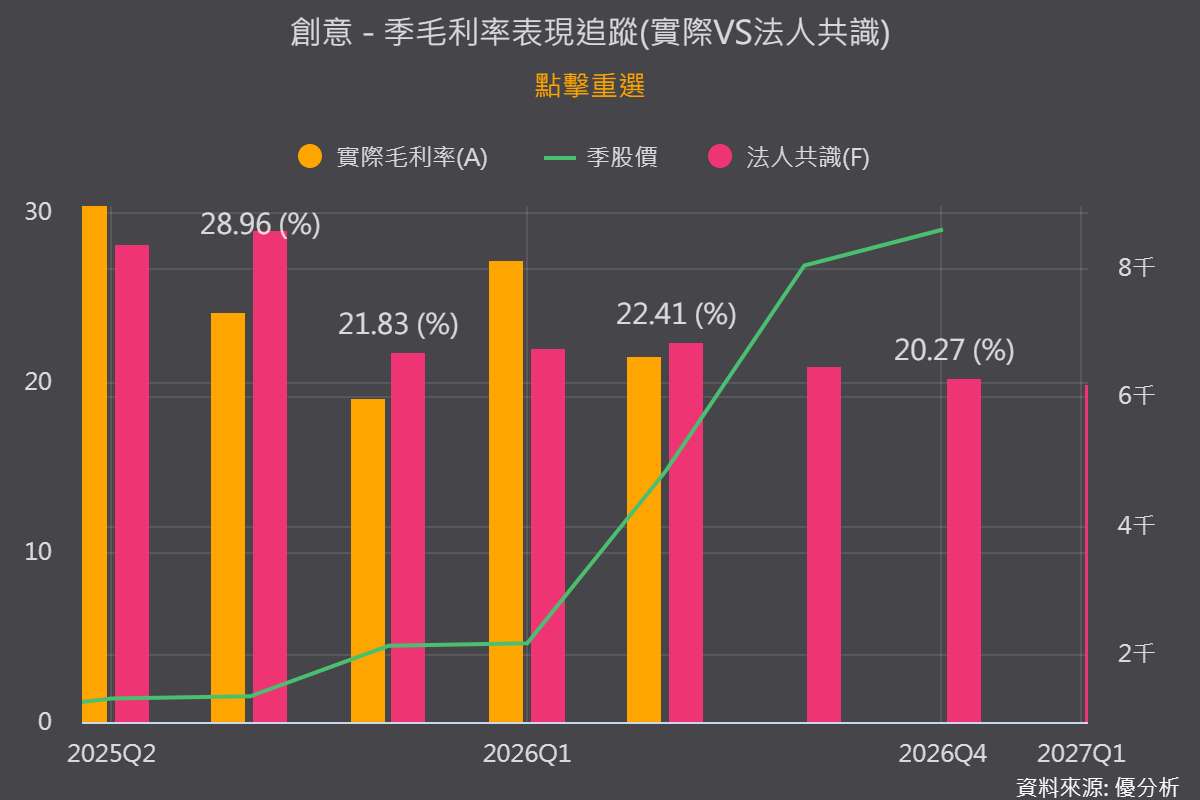
創意(3443-TW)目前主要成長動能來自Turnkey業務,涵蓋晶圓代工、先進封裝及後段供應鏈整合。這類業務營收金額較大,但毛利率低於NRE設計服務,因此Turnkey占比提高雖可快速放大營收,也可能稀釋整體毛利率。
公司先前預期,第三季NRE營收將呈雙位數下滑,Turnkey則雙位數成長,使毛利率較第二季的21.5%再下降數個百分點。營業費用因維持穩定,營業利益率受到的影響可能較小,但實際獲利能否同步超越市場預期,仍須等待第三季財報確認。
因此,第三季財報最重要的數字將不只是營收,而是毛利率下滑幅度,以及營收規模擴大後,營業利益能否持續成長。
(圖片來源:優分析產業資料庫)
2奈米HBM4E獲客戶採用,下一步看量產時程
除了既有Turnkey業務放量,創意9月也宣布,採用台積電N2P製程及CoWoS-L封裝的16Gbps HBM4E PHY與控制器IP已完成設計定案,並獲AI ASIC客戶採用。
這項進展代表創意已進一步卡位2奈米、高頻寬記憶體與先進封裝需求,但「獲客戶採用」仍屬技術與設計階段的重要里程碑,實際營收貢獻仍取決於客戶晶片完成設計、投片及量產的時程。
整體而言,創意第三季營收已明顯超出市場原先設定的成長軌跡,接下來的關鍵不再只是營收能否創高,而是Turnkey放量後,毛利率與營業利益能否守住,以及第四季專案出貨能否在更高基期上繼續成長。若營收超預期最終也能轉化為獲利上修,這波成長才算真正反映到基本面。
2奈米HBM4E獲客戶採用,放量仍取決於台積電配額
除了既有Turnkey業務持續放量,創意(3443-TW)9月也宣布,採用台積電(2330-TW)N2P製程及CoWoS-L封裝的16Gbps HBM4E PHY與控制器IP已完成設計定案,並獲AI ASIC客戶採用,顯示公司已進一步卡位2奈米、高頻寬記憶體與先進封裝需求。
不過,「獲客戶採用」目前仍屬技術與設計階段的重要里程碑,並不代表相關營收已開始大量認列,後續仍須經過客戶晶片設計、投片、驗證及量產,實際貢獻時間也將受到晶圓與先進封裝產能影響。
創意(3443-TW)本身沒有晶圓廠,承接客戶訂單後,仍須向台積電取得先進製程及CoWoS封裝配額。因此,在AI ASIC需求持續增加的情況下,公司下一階段的成長關鍵,已由能否取得專案,進一步轉向客戶需求能否順利轉化為實際投片與出貨。
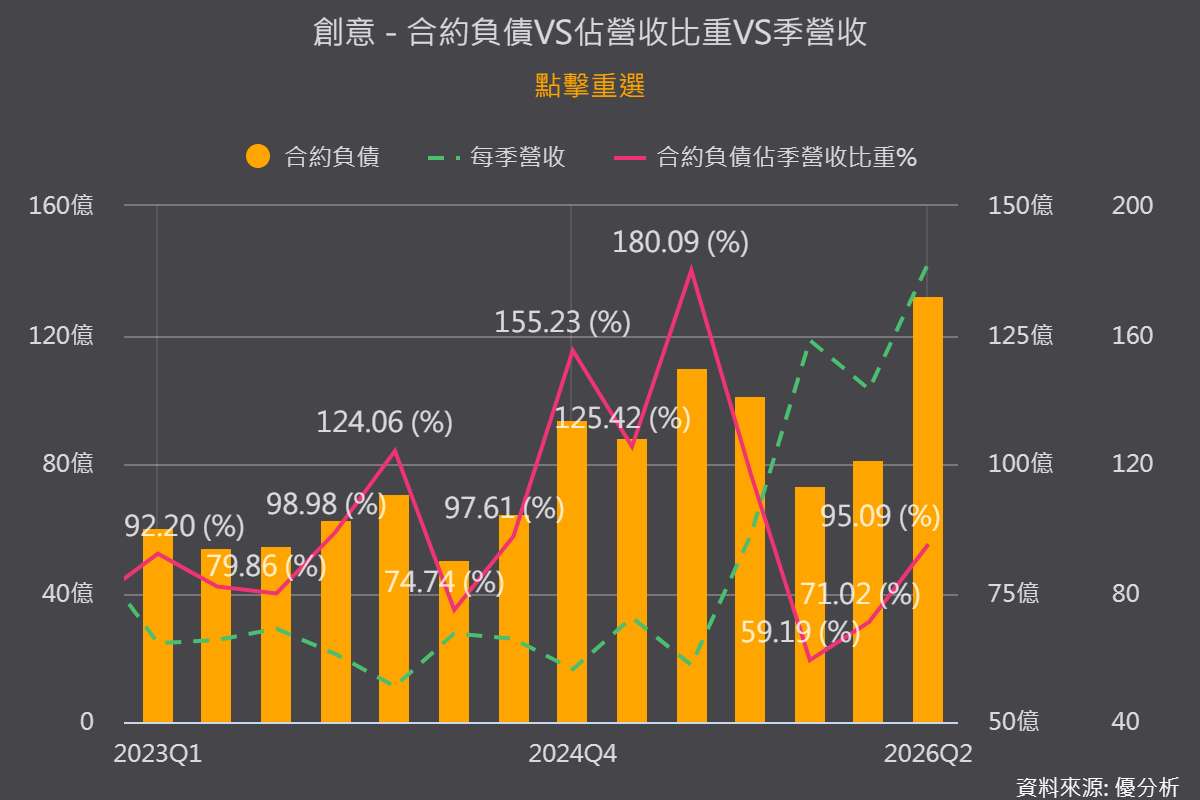
需求能見度也反映在合約負債,創意(3443-TW)第二季合約負債升至132.15億元,合約負債佔季營收95.09%,顯示客戶預付款及待履行合約規模持續提高。不過,合約負債增加不等於同額營收將立即認列,仍須配合晶圓取得、封裝排程及客戶專案進度逐步轉為營收。
整體而言,創意(3443-TW)第三季營收已證明實際出貨明顯優於市場預期,接下來則要由第三季財報確認,Turnkey占比提高後,毛利率與營業利益能否同步成長;第四季營收表現,也將成為高基期下成長能否延續的下一項驗證。