2026年10月13日(優分析/產業數據中心報導)⸺ 電信三雄9月自結獲利出爐,前三季EPS排名出現變化。台灣大(3045-TW)前九月EPS達4.26元,以0.01元之差險勝中華電(2412-TW)的4.25元,暫居電信三雄累計獲利王;遠傳(4904-TW)則以3.16元排名第三。
不過,若只看9月單月,中華電以EPS 0.57元領先台灣大的0.48元及遠傳的0.36元,營收、營業利益、EBITDA與EPS更同步創下歷年同期新高。
電信三雄的競爭也不再只是比用戶數及月租費。中華電加速發展IDC、雲端與資安;台灣大靠AIDC、momo及高資費用戶成長;遠傳則以5G滲透率、企業雲端與AI顧問服務追趕。
台灣大僅贏0.01元,累計EPS暫居第一
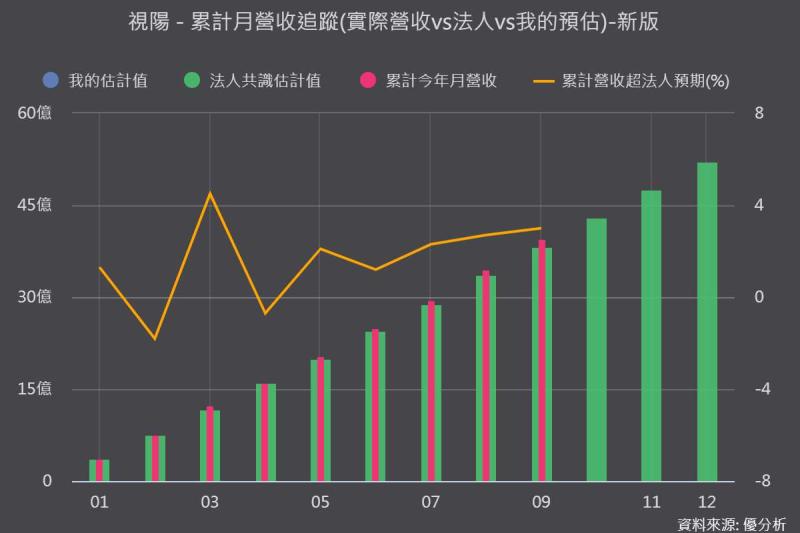
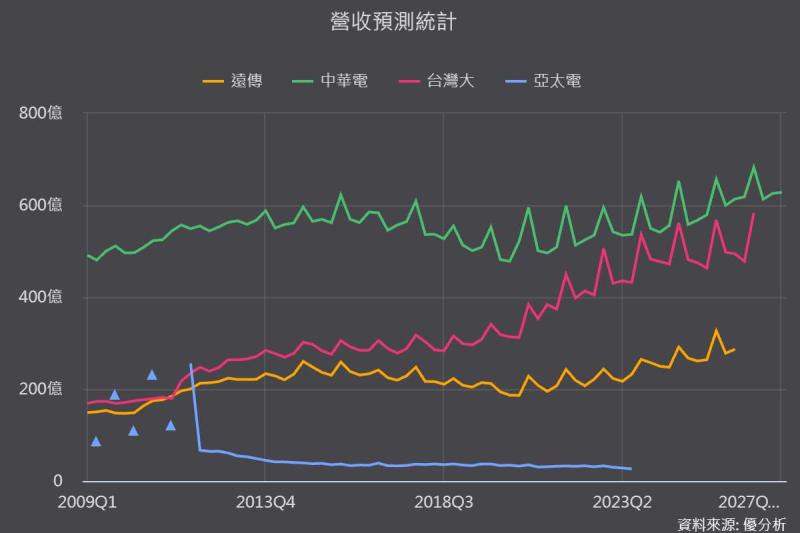
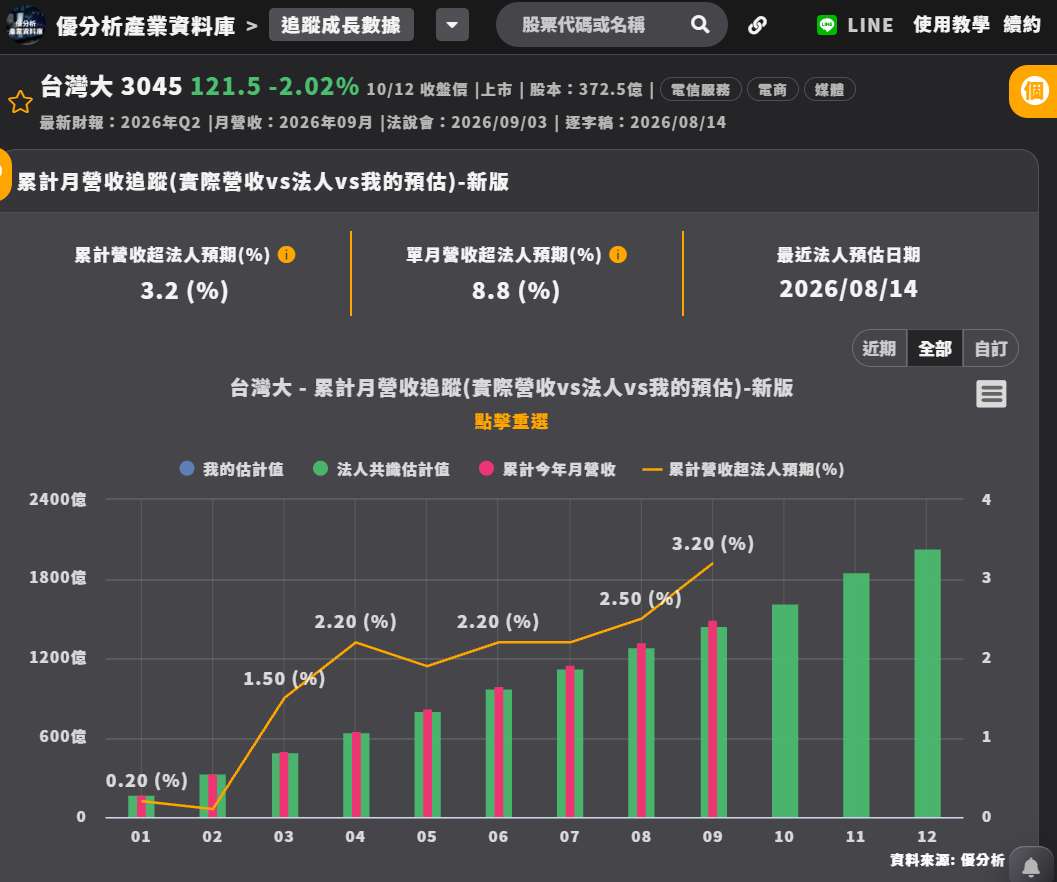
台灣大9月營收174.1億元,月增3.7%、年增10.3%;營業利益19.2億元、年增15.4%,稅後淨利14.7億元、年增28.2%,單月EPS為0.48元。
 (圖片來源:優分析產業資料庫)
累計前九月營收1,495.8億元、年增5.3%,營業利益179.4億元、年增16%,稅後淨利129.5億元、年增22.7%,EPS達4.26元。
台灣大目前能夠暫居獲利王,關鍵來自「電信、企業、科技」三層成長。
電信本業方面,iPhone 18 Pro系列帶動換機需求,申辦用戶中超過七成選擇月租1,399元以上高資費方案,推升單月手機銷售收入年增20%;高速家用寬頻需求增加,也帶動家戶事業營收成長15%。
企業市場則受惠AIDC收入挹注,單月營收年增幅明顯提高;科技事業方面,momo營收年增8%,成為電信本業以外的重要營收來源。
這使台灣大的成長結構比傳統電信業者更多元,但也必須留意手機銷售與電商業務營收規模雖大,毛利率通常低於電信服務,後續仍要觀察產品組合對獲利率的影響。
中華電單月最強,0.01元差距第四季仍可能翻盤
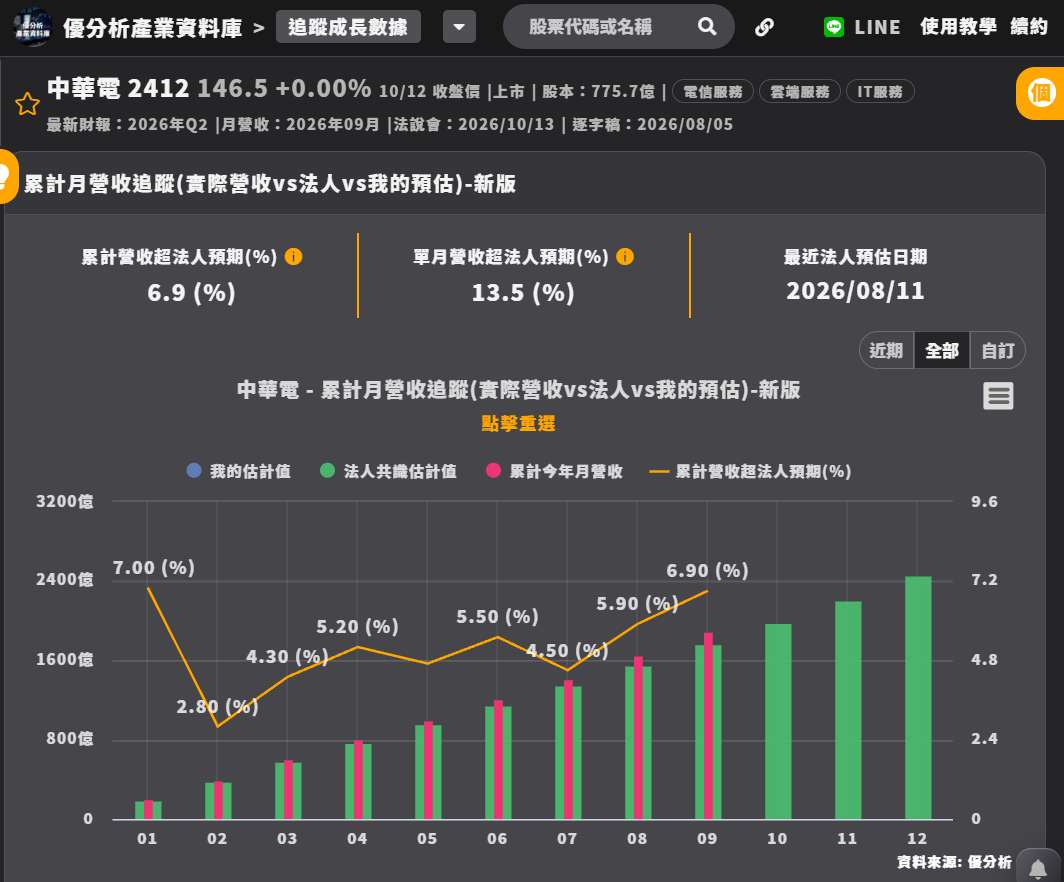
中華電9月營收244億元、年增20.9%,營業淨利53.2億元、年增36.6%,歸屬母公司淨利44.4億元、年增44.2%,單月EPS達0.57元,拿下電信三雄9月營收與獲利雙冠王。
 (圖片來源:優分析產業資料庫)
累計前九月營收1,889.5億元、年增10.8%,歸屬母公司淨利329.7億元、年增12.1%,EPS為4.25元,僅落後台灣大0.01元。
中華電9月成長除了行動與寬頻本業,也受到一次性資產活化收益挹注,因此不能直接將單月44%的淨利成長率視為常態。
不過,排除一次性因素後,中華電的企業資通訊業務仍維持強勁成長。9月資通訊營收年增24.9%,主要受惠金融及監管機構擴大IDC、雲端、資安設備建置,以及海外台商建廠專案完工交付。
寬頻業務同樣呈現升級趨勢,300Mbps以上高速寬頻用戶年增14.4%,其中1Gbps以上用戶數年增超過六成,反映AI應用、影音服務及企業數位轉型正在提高頻寬需求。
由於中華電單月EPS已領先台灣大0.09元,累計差距卻只有0.01元,第四季仍可能重新奪回全年獲利王。
遠傳EPS落後,5G滲透率卻跑在前面
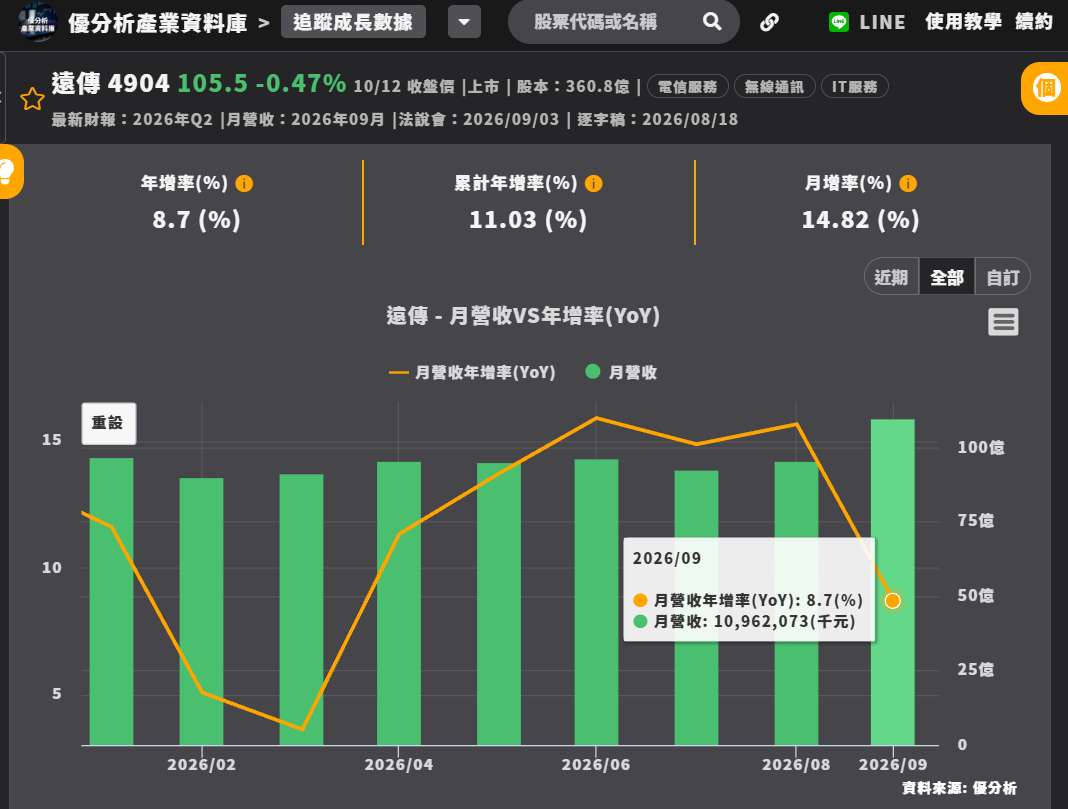
遠傳9月營收109.62億元、年增8.7%,EBITDA為33.96億元、年增7.7%,稅後淨利12.92億元、年增8.2%,三項數據均創歷年同期新高,單月EPS為0.36元。
 (圖片來源:優分析產業資料庫)
累計前九月營收862.3億元、年增11%,稅後淨利113.92億元、年增13.2%,EPS達3.16元。
遠傳前三季EPS雖與台灣大、中華電仍有差距,但5G升級速度較快。公司月租型用戶5G滲透率已在9月突破五成,5G與4G用戶數正式出現黃金交叉。
隨著iPhone新機帶動用戶升級,平均每戶貢獻金額(ARPU)持續提高,行動服務營收已連續67個月成長。
企業事業方面,遠傳受惠雲端專案交付,並取得GitHub AI開發顧問資格,準備結合雲端、資安、系統整合及企業數位轉型經驗,搶攻企業導入生成式AI的顧問商機。
因此,遠傳目前雖不是EPS冠軍,但5G滲透率、企業雲端與AI顧問服務,提供未來追趕的成長空間。
三雄已從「電信費」打到「AI與企業服務」
從前三季數據來看,電信三雄的競爭已經由傳統語音及月租費,延伸至三個新戰場:
| 公司 | 前九月EPS | 核心成長動能 | 主要觀察點 |
|---|---|---|---|
| 台灣大 | 4.26元 | AIDC、高資費方案、momo | 非電信業務獲利率 |
| 中華電 | 4.25元 | IDC、雲端資安、高速寬頻 | 排除一次性收益後成長 |
| 遠傳 | 3.16元 | 5G升級、企業雲端、AI顧問 | EPS差距能否縮小 |
台灣大的優勢是業務多元,AIDC與電商提供電信以外的成長;中華電擁有最大營收與網路基礎建設規模,在IDC、雲端及資安市場更具資源優勢;遠傳則在5G滲透率與企業智慧資通訊服務上積極追趕。
高股息之外,應該看哪個指標?
電信股常被視為高股息、防禦型標的,但若只比較EPS高低,仍可能忽略三家公司股本、一次性收益與業務結構的差異。
後續可觀察四項指標:
-
行動服務ARPU能否持續上升。
-
IDC、AIDC、雲端與資安營收能否維持雙位數成長。
-
非電信業務擴張後,整體毛利率是否受到稀釋。
-
全年EPS與現金股利能否同步提高。
整體而言,台灣大目前以0.01元之差暫居前三季EPS王,但領先幅度幾乎可以忽略;中華電9月單月獲利最強,第四季隨時可能翻盤;遠傳則以5G滲透率與企業AI服務累積追趕動能。
電信三雄的獲利競賽,已不再只是「誰的基地台多」,而是誰能把既有用戶與網路優勢,轉化成IDC、雲端、資安及AI服務的長期成長。