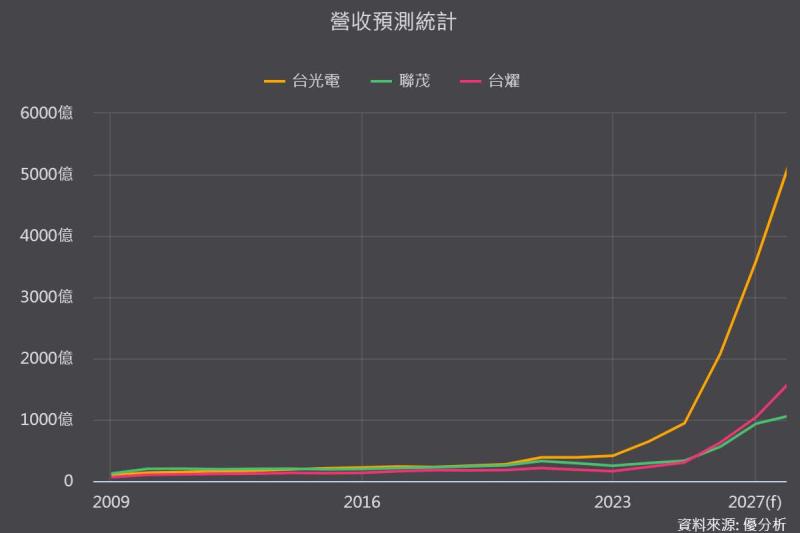
2026年10月14日(優分析/產業數據中心報導)⸺ AI伺服器需求強勁,加上銅箔基板(CCL)漲價與產品組合持續升級,台光電 (2383-TW)、台燿 (6274-TW)、聯茂 (6213-TW) 於10月5日公布9月營收,三家同步改寫單月新高,顯示產業仍處於量價齊揚階段。
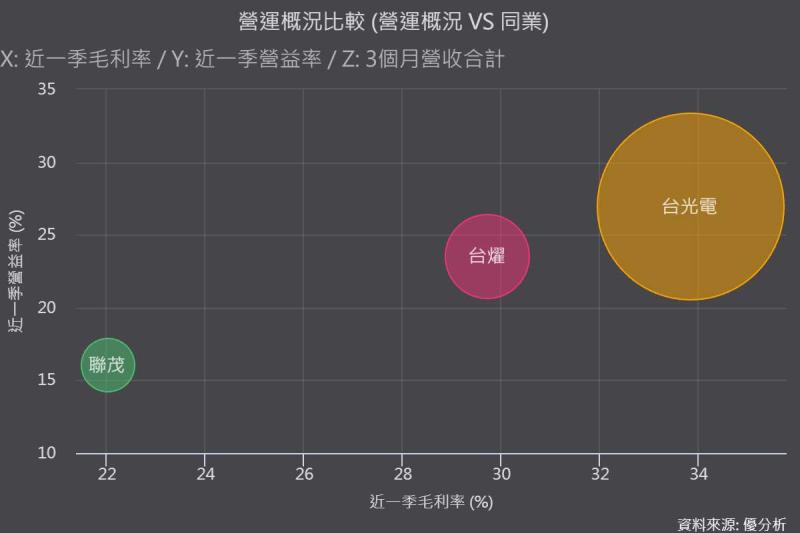
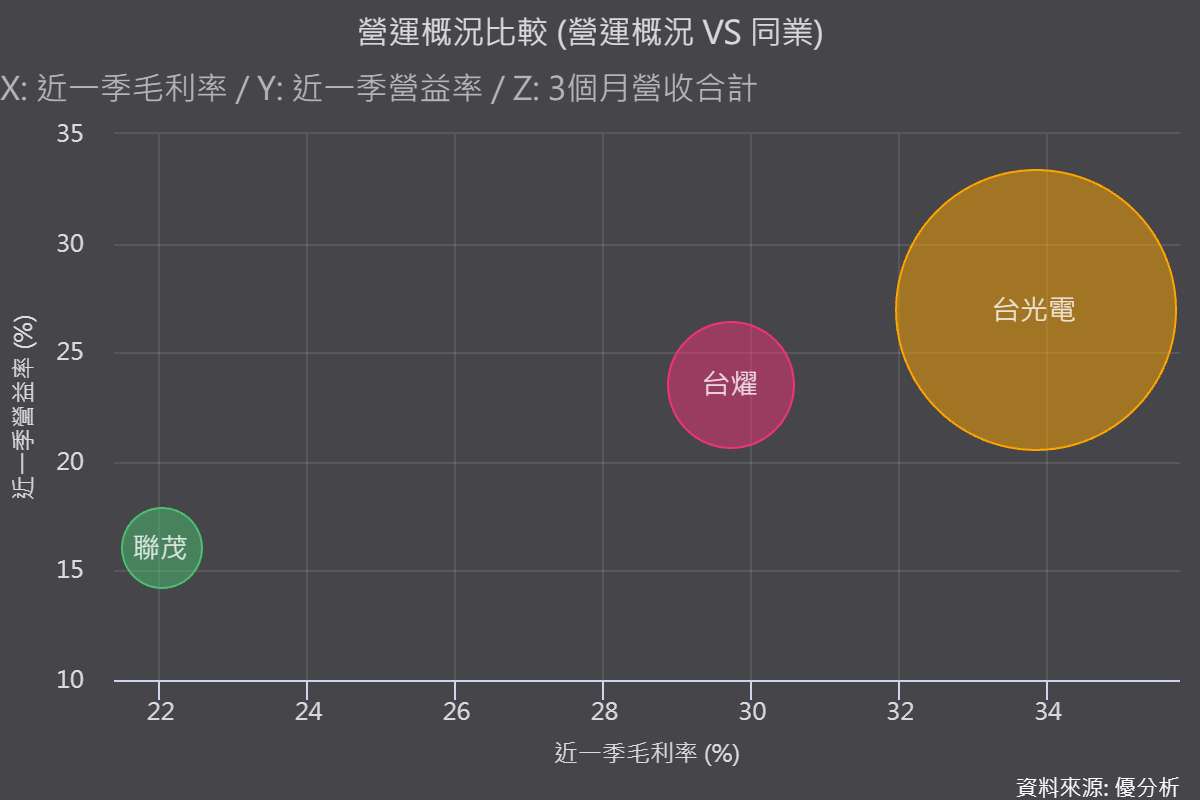
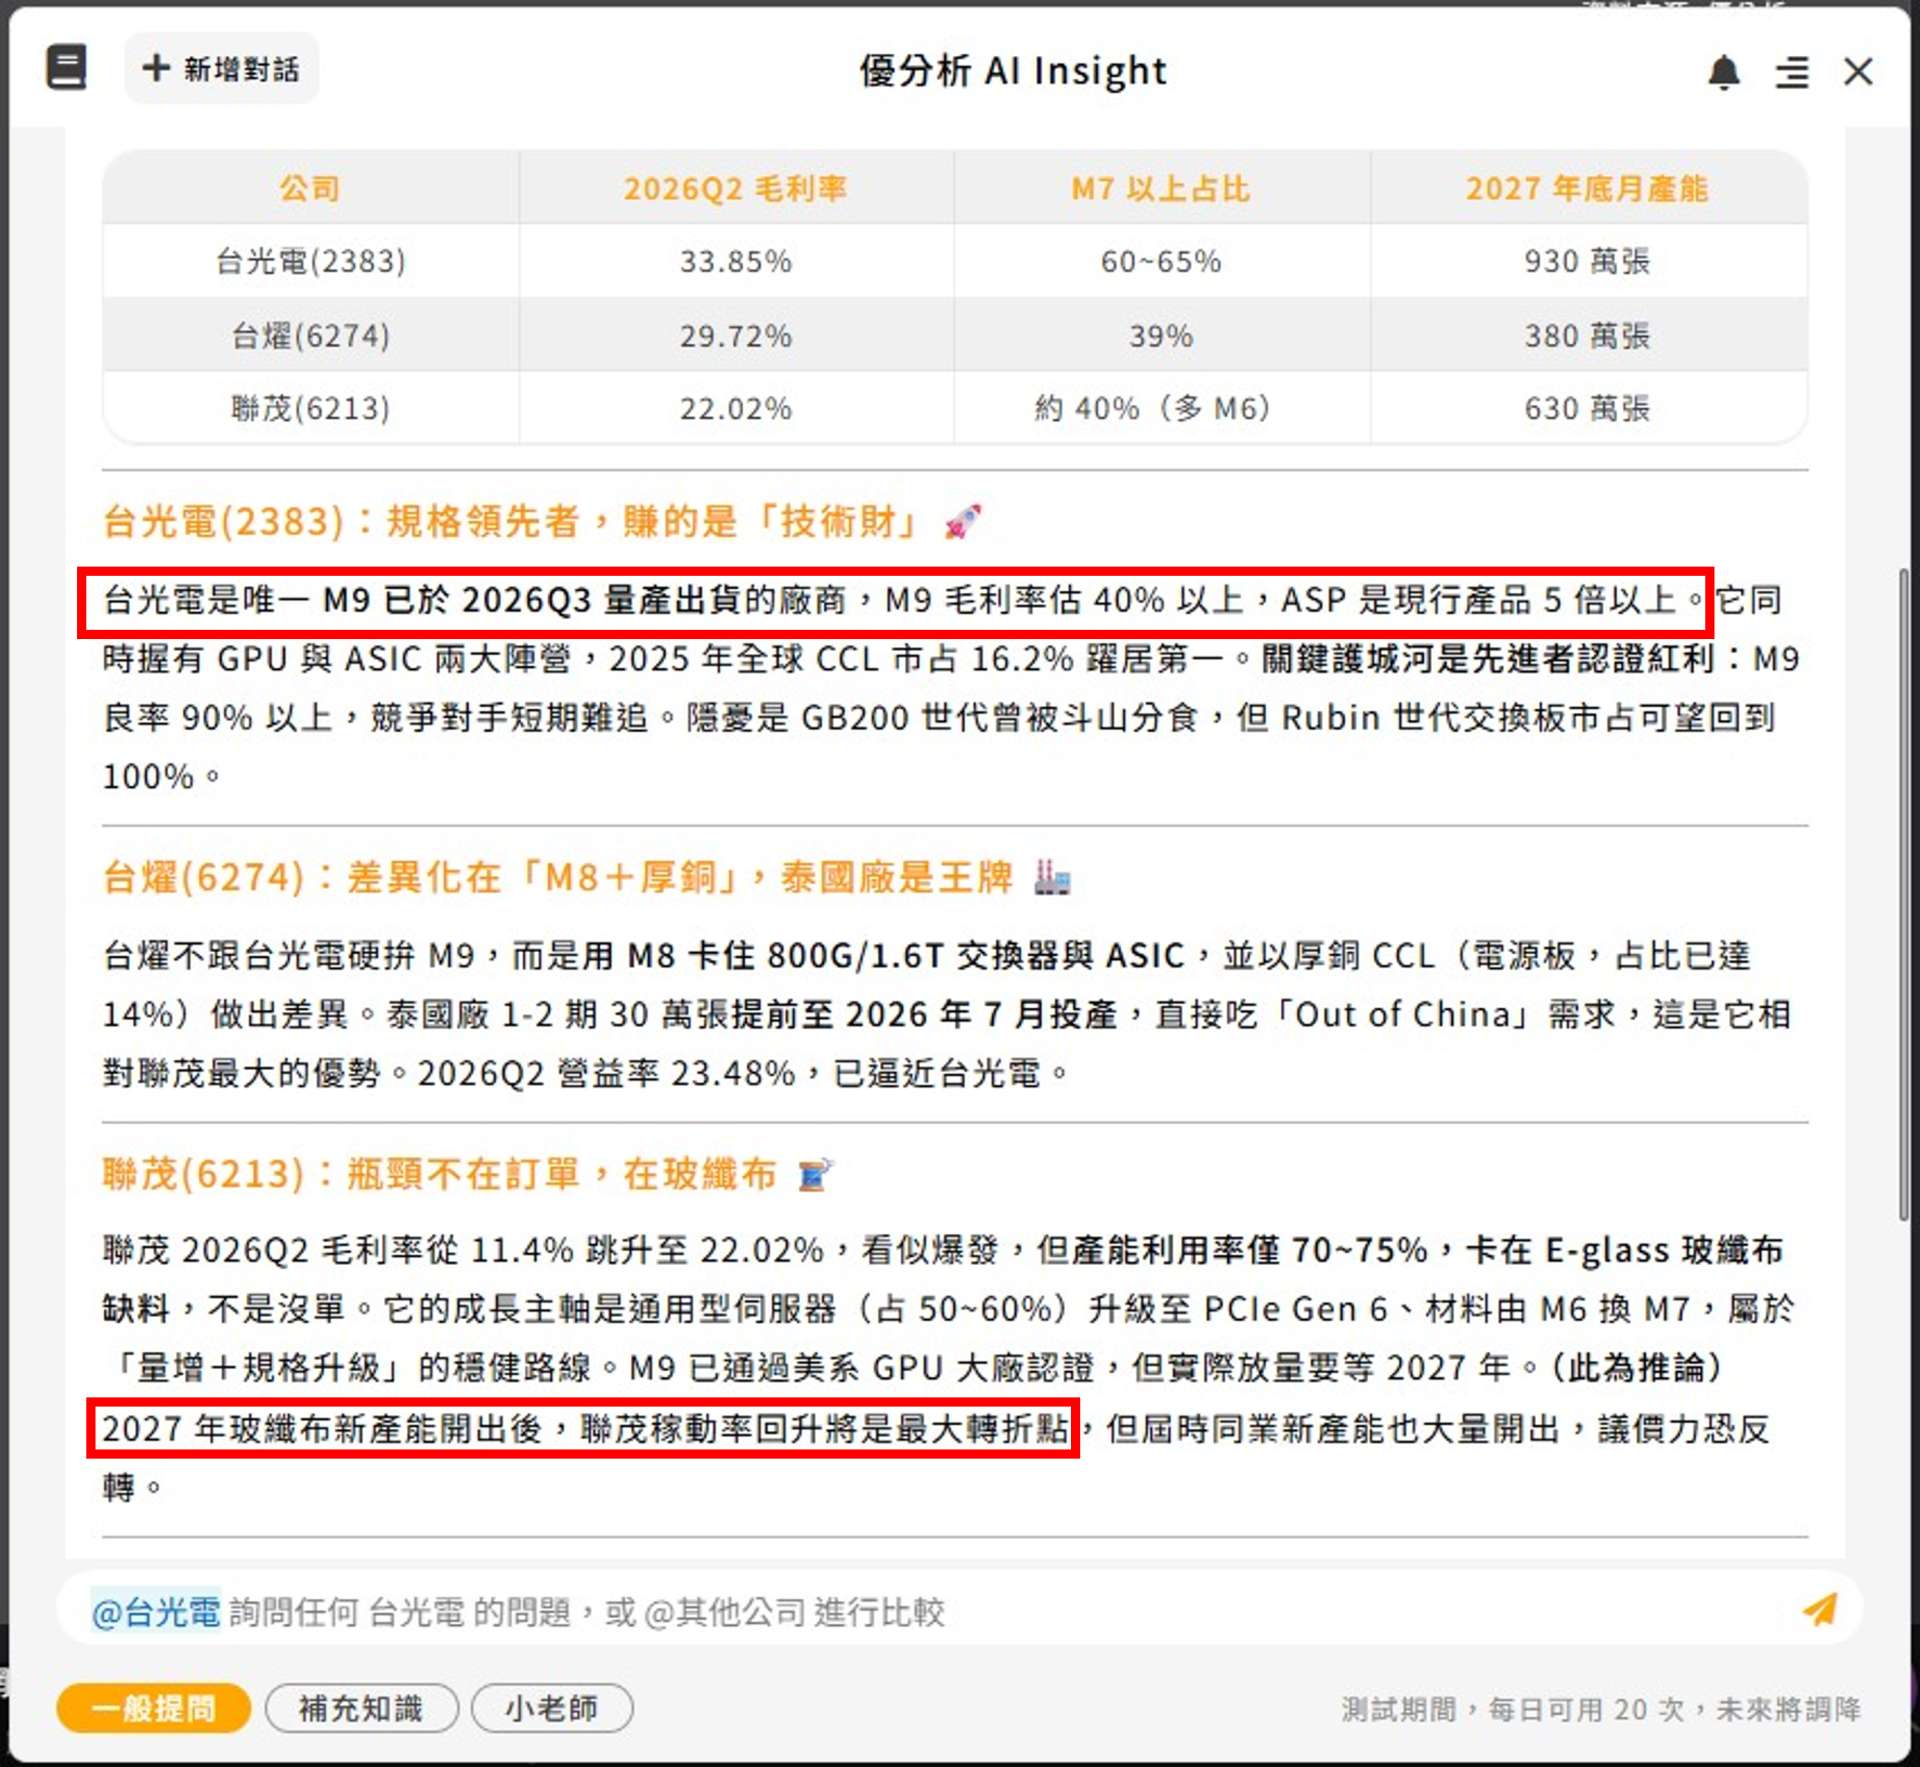
台光電9月營收215.32億元,月增6.9%、年增168.9%,前九月營收1,412.27億元、年增103.7%;台燿9月營收61.26億元,月增3.6%、年增114.8%,前九月營收423.04億元、年增99.4%;聯茂9月營收58.24億元,月增15.5%、年增110.7%。三家在CCL供應鏈上佔據不同定位,高階產品佔比與毛利率表現呈高度相關。
(資料來源:優分析產業數據中心)
供給面亦有利CCL廠維持定價權。TrendForce指出,NVIDIA Rubin世代因基板面積、層數及rack板件複雜度提高,推升高階玻纖布需求,而主要供應商新增產能最快仍待2027年中開出,短期材料缺口難解。法人供應鏈調查則顯示,CSP為確保高階PCB/CCL產能,已開始討論預付款及長期供貨協議(LTA),反映下游客戶擔心未來數年高階產能仍偏緊。
需求端除AI伺服器數量成長外,傳輸速度升級也帶動「光、銅並進」。隨PCIe 6.0、800G/1.6T Switch普及,長距離高速傳輸逐步轉向光通訊,但板內、晶片與交換器周邊仍高度依賴短距高速電氣傳輸;頻率愈高,對訊號損耗與完整性的要求反而更嚴格,促使CCL由M7升級至M8、M9甚至PTFE,並帶動PCB層數、HDI與多次壓合需求同步增加。法人認為M8正逐步成為AI Server與Networking的標準材料,2027至2028年更將往M9/PTFE演進,材料世代升級將持續帶來ASP提升。
業界因此普遍認為,未來兩年PCB擴產速度仍可能快於高階CCL有效產能開出,短期看漲價、長期看規格升級,10月下旬財報與電路板展釋出的資訊,將成為觀察2027年產業景氣的重要指標。