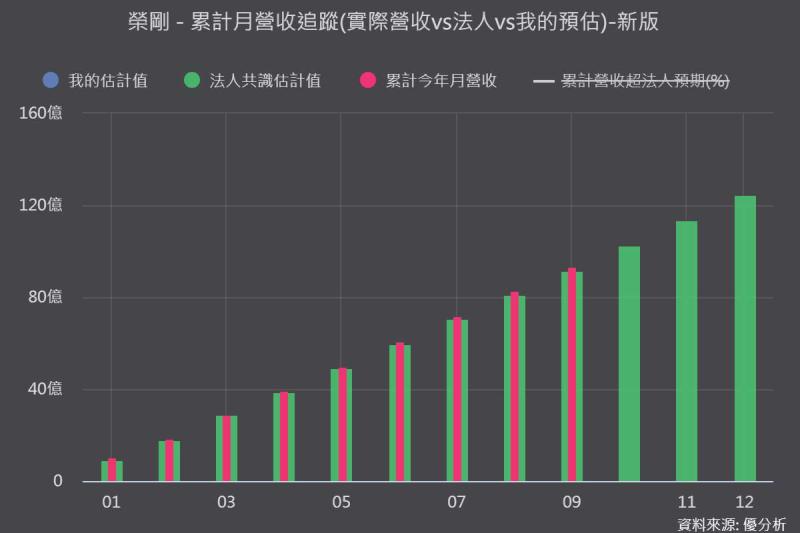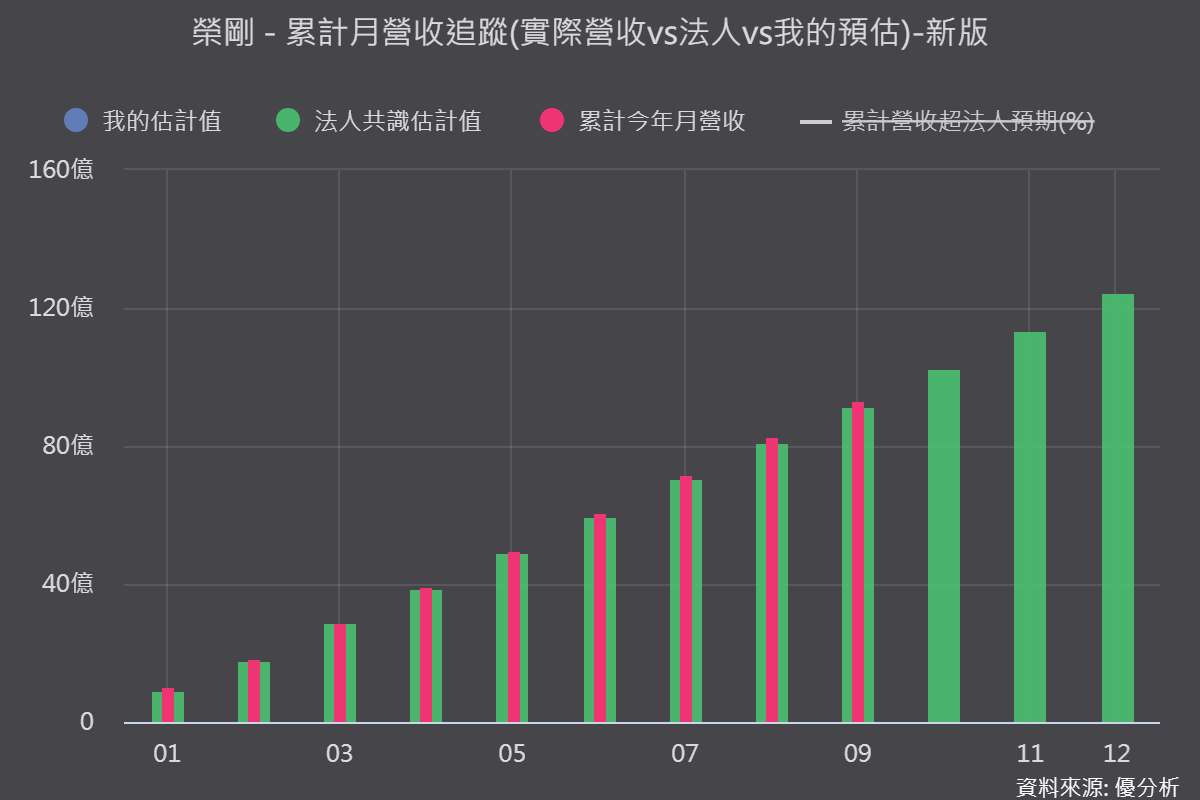
2026年10月16日(優分析/產業數據中心報導)⸺ 榮剛在手訂單從先前的約80億元,增加至約85億元,且尚未納入新建設備未來可承接的訂單。
總經理表示,下半年平均單價較上半年成長約20%,軍工、能源需求強勁,產能供不應求,客戶正洽談長期供貨合約。
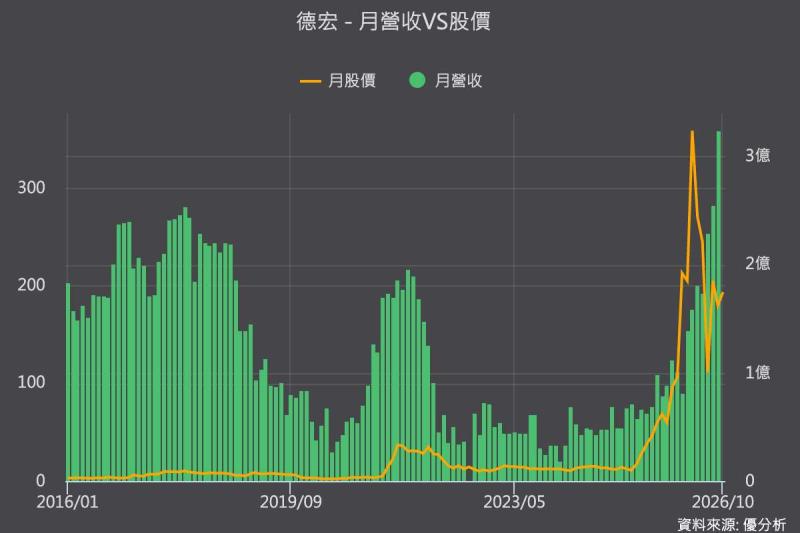
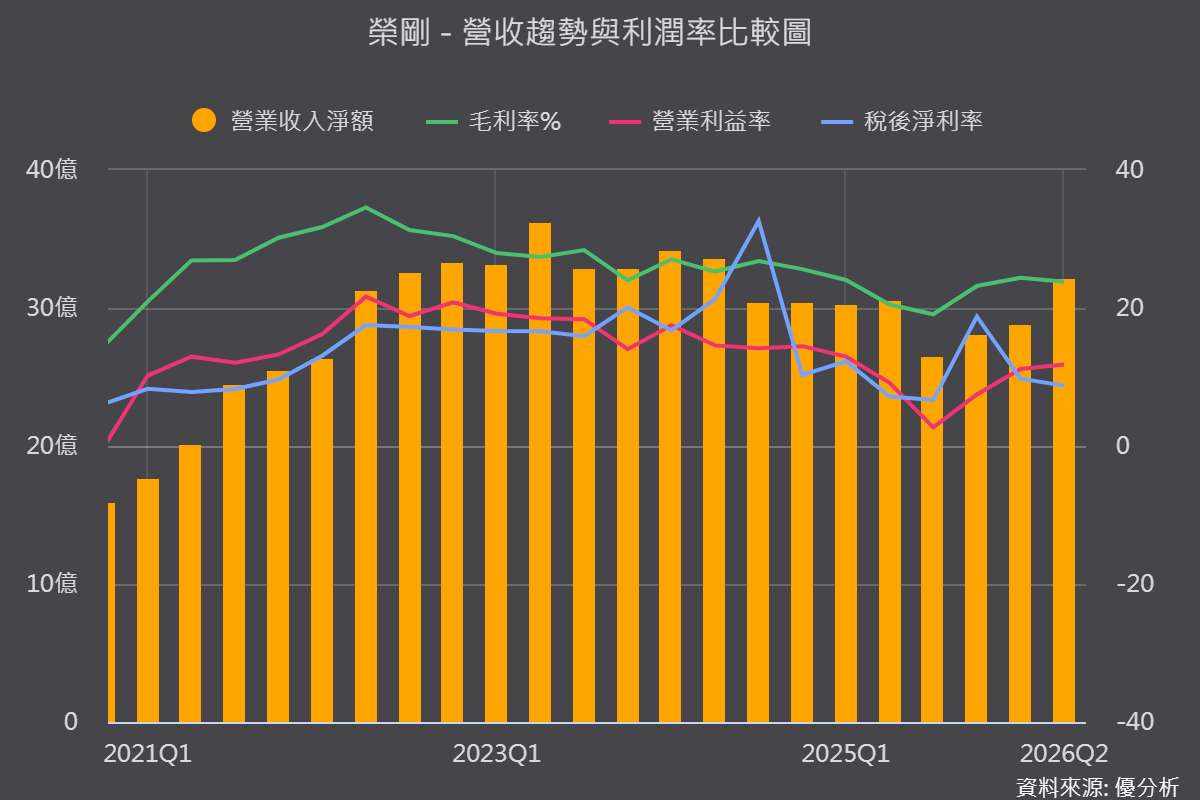
第二季營收32.14億元,季增11.70%、年增5.05%,毛利率23.81%、年增3.32個百分點,營業利益年增35.62%;8月營收10.77億元,年增38.90%,前8月累計82.78億元,年增5.83%。
(圖片來源:優分析產業資料庫)
訂單不是問題,產能才是瓶頸
真正值得注意的是,總經理直言「訂單不是問題,但產能有限」,接單有較多彈性可以挑選,這也是推升均價的原因,加上新設備進駐、規模經濟提升,毛利率向上的趨勢可望延續。
新產能的建置進度如下:50噸電弧爐試車順利、運轉穩定;8000噸油壓鍛造機9月底完成、10月中熱軋試車,11月起產能逐步釋出,2027年第一至二季逐步正常化,可切入大型模具等應用;真空電弧重熔設備由5台增至10台,新增3台10月中試車,最快2027年第一季交貨,另有2台12月完成,公司並規劃再增至15台,預計年底完成;電渣重熔設備目前6台,內部評估再增4台,待董事會通過,最快2027年下半年加入生產。
航太、軍工、能源三大引擎,占營收約6成
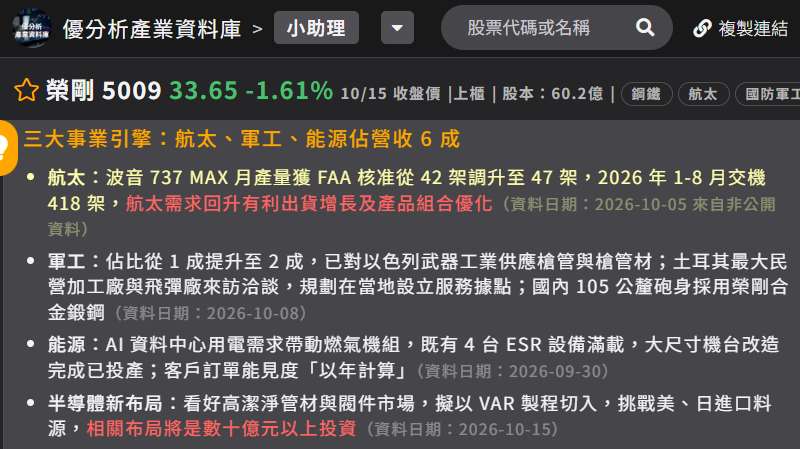
航太方面,美系飛機製造大廠主力機型月產量獲核准由42架調升至47架,今年1至8月交機418架,航太需求回升有利出貨與產品組合優化。
軍工占比從1成提升至2成,已對海外軍工業者供應槍管與槍管材,另有海外飛彈與加工業者來訪洽談,規劃在當地設立服務據點,國內105公釐砲身也採用榮剛的合金鍛鋼。
能源方面,AI資料中心用電需求帶動燃氣機組,既有4台電渣重熔設備滿載,客戶訂單能見度以年計算。
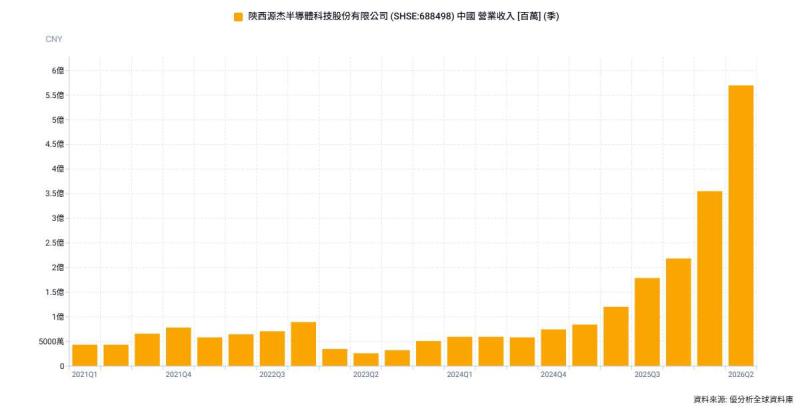
(圖片來源:優分析產業資料庫)
半導體新布局,擬以真空重熔製程切入高潔淨管材
公司看好高潔淨管材與閥件市場,擬以真空電弧重熔製程切入,挑戰美、日進口料源,相關布局預計是數十億元以上的投資。
風險提醒:工具鋼復甦偏緩,新設備時程若延後會遞延貢獻
機械模具及一般工業用途占2025年營收47%,工具鋼需求自2024年至今尚未明顯復甦;鉬鐵等合金原料價格持續上漲,可能增加成本壓力;新設備試車或客戶認證時程若延後,產能轉化為營收與獲利的時間也將遞延。
2025年全年營收115.60億元、年減10.14%,稅前淨利年減54.71%,主要受匯損與關稅拖累,法人預估2026年營收年增8.59%、毛利率24.31%,後續須追蹤設備試車與良率進度、新產能加入後的接單金額,以及高毛利產品的營收占比。