
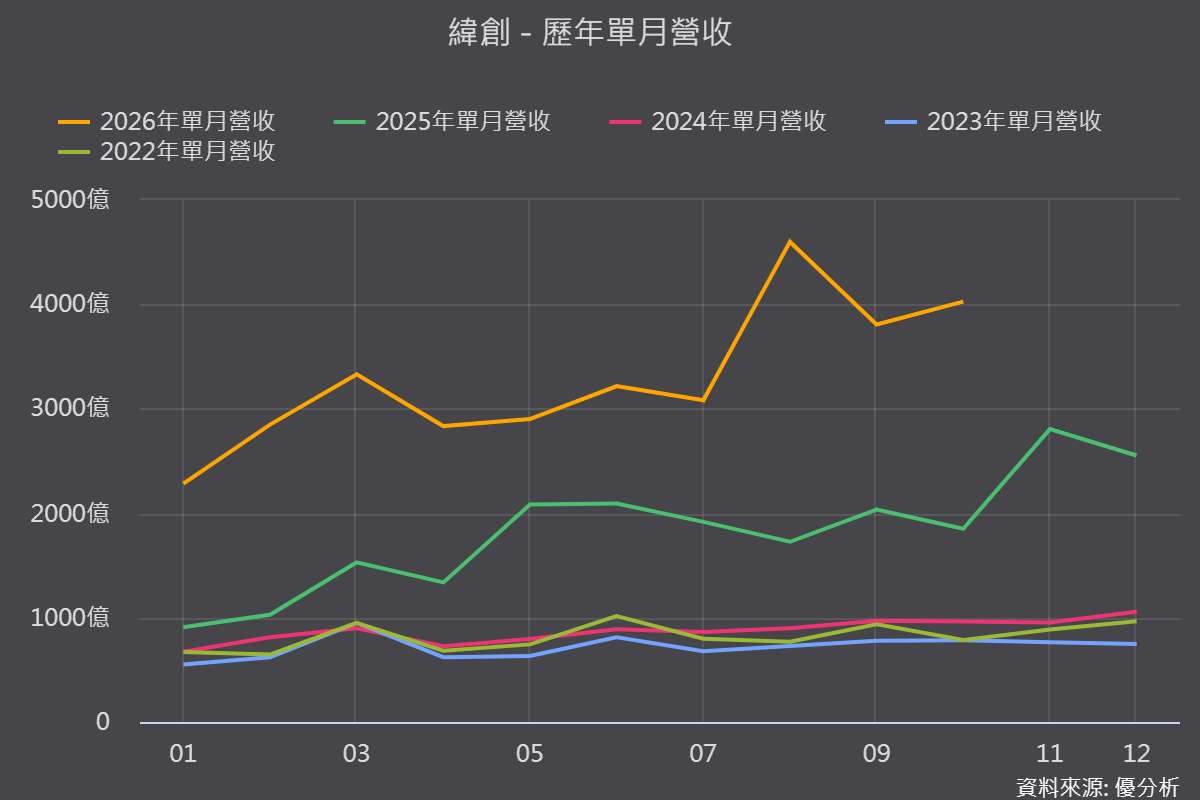
2026年11月18日(優分析/產業數據中心報導)⸺ 緯創AI伺服器業務持續爆發,2026年第三季合併營收達1.15兆元,季增28.3%、年增102.4%,首度突破單季兆元大關。
產品結構也快速轉變,伺服器營收占比升至83%,筆電降至12%,公司正從傳統代工走向AI伺服器製造。
不過,營收規模快速擴大,也帶來毛利率稀釋與客戶集中問題。
隨著美國產能陸續開出,以及AMD新平台加入,2027年能否延續成長,將是市場關注焦點。
AI伺服器占比衝上83%,營收規模快速放大
緯創第三季營收1.15兆元,季增28.3%、年增102.4%,前10月營收年增99.53%,成長動能強勁。
產品結構方面,伺服器占比從2025年上半年的約69%,提升至2026年第三季的83%;筆電則從約26%降至12%。
AI伺服器已成為主要營收來源,帶動公司營運規模跳升。
毛利率回升至5.9%,仍有產品組合壓力
第三季毛利率回升至5.9%,季增0.24個百分點,營益率為4.24%,反映產品組合改善與良率提升。
不過,毛利率仍年減1.49個百分點,顯示高單價AI系統組裝業務仍有稀釋毛利率的壓力。
尤其Buy & Sell模式包含GPU等高價零組件,雖然能快速放大營收,但毛利率未必同步提高。
後續應更關注營業利益與獲利金額,而非只看營收成長。
美國擴產與AMD新平台,接棒2027年成長
緯創2026年資本支出約600億元,2027年預計持續增加。
美國德州D1廠投資約7億美元,已投入GB300量產;台灣高雄新廠預計2027年第一季量產,台南、新竹及越南也同步擴充產能。
此外,AMD Helios平台預計2026年第四季出貨,緯創為主要供應商,相關動能可望延續至2027年上半年。
法人預估,GB/VR機櫃出貨量將從2026年的約1.9萬至2萬櫃,增加至2027年的2萬至2.5萬櫃以上。
德州政策與筆電衰退,仍是後續風險
緯創成長高度仰賴AI伺服器,但客戶集中度與美國資料中心政策變化值得留意。
德州州長當選人曾承諾暫停核准新資料中心,當地占全美規劃中資料中心容量約25%,若政策收緊,可能影響部分客戶建置與交付時程。
另一方面,記憶體漲價推升PC成本,緯創預估2027年筆電出貨將雙位數年減。
當傳統PC業務走弱、AI伺服器比重持續提高,緯創能否維持獲利率,將比營收成長更值得追蹤。

