2026年10月22日(優分析/產業數據中心報導)⸺ 東台(4526)正加速從傳統工具機廠轉型為半導體設備整合商,成長動能不再只看工具機景氣,而是來自AI伺服器、IC載板帶動的PCB鑽孔設備需求,以及先進封裝設備接單。
半導體與電子相關業務占比已提高至約40%,PCB鑽孔機訂單能見度更延伸至2028年上半年。
不過,東台2026年上半年仍每股虧損1.02元,零組件缺料也拉長設備交期,接單成長能否轉化為實際營收與獲利,將是接下來的關鍵。
電子設備占比升至40%,東台轉型速度超出原先目標
東台2025年前三季營收仍以工具機為主,電子設備占比僅約12.8%。
公司原先設定2026年電子設備業績占比提升至20%,但截至2026年9月,電子設備事業已約占合併營收3成;若再加計工具機中應用於半導體設備及耗材加工的部分,半導體與電子相關業務占比已達約40%。
這代表東台正從單機設備製造,轉向以製程為核心的系統整合解決方案。
隨著AI伺服器厚板與IC載板需求增加,PCB鑽孔機成為近期主要成長引擎,2026年前十個月接單年增超過一倍,部分客戶單筆採購超過10台,顯示需求正由短期急單轉向較長期的設備規劃。
PCB鑽孔機訂單能見度延伸至2028年,擴產將於2027年發酵
東台在手訂單金額近年大致維持30億元上下,但訂單能見度明顯拉長。
2026年9月時,整體訂單能見度已看到2027年上半年;到了10月,部分PCB鑽孔設備訂單進一步延伸至2028年上半年,反映高階設備需求與交期同步升溫。
為因應需求,東台規劃將路科廠一棟工具機廠房改作PCB設備生產空間,預計2027年中將高階PCB鑽孔機月產能從約60至70台提高至100台。
此外,吳江廠已加入營運,低階機種逐步移往蘇州生產,台灣廠則集中發展高階設備,有助於調整產品組合。
不過,公司評估新增產能對營收的實質貢獻要到2027年才會逐步顯現。
先進封裝設備從驗證走向出貨,營運仍面臨缺料與獲利考驗
半導體設備方面,東台的晶圓研磨設備已進入客戶驗證,可將厚度約750微米的晶圓減薄至100微米;刨平機已出貨,封裝用雷射鑽孔機也取得10台訂單,預計於2026年下半年至2027年上半年出貨。
公司並與東捷科技合作FOPLP及玻璃載板TGV相關製程,擴大先進封裝設備布局。
然而,訂單增加尚未完全反映在獲利。
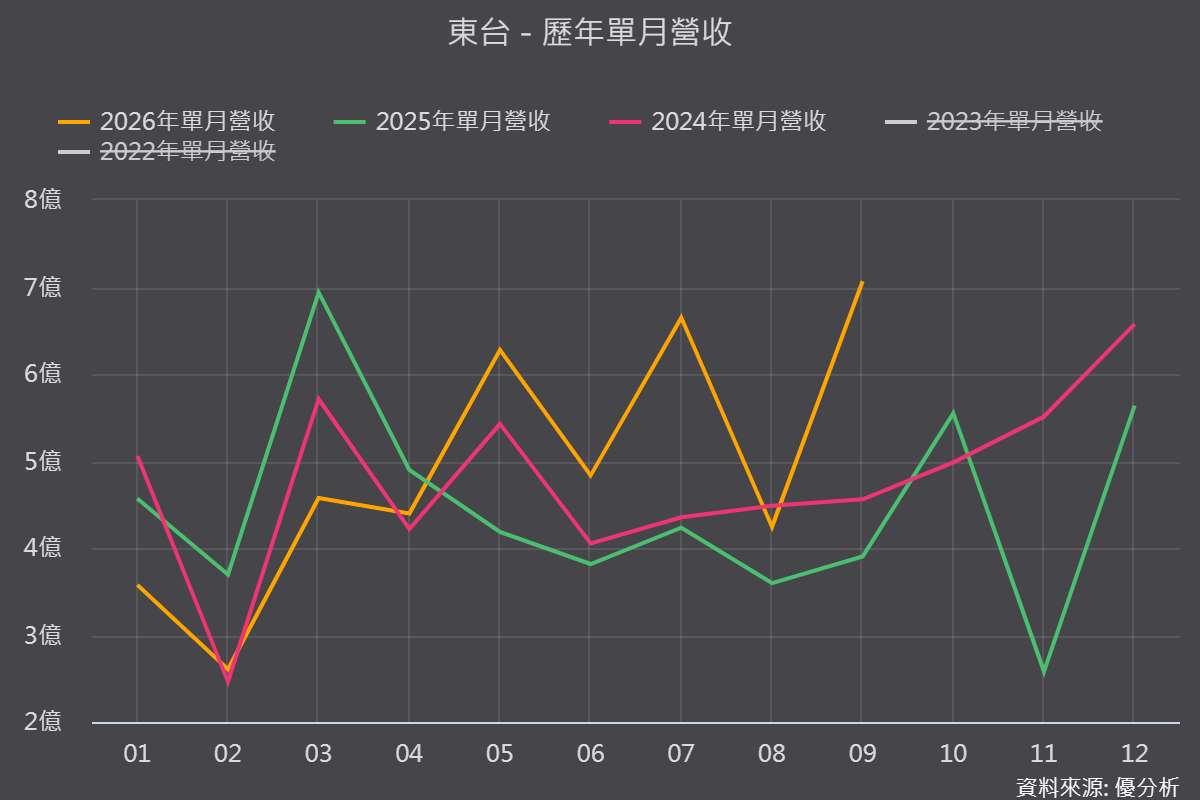
東台2026年上半年每股虧損1.02元,9月營收雖年增81.03%,創2023年10月以來高點,但線性滑軌、光學尺等零組件缺料,仍使部分設備交期延長,特殊機台甚至可能達30個月。
後續應觀察下半年出貨能否改善獲利,以及2027年新增產能與半導體設備訂單能否順利轉化為營收,才是判斷東台轉型成果的關鍵。