
2026年11月18日(優分析/產業數據中心報導)⸺ 亞昕(5213-TW) 在新北的純 3 房案截至法說會已售近 6 成,戶型幾乎全是三房。公司在法說會上將銷售表現歸因於三項產品條件:基地鄰近捷運站、主打自住、總價控制在 7,000 萬元以下;央行對高價住宅的認定,新北市是 6,000 萬元,總價跨過門檻,貸款成數僅有 3 成,而且不得有寬限期。
公司的原話是「你也不要搞到總價基本上破 7,000 萬這個會有貸款壓力」,7,000 萬元是台北市的門檻,新北市的門檻是 6,000 萬元,其他縣市 4,000 萬元,認定採鑑價或買賣金額孰低。
這項規定也排除以修繕、周轉金名目加貸,青安與公教貸款同樣不能豁免。總價跨過門檻之後,買方須準備 7 成自備款。
兩條產品線的分野
關於這個純 3 房案的客戶結構,公司表示,開案第一週的客戶來自金融業,科技業客戶則在第二梯次進場;另外,中和的豐森大境也已售近 6 成,公司表示中和的人口密度持續支撐 2 房、3 房需求。預售案成交後,已收款項會先列入合約負債,成屋的一邸則是交屋就認列。
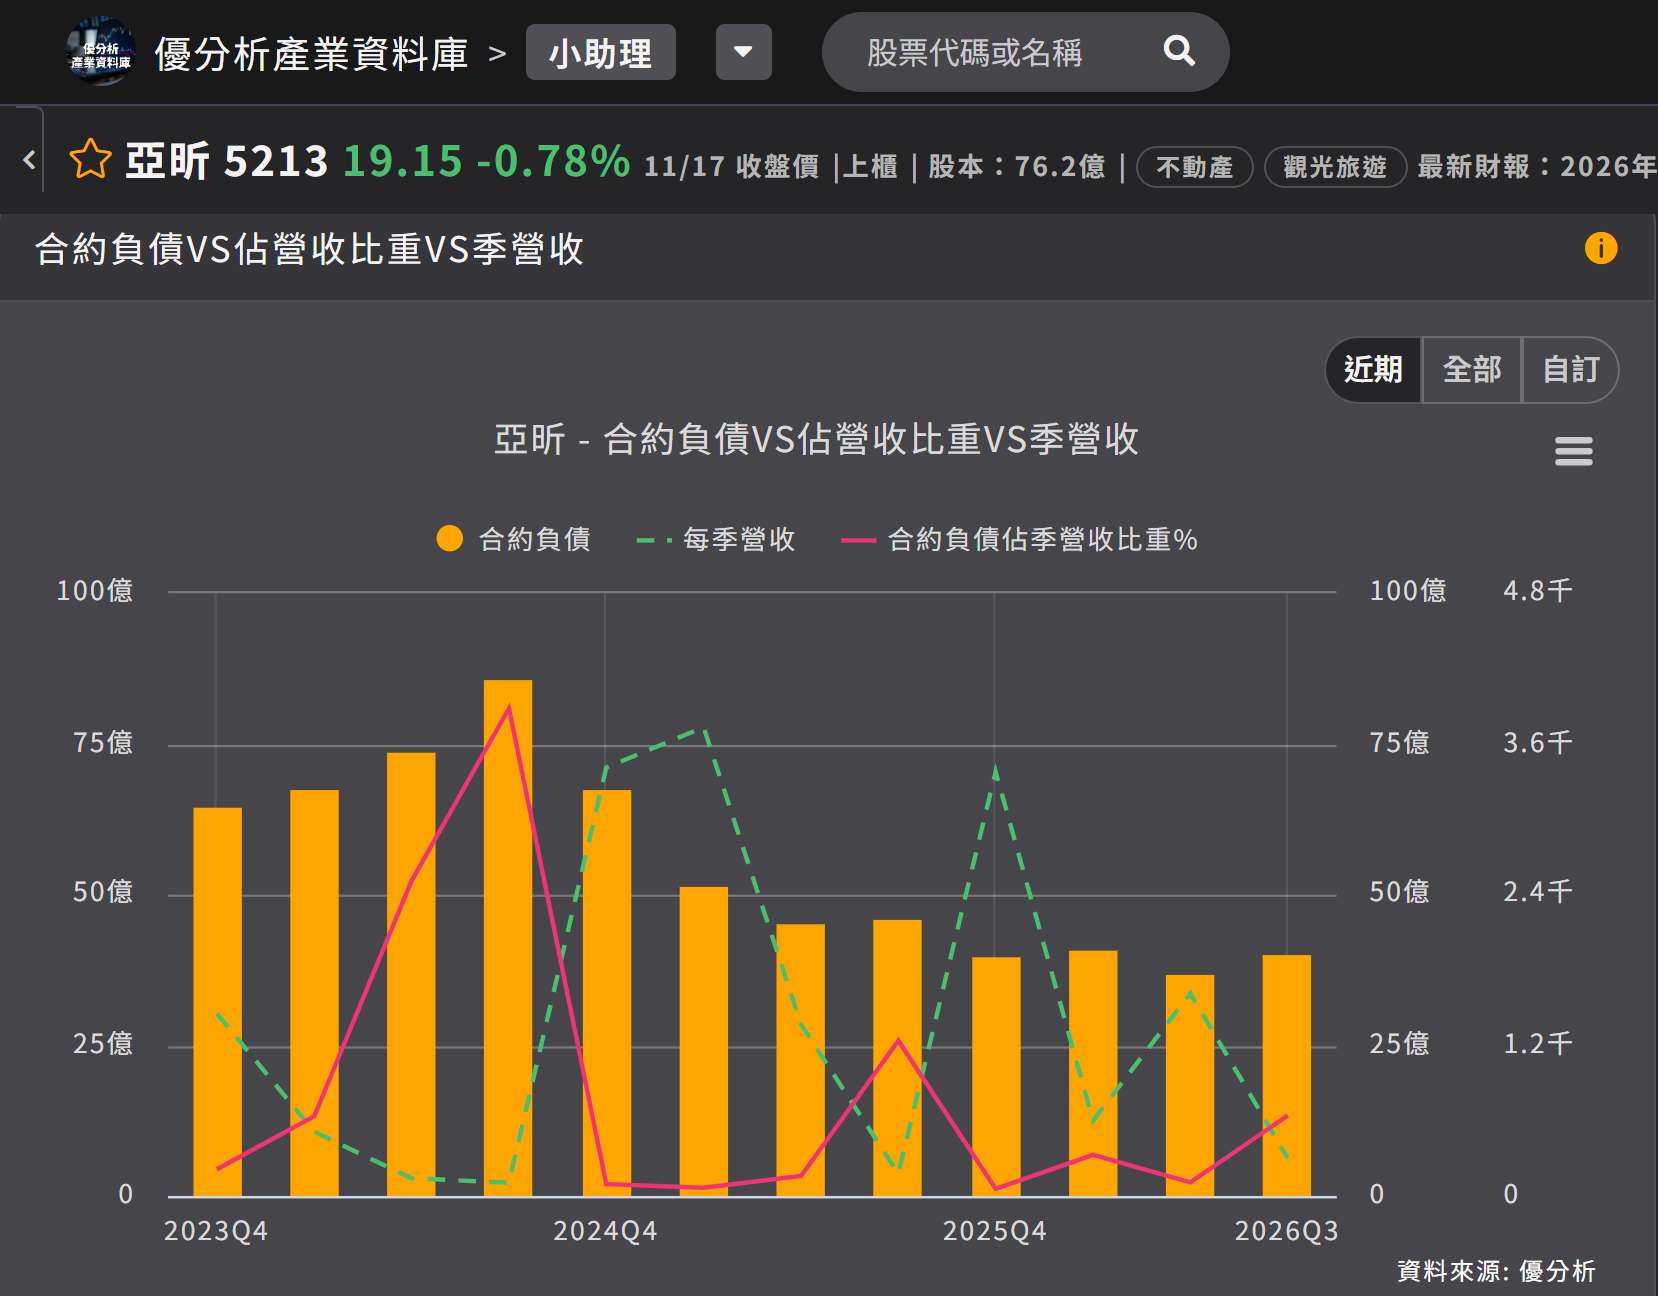
如下圖,根據優分析產業資料庫,合約負債是預售已收款但尚未交屋的金額,2026 年第 3 季約 40 億元,2024 年第 3 季高峰是 85.8 億元,其後降至目前水位,反映交屋後預售款轉為營收。
(資料來源:優分析產業資料庫)
銷售較慢的是大同區的一邸,公司重新開案後銷售達 3 成多、未滿 4 成,扣除 2026 年 10 月前已認列數之後,可售金額還有 37 億元。一邸位在雙子星旁,是成屋,公司表示這個案子的客戶是「在地有背景,但是要有世界觀」,而且「多半都是走一些自然人」,指的是用個人名義登記,因為資產與資金都在國外;公司將這類建案稱為「破億案件」。
一邸屬台北市的高價住宅,貸款成數 3 成、無寬限期;新青安 3.0 的台北市購屋總價上限是 3,500 萬元,這類建案也無法適用。
代銷聯銷與隔壁的價格
一邸與隔壁迪化街口的大承委由同一家代銷業者銷售,公司表示「算是有點聯銷」,客戶會比較多個建案;公司轉述代銷業者的說法,大承目前的開價已接近每坪 160 萬元,並認為大承重開後對一邸的銷售有幫助。
兩案的差距在總價與貸款條件。純 3 房案把總價壓在門檻下,客戶是金融與科技業的自住換屋族;一邸跨過門檻,只能以資金在國外的自然人為客群,目前已售 3 成多。兩者的地點都在公司認為的精華區,去化速度的差異,在於總價是否符合一般房貸條件。

