
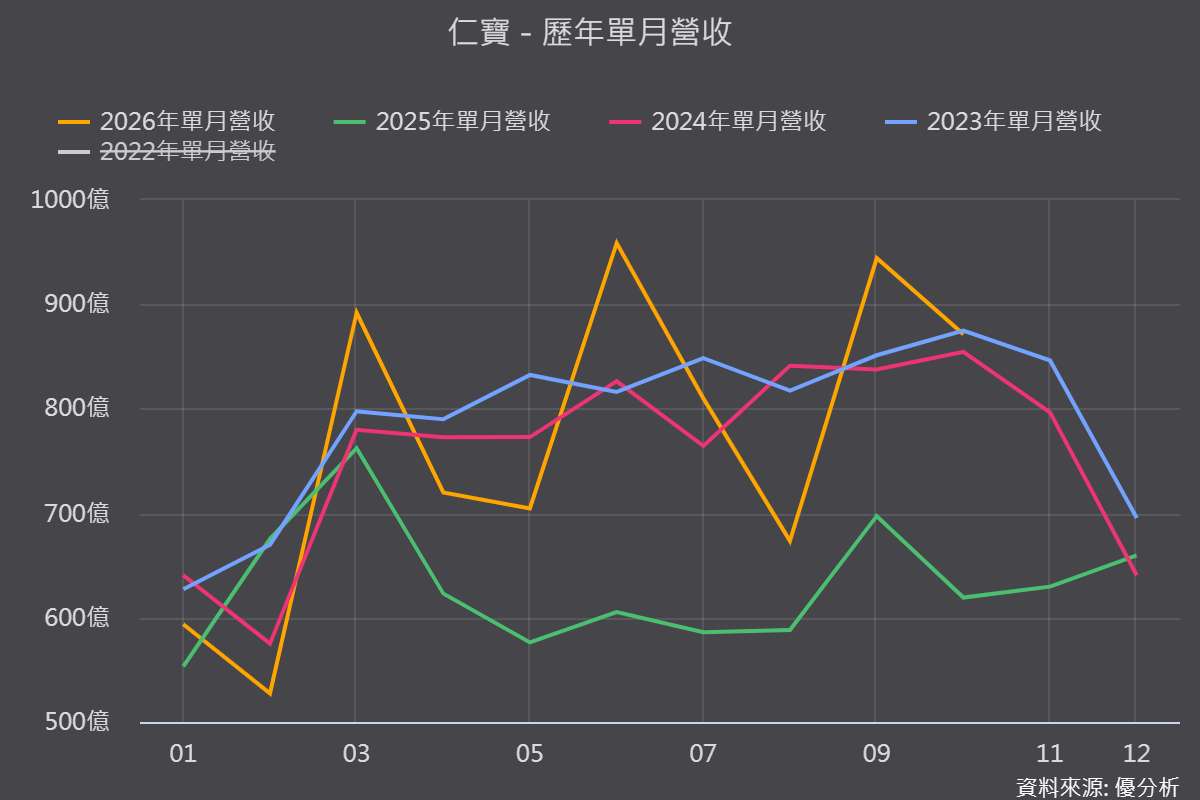
2026年11月19日(優分析/產業數據中心報導)⸺ 仁寶2026年伺服器營收占比快速拉升,2025年僅占1%至2%,2026年第一季5%、第二季8%,第三季已突破10%,公司原訂全年10%的目標,市場預期有機會超標。
公司喊出2027年占比拉到30%至40%,AI伺服器占伺服器營收約70%至80%。
營收規模同步放大,前10月營收7,695億元,年增22.4%,對照2月法人預估全年僅年增6%,明顯超出原先預期。
營收放大,獲利卻先走弱
真正值得注意的是,毛利率與營益率沒有跟著營收成長。
第三季毛利率4.36%、營益率0.93%,低於市場預期,對照2025年全年毛利率5.6%、營益率1.4%,落差明顯。
資料指出,機櫃級產品放量與零組件成本高漲,使毛利率受到稀釋,2027年前利潤率仍有壓力,轉型投入的成本已經先反映在財報上。
大單與海外客戶陸續到位
訂單方面,美系大型伺服器品牌的德州廠代工訂單規模上看千億元,公司也與中東、北歐及日本的雲端算力業者建立合作,其中日本客戶採購約635台最新世代GPU伺服器,金額3.25億美元,另有一家客戶合作規模最高達100MW。
為支應美國擴建,美國子公司增資4.864億美元。組織方面,伺服器事業群將分割至100%持股的子公司雲銳科技,12月31日交割,製造仍留在仁寶。
風險提醒:新興算力客戶的專案延誤,需要留意
新型雲端算力業者的客戶風險已經浮現:日本合作客戶2026年財測大砍89%,反映GPU算力租賃專案可能延誤。
若這類客戶的專案放緩,將影響後續出貨節奏。
再加上整櫃產品放量帶來的成本壓力,2027年伺服器占比拉到30%至40%的同時,毛利率能否止穩,是主要觀察重點。

