CW Laser與InP代工成長,營收規模快速放大
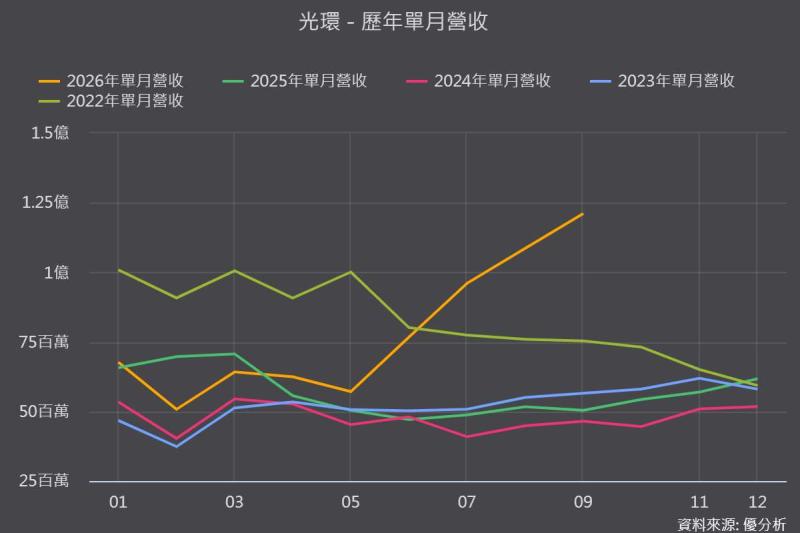
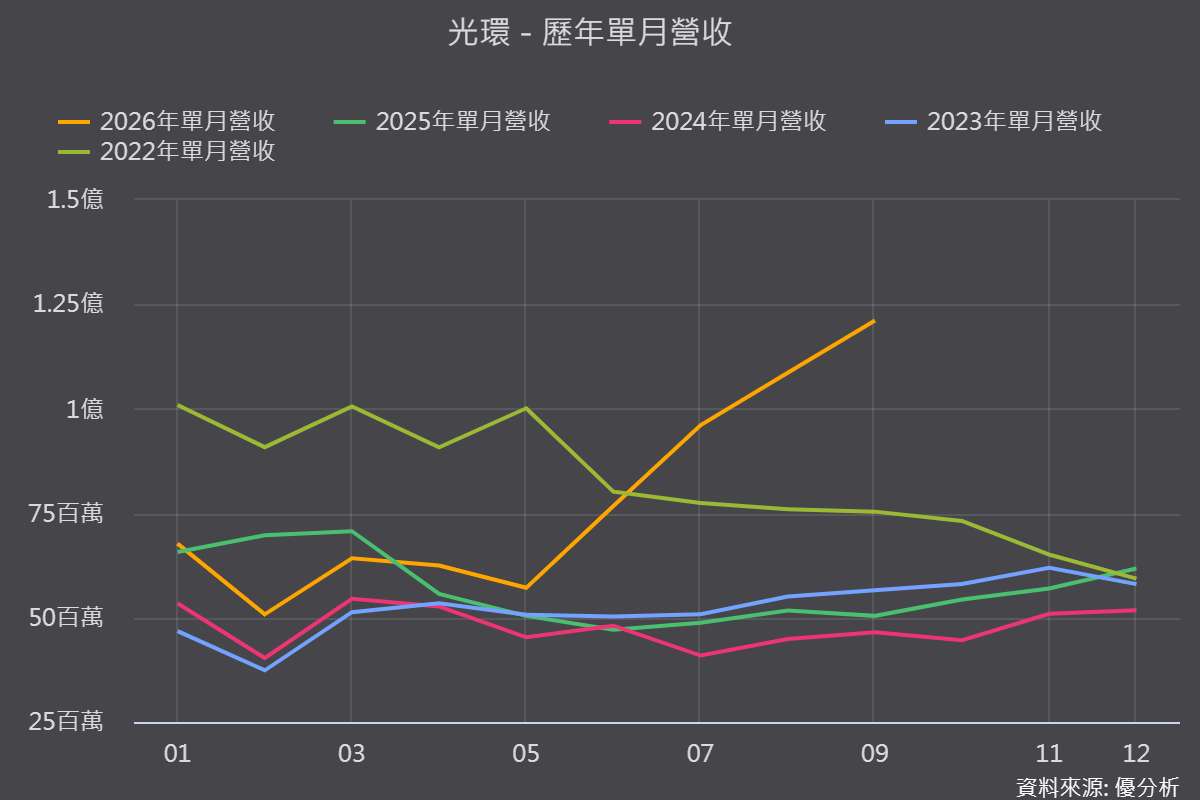
光環(3234-TW)2026年9月合併營收1.21億元,年增140.31%;第三季營收3.26億元,季增65.98%、年增115.95%,主要受惠CW Laser代工及磷化銦(InP)後段製程訂單增加。
光環以代工模式切入資料中心,客戶提供磊晶片,光環負責光源晶片製程、封裝、測試及光機電韌體整合。在CW Laser供不應求的週期中,它把磊晶廠聯亞(3081-TW)做不完的後段製程訂單接過來,用自家閒置產能換營收。
固定成本攤提與稼動率,決定獲利改善幅度
回顧2025年營運表現,光環第一季營收2.06億元,毛利率為29.51%;第三季營收降至1.51億元,毛利率也大幅滑落至2.44%。這反映廠房、MOCVD設備及人力等固定成本的攤提壓力,當時稼動率僅約3成,營收規模不足以支撐成本。
進入2026年,第二季毛利率已回升至19.82%,全年代工比重預計提升至40.2%,但獲利仍未轉正。隨著訂單增加,若稼動率持續提升、良率逐步改善,固定成本的攤提壓力有望減輕;反之,若訂單遞延不如預期,或量產良率改善不及預期,獲利回升速度仍可能受限。
年底產能預計翻倍,擴產與CPO進度受關注
光環規劃2026年底產能,較第三季提升一倍,2027年再擴增一倍,並建置300mW新產能,布局共同封裝光學(CPO)相關需求。不過,從產能開出到良率穩定仍需要時間,若擴產進度落後客戶拉貨,可能影響出貨與營收認列,也會增加新產能初期的成本壓力。
上游InP供料與客戶需求,牽動後續成長
高速光通訊需求持續升溫,國際光通訊廠商Lumentum曾表示,部分產品產能已被預訂至2029年初,顯示相關市場需求強勁。市場也傳出光環間接打入Lumentum、祥茂光電(AAOI)等美系大廠供應鏈。
然而,上游磷化銦(InP)基材與磊晶產能緊繃。若上游供料不及,光環後段代工的出貨節奏將受牽制。以InP 缺料為例,對光環的傳導路徑是:上游磊晶產能吃緊 → 客戶給料變慢 → 光環後段稼動率填不滿 → 營收認列遞延。
2027年成營運驗證期,獲利能否跟上營收是關鍵
法人預期3.2T CPO交換器將於2027年下半年放量,並看好光環挑戰「賺一個股本」。不過,這仍屬樂觀情境,除了營收大幅成長,還需仰賴毛利率、產能利用率與良率同步改善。
根據《優分析產業資料庫》數據解讀,光環股本較小,若獲利改善,EPS可能有較明顯的放大效果,但也意味著獲利波動對EPS的影響較大。後續除了追蹤3.2T CPO交換器放量時程,也須觀察營收成長能否延續、毛利率是否持續改善,以及新增產能能否真正轉化為獲利。