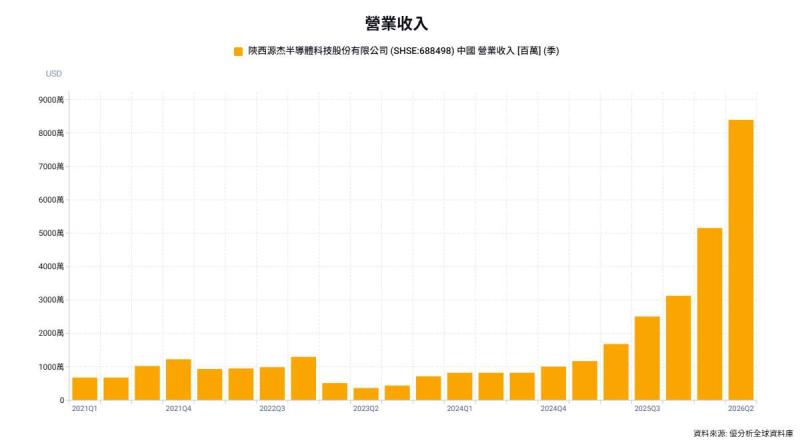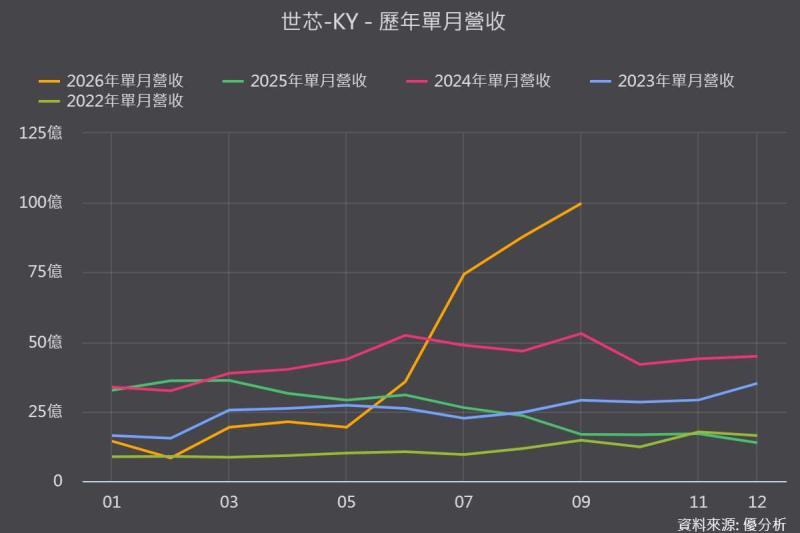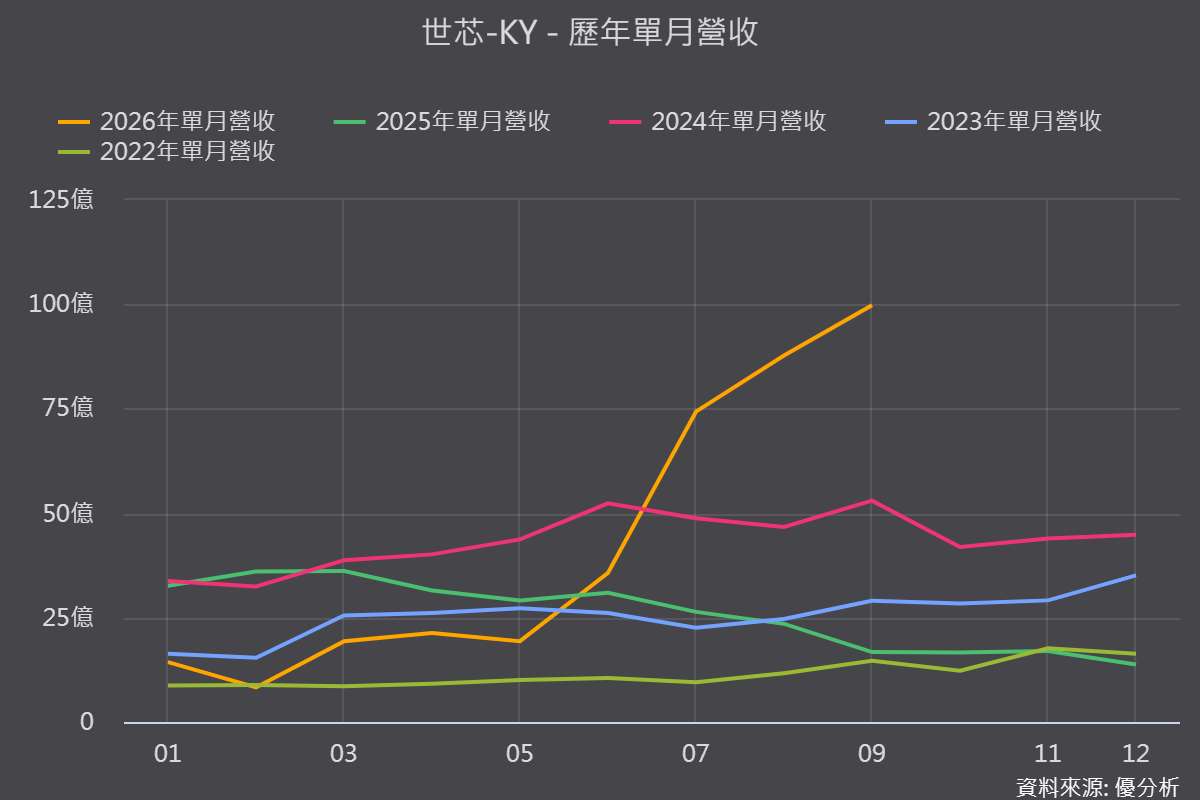
2026年10月13日(優分析/產業數據中心報導)⸺ 世芯-KY的N3專案自5月底量產出貨後,營收已連續三個月改寫歷史新高,7月營收月增108.07%、年增181.78%,8月再月增18%、年增273.61%。
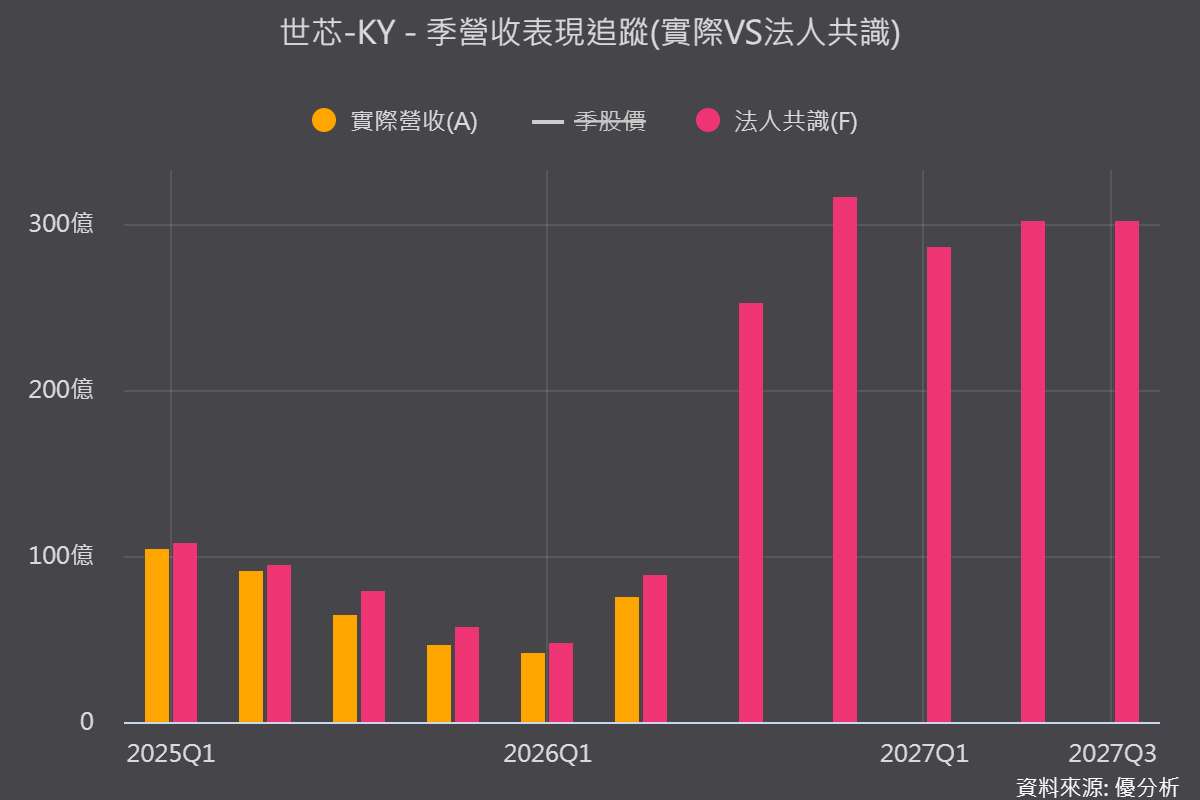
第三季營收季增243%、年增299%,2026年約8成營收集中在下半年。
對照2025年全年營收9.92億美元、年減39%,公司最壞的情況已正式過去,法人預估2026年營收年增逾倍,挑戰歷史新高,N3貢獻預估超過400億元。
(圖片來源:優分析產業資料庫)
N2專案價量同步上修,規模可望超越N3
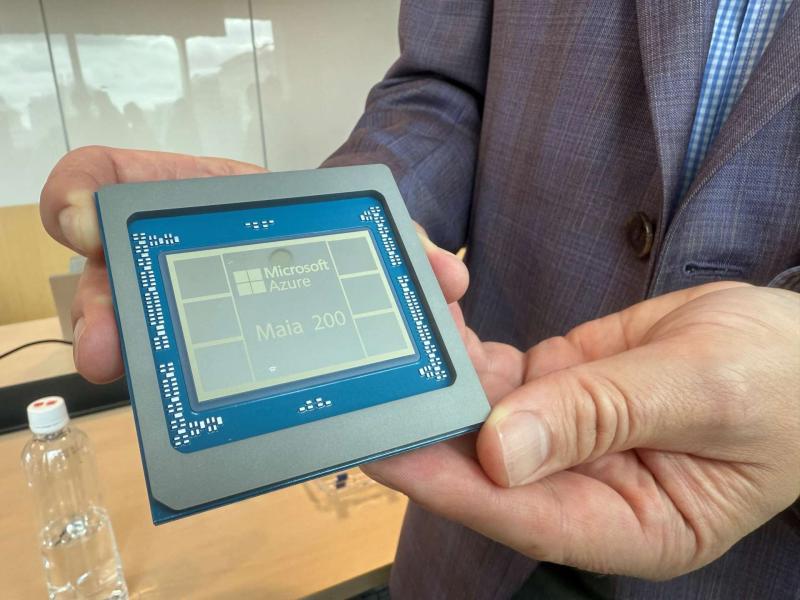
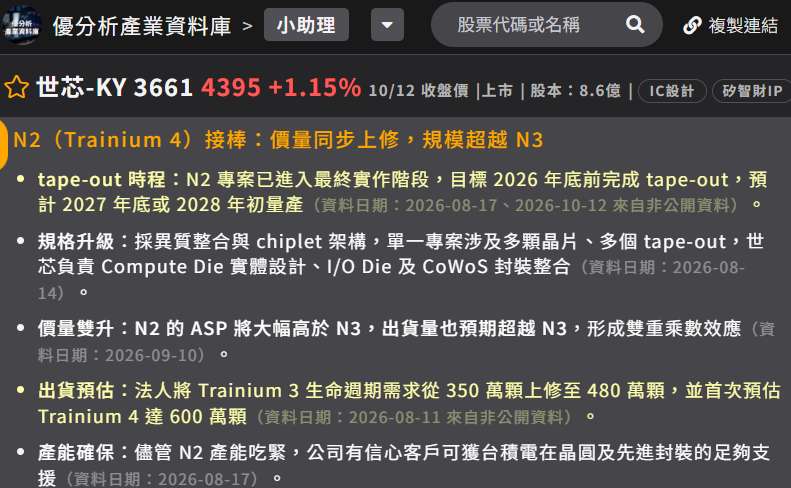
真正值得注意的是,下一世代N2專案已進入最終實作階段,目標年底前完成設計定案,預計2027年底或2028年初量產。N2的單價將大幅高於N3,出貨量也預期超越N3,形成價量雙重乘數效應。
法人已將前一世代產品的生命週期需求從350萬顆上修至480萬顆,並首度預估下一世代達600萬顆,公司成長週期可望延續至2029年。
(圖片來源:優分析產業資料庫)
車用ADAS已貢獻營收,後續兩代產品訂單到手
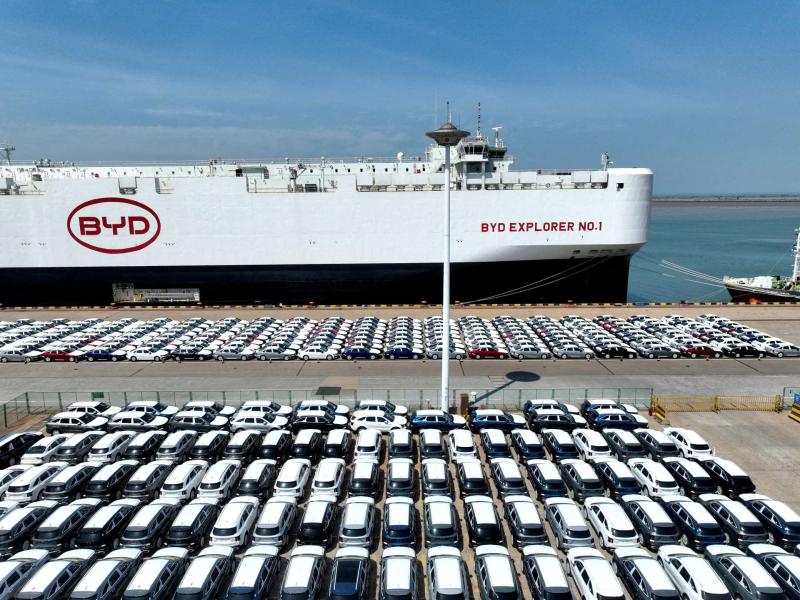
車用ADAS專案為第二大營收來源,公司協助中國車廠客戶設計的5奈米車規晶片,已於第一季貢獻營收,隨客戶車系出貨放量,法人預估2026年全年可挹注約2.8億美元。
公司已獲得客戶後續兩代產品訂單,下一代晶片預計第三季完成設計定案、2027年第三季量產,動能可延續至2028年。
公司並指出,車廠客戶同步布局機器人,同一晶片設計可延伸至機器人應用,為車用業務打開新的成長空間。
毛利率隨大型專案放量降至20%多,屬結構性變化
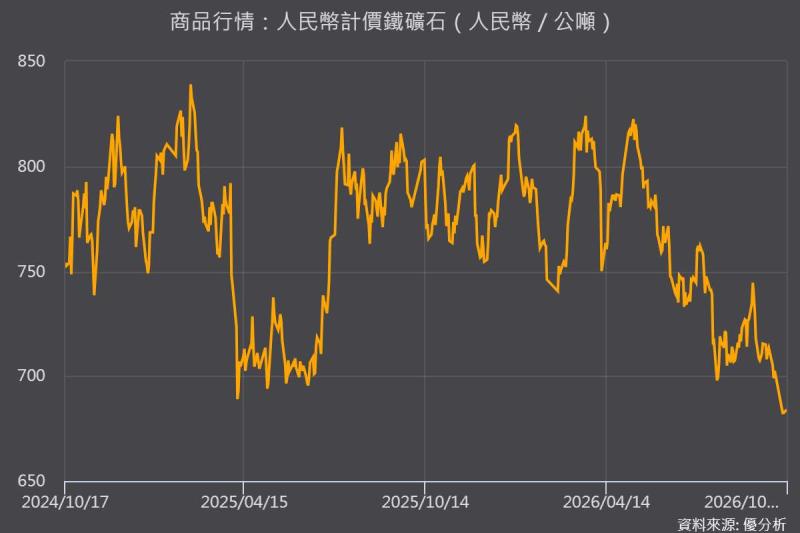
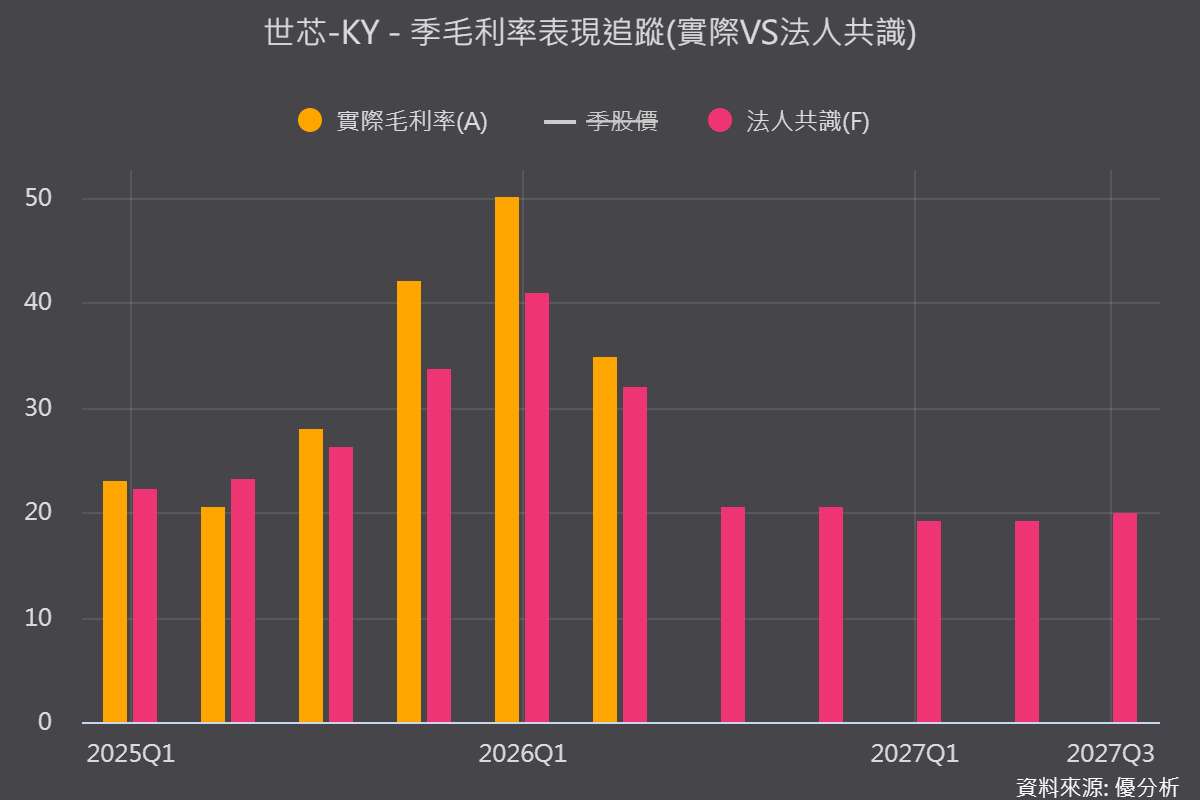
第二季毛利率降至34.84%,主因量產營收占比提高、產品組合改變,預估第三、四季毛利率落在20%多的水準,全年約21%至26%,但仍高於2024年的19.63%。
這反映大型專案單價高、營收規模大,但毛利率較低的產品組合變化,公司強調隨營收規模擴大,營益率將持續成長。
(圖片來源:優分析產業資料庫)
客戶多元化與先進封裝布局同步展開
公司對近期再取得一家大型雲端服務業者新客戶抱持高度信心,正洽談設計服務模式,惟法人預期新客戶在2027至2028年間不會帶來顯著營收貢獻,其他中型高效能運算專案有望自2027年起成為新營收來源。
此外公司已取得三個北美網通案件,第一個今年量產,兩項Arm架構處理器專案也在量產中,並列入輝達NVLink Fusion首批客製化晶片合作夥伴,同時與Ayar Labs共同展示CPO模組。
風險提醒:客戶集中度偏高,營收波動幅度大
單一大型專案對營收貢獻度已超過6成,訂單稍有變動即對營收獲利造成大影響;加上全年約8成營收集中於下半年,單季營收波動幅度大,N2量產時程與新客戶導入進度,是後續須持續追蹤的關鍵。