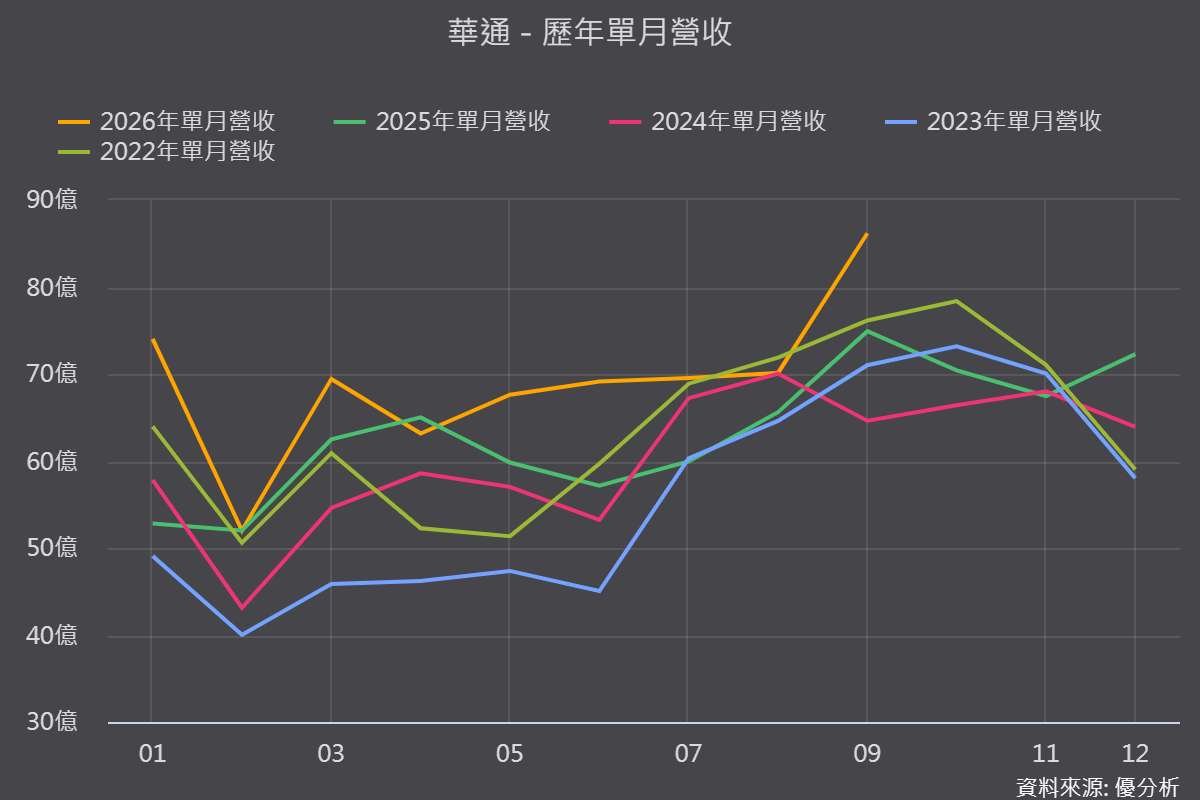
2026年10月12日(優分析/產業數據中心報導)⸺ 華通9月營收86.17億元,月增22.89%、年增15.02%,改寫單月歷史新高;第三季營收225.85億元,季增12.97%、年增12.65%,同步創單季新高,前九月累計營收621.25億元,年增13%,同創同期新高。
公司營運逐季走揚,衛星與資料中心兩大非消費性業務占比已突破三成,產品結構轉型相當明確,資本支出也從年初規劃的120億至150億元,在7月上修至300億元。
(圖片來源:優分析產業資料庫)
手機依賴度下滑,衛星與資料中心接棒
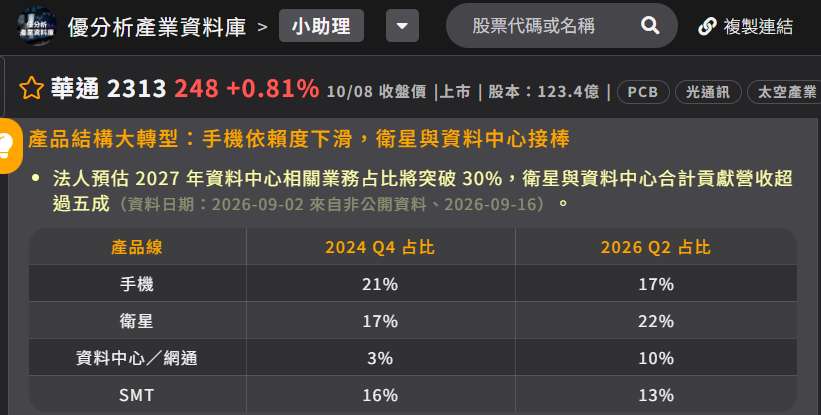
真正值得注意的是,產品結構在兩年內明顯改變:手機占比由2024年第四季的21%降至2026年第二季的17%,衛星由17%升至22%,資料中心與網通則由3%躍升至10%。
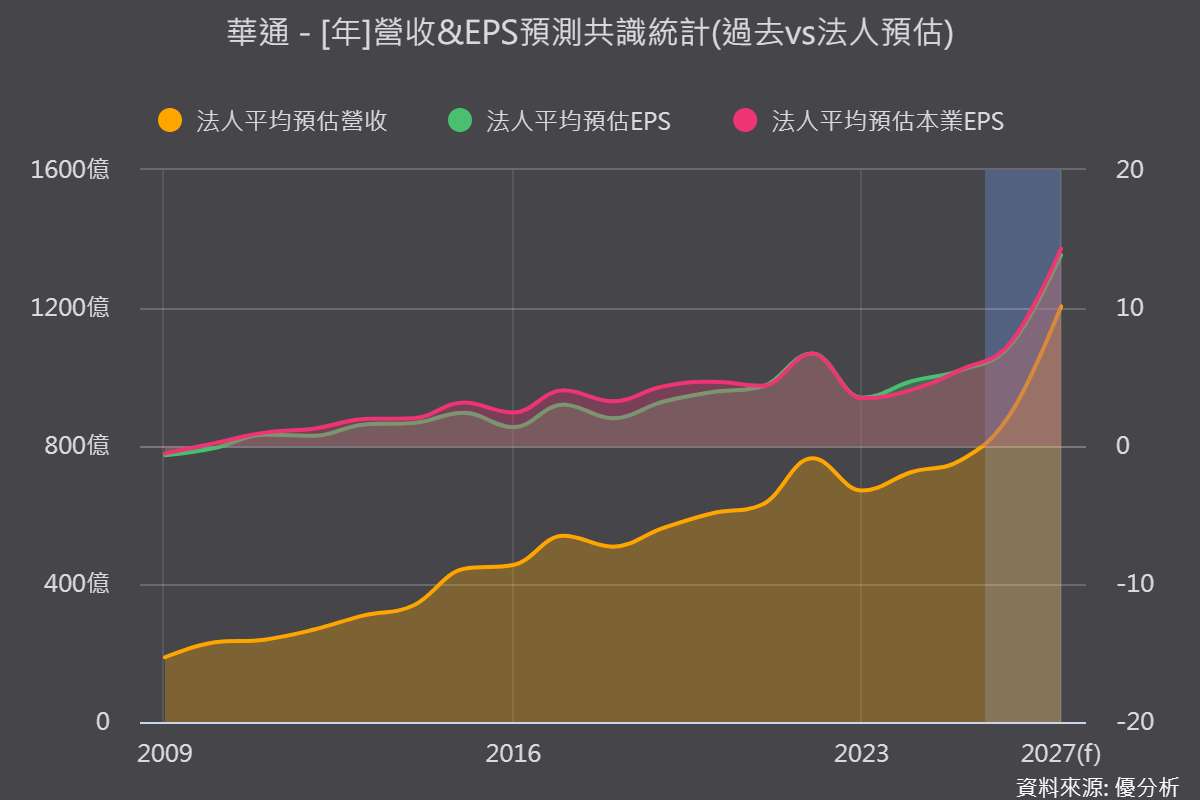
法人預估2027年資料中心相關業務占比將突破30%,衛星與資料中心合計貢獻營收可超過五成,公司的獲利來源正逐步脫離消費性電子。
(圖片來源:優分析產業資料庫)
衛星V3換代,單顆衛星板件產值至少提升2至3成
新一代衛星規格大幅升級,PCB層數由18層以下提高至20層以上,材料由M7升級至M8,單顆衛星PCB用量與產值至少提升2至3成。
裝在衛星上的「天上板」占衛星業務營收比重目前約25%,預期提升至33%,V3預計第四季至2027年第一季進入量產。
需留意的是,第三季主要客戶發射量僅598顆,季減11.1%、年減18.8%,前九月累計2,165顆、年減3.2%,主因V3轉換過渡期,短期出貨節奏仍受影響。
光模組板毛利率逾四成,有望成為新的獲利來源
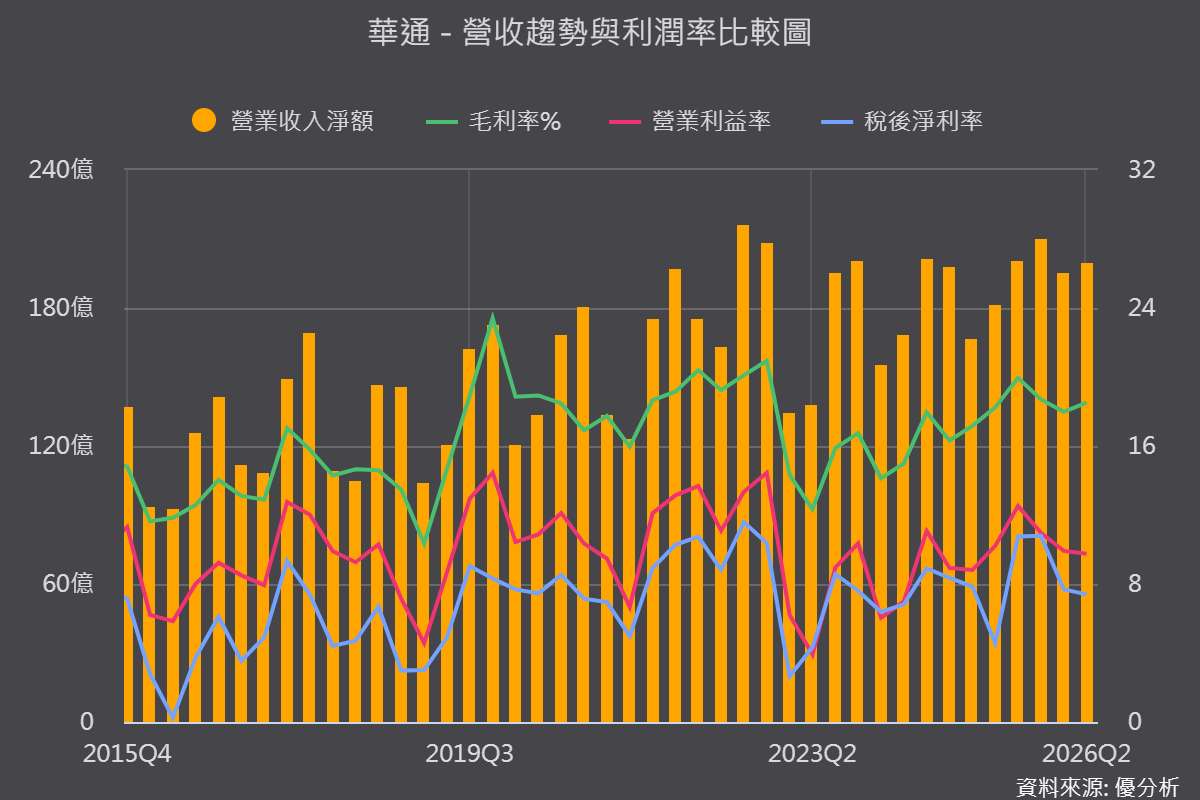
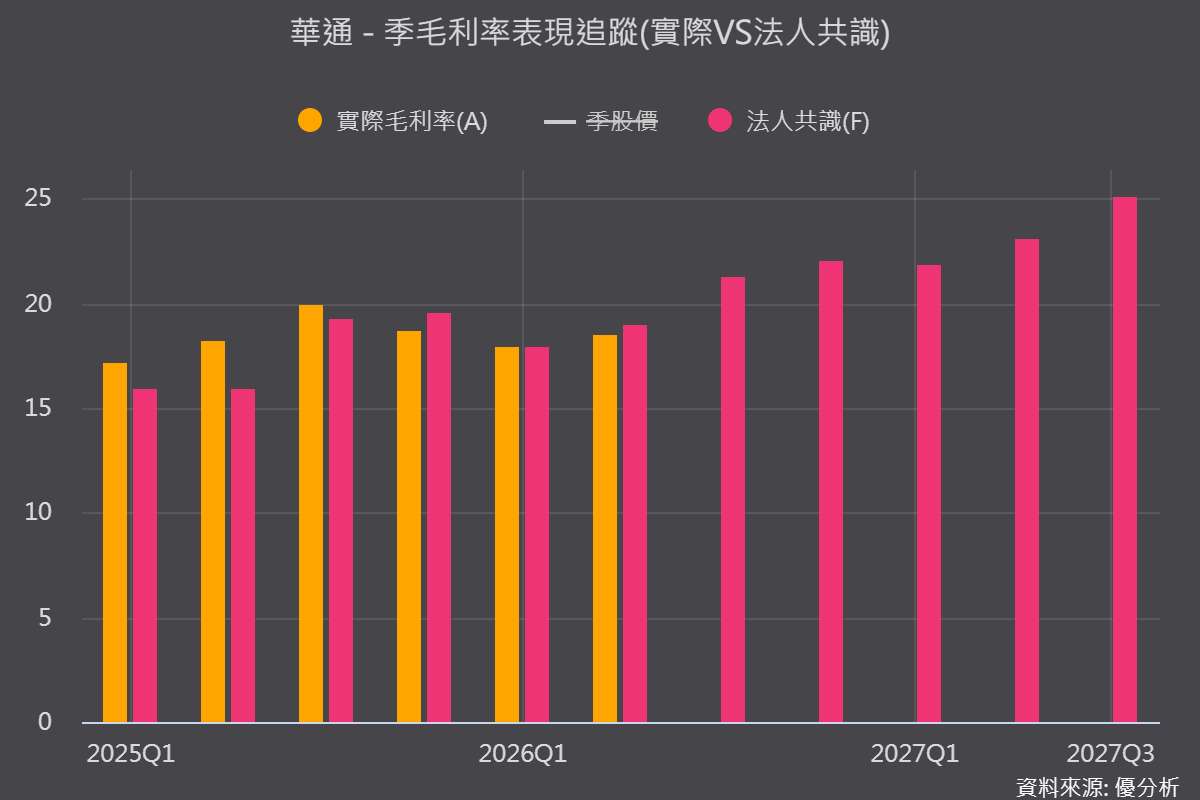
1.6T光模組使用的mSAP板毛利率達40%至45%以上,遠高於2026年第二季整體毛利率18.51%,隨資料中心業務占比提升,高毛利產品比重拉高,有助改善整體獲利結構,也是公司這波擴產的主要方向之一。
(圖片來源:優分析產業資料庫)
風險提醒:上游缺料與折舊壓力是獲利兌現關鍵
上游銅箔基板缺料仍可能限制出貨節奏,而資本支出大幅上修至300億元,未來折舊費用攀升將對獲利形成壓力;加上衛星發射量處於過渡期,PC產品漲價也影響消費性產品營收,法人對第二季毛利率看法不一,部分認為符合預期,部分認為低於預期0.9個百分點,後續毛利率能否隨高毛利產品放量回升,是觀察重點。
(圖片來源:優分析產業資料庫)