
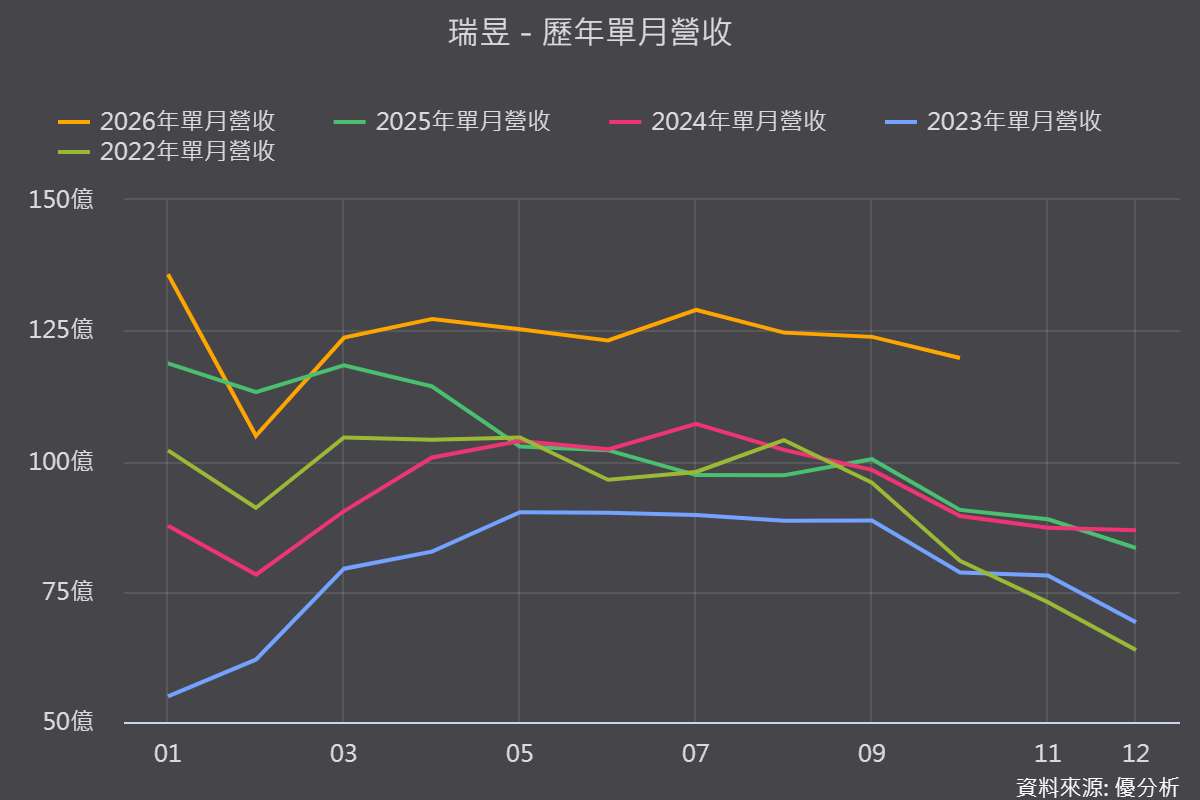
2026年11月20日(優分析/產業數據中心報導)⸺ 瑞昱2026年在PC市場明顯衰退下,靠網通規格升級、漲價效益與車用、AI新動能,營收連兩季創新高。
第三季營收377.32億元,毛利率47.4%,季增0.4個百分點;前三季營收1,117億元,年增15.85%。
毛利率自第二季谷底回升,營益率由第二季9.9%升至第三季11.0%,公司預估第四季毛利率48%、營益率11.5%。
中長期成長主軸,已從PC出貨量轉向單機內容價值與高速連結布局。
Wi-Fi 7放量、Wi-Fi 8接棒,是主要的規格升級動能
真正值得注意的是,Wi-Fi 7在PC端的滲透率從2025年約15%,跳升到2026年近30%,2027年估達40%,路由器端2026年約25%。
下一代Wi-Fi 8時程也相當明確:2027年9月官方認證啟動,公司產品預計2027年下半年量產,2028年終端產品廣泛上市。
網路方面,高速乙太網路產品占乙太網營收超過40%,網管型交換器市占率持續擴大,與非管理型的營收差距縮小,2027年動能延續。

PC逆風中靠內容價值突圍
面對整機出貨疲軟,公司靠2.5G、5G、10G乙太網路、AI相機控制器、高階音訊編解碼晶片的滲透率提升,抵銷出貨量的衰退。
車用方面,車用乙太網路在新車的滲透率已超過50%;AI與高效能運算、邊緣AI營收占比,公司目標2030年逾30%,3奈米AI客製化晶片也已獲大型雲端業者採用。
2027年展望:穩健成長、毛利率守穩
法人估2026年營收年增約20%,2027年再增10%上下,動能來自平均單價提升、規格升級與新產品。
風險提醒:PC需求疲弱、成本上揚與中國晶片競爭
PC需求持續疲弱,若整機出貨進一步衰退,內容價值提升的效果可能不足以完全抵銷;記憶體與封測成本上揚,也可能壓抑毛利率;此外中國本土晶片廠的競爭加劇,是中長期須持續留意的風險。

