
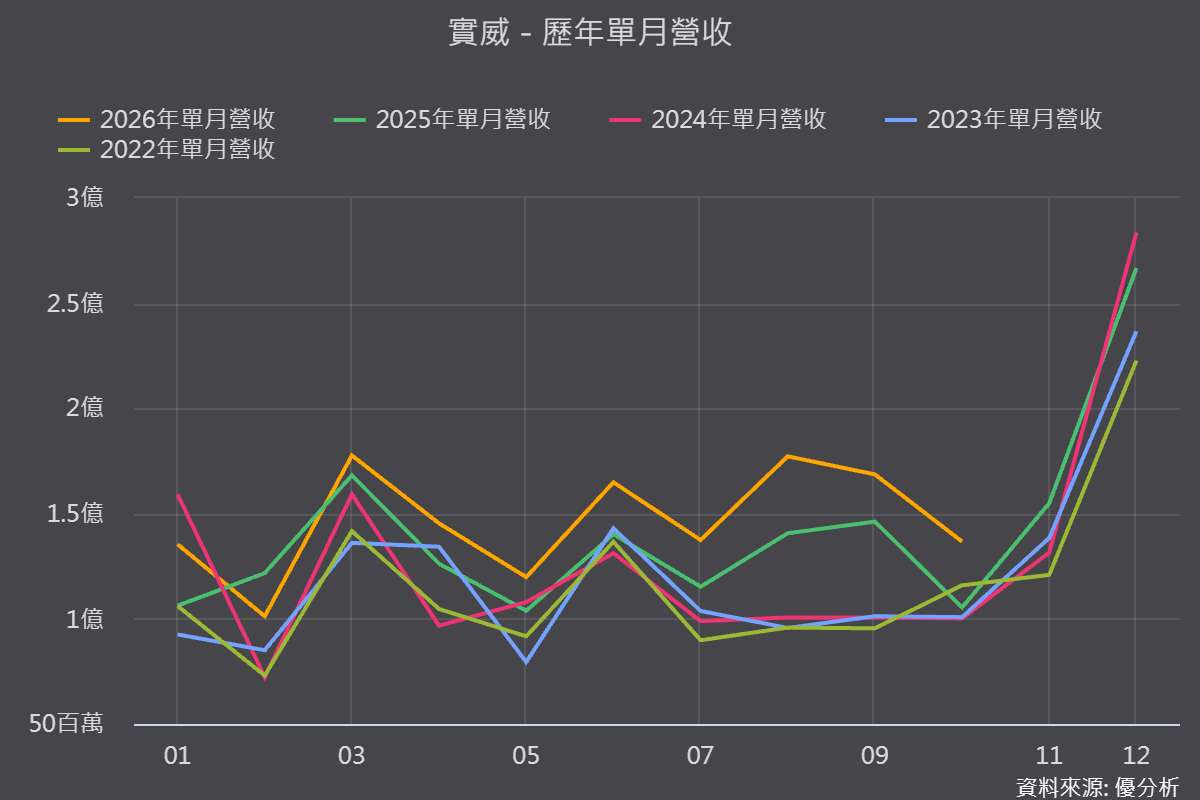
2026年11月19日(優分析/產業數據中心報導)⸺ 實威國際(8416-TW)受惠於SOLIDWORKS雲端版本銷售成長,帶動2026年前10月CAD設計產品線營收年增15.4%。不過,雖然雲端產品已成為公司重要的業績成長動能,但現階段軟體銷售仍以永久授權買斷模式為主,訂閱制收入占整體營收比重不到4%,顯示雲端產品需求增加,尚未明顯改變實威既有的收入結構。
從下游客戶產業觀察,實威前10月在模具與金屬零件、機械設備,以及電子零組件與設備等三大客戶族群的營收,分別年增12.7%、21.1%及38.2%。其中,電子零組件與設備客戶成長最為強勁,除了SOLIDWORKS雲端版CAD帶動需求,也受惠於3D列印產品銷售增加;模具與金屬零件、機械設備客戶的成長,則主要來自雲端版CAD的銷售貢獻。
不過,雲端版本銷售成長與訂閱制收入增加,仍是兩個不同的觀察面向。實威在2026年6月法說會指出,訂閱制收入占整體營收比重仍不到4%,目前軟體業務仍以買斷式授權為主。根據SOLIDWORKS官網截至2026年11月的資訊,原廠仍提供永久授權搭配維護服務的銷售方案,客戶可透過經銷商採購,顯示雲端產品推廣並未取代既有的永久授權模式。
從經常性收入結構來看,實威目前仍主要仰賴維修維護服務,而非軟體訂閱收入。2026年前10月維修維護業務營收年增13.7%,反映既有客戶持續貢獻穩定的服務收入。公司先前指出,顧問服務約占整體營收54%至55%,相關合約多為三年期長約,因此現階段經常性收入的主要來源,仍是既有客戶的維護與服務合約,訂閱制業務則仍處於起步階段。
換言之,實威目前的成長動能主要來自雲端版CAD帶動產品銷售,而經常性收入仍由既有維修維護業務支撐,尚未進入以訂閱制收入為主的營運模式。未來即使雲端產品持續成長,能否進一步提高訂閱制收入占比,仍取決於客戶採購模式是否逐步由永久授權轉向訂閱方案。
從原廠發展方向來看,達梭系統Dassault Systèmes正持續擴大雲端與訂閱業務。達梭2026年第三季3DEXPERIENCE軟體營收年增25%,雲端軟體營收年增14%,均高於同期整體營收按固定匯率計算的5%成長率,反映雲端平台業務正逐步成為原廠的重要成長來源。

