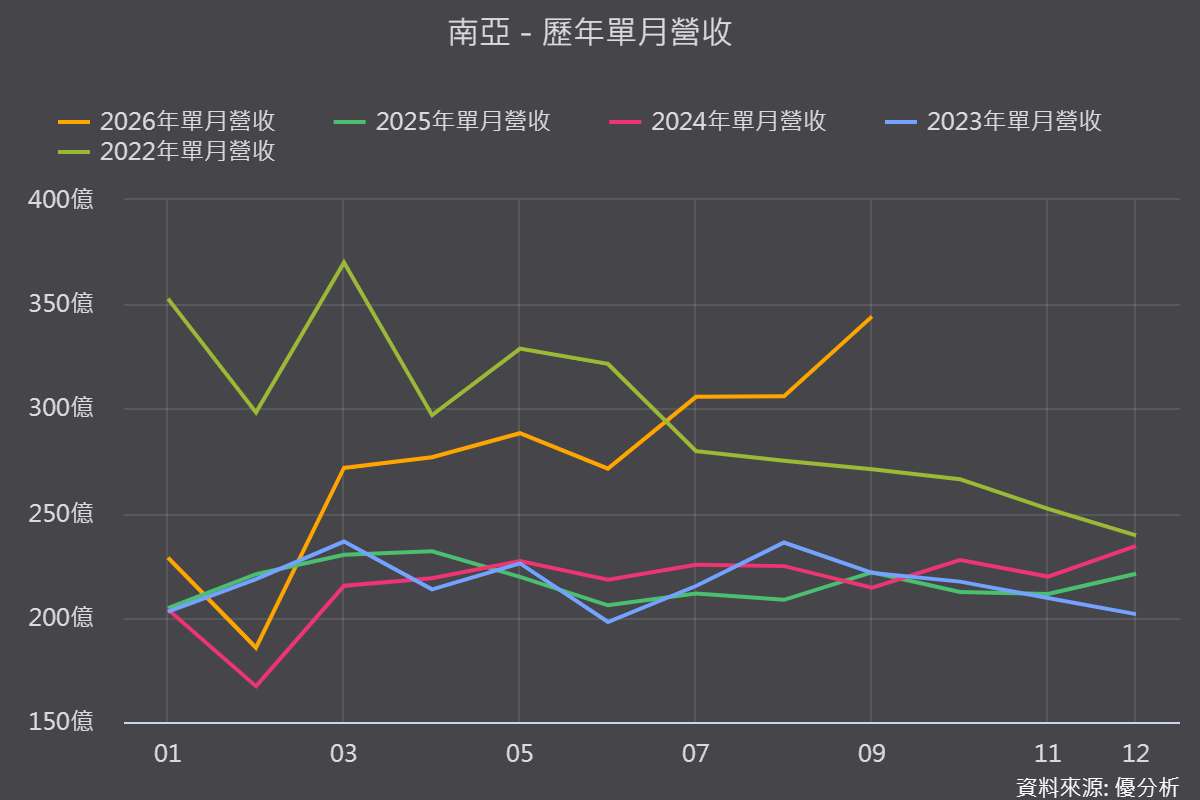
2026年10月15日(優分析/產業數據中心報導)⸺ 南亞2026年已從傳統石化廠,轉型為AI材料供應商。
電子材料營收占比由2025年的46%,快速拉升至8月的59.8%。
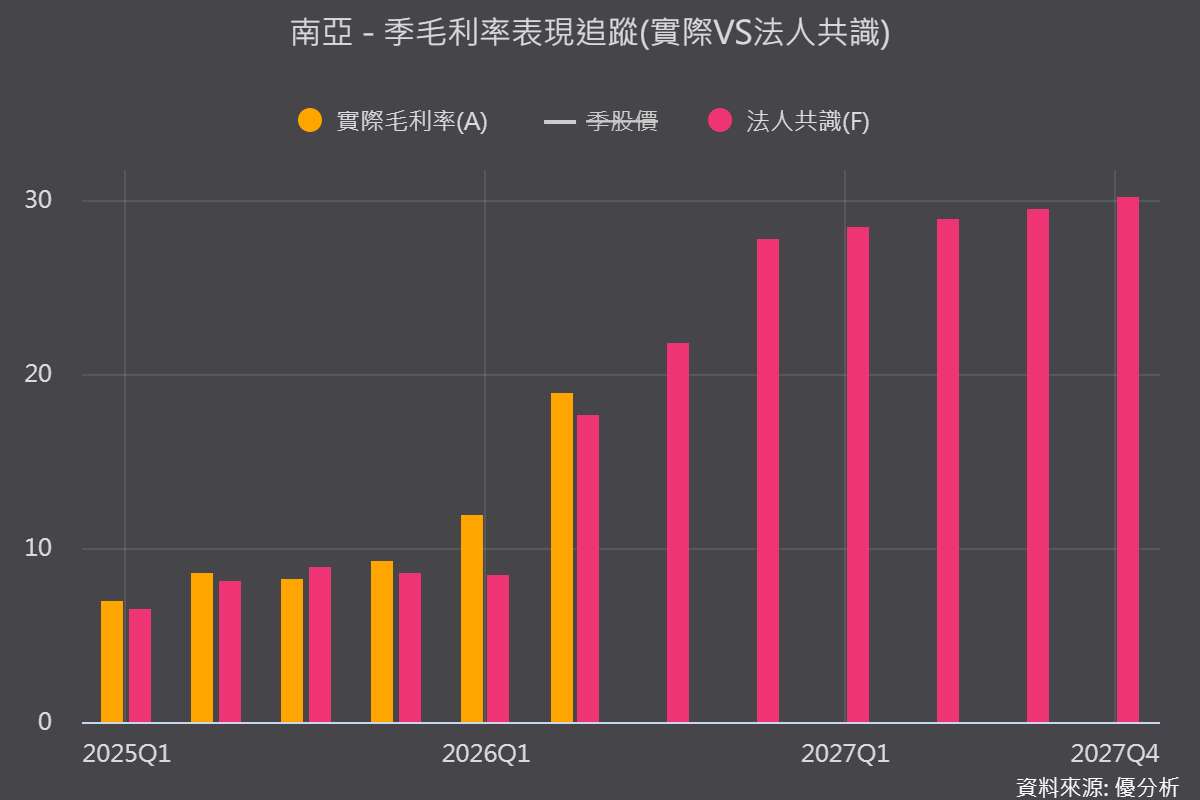
獲利結構同步翻轉:電子材料營業利益率由2025年第四季的7.6%,升至2026年第一季的13.1%、第二季的19.9%,法人估第三季可達30.9%。
第二季整體營收季增21.9%、年增27.3%,毛利率18.9%,營業利益率13.6%。法人預估第三季營收季增10%、年增43%,毛利率22.4%,2027年毛利率上看29.9%。
(圖片來源:優分析產業資料庫)
M7、M8已是主力,M9、M10要看2027年
真正值得注意的是,目前高階產品營收占比仍低於5%,主力出貨仍以中階M4為主,高階放量的時間點還在後面。
M7、M8已通過國際AI晶片大廠的電性及可靠度測試,列入認可材料清單,第四季洽談大單並陸續供應,是現階段推升高階比重的實質力量。
M9處於客戶認證階段,最快年底小量生產,實質貢獻落在2027年;M10自第二季起送樣大型雲端業者,預計2027年第一季取得初步驗證結果,最快2027年上半年出貨。
漲價潮延燒,上游玻纖布同步卡位
產業面出現漲價訊號:同業建滔今年第八度調價,日商松下宣布2027年起部分產品調漲200%。
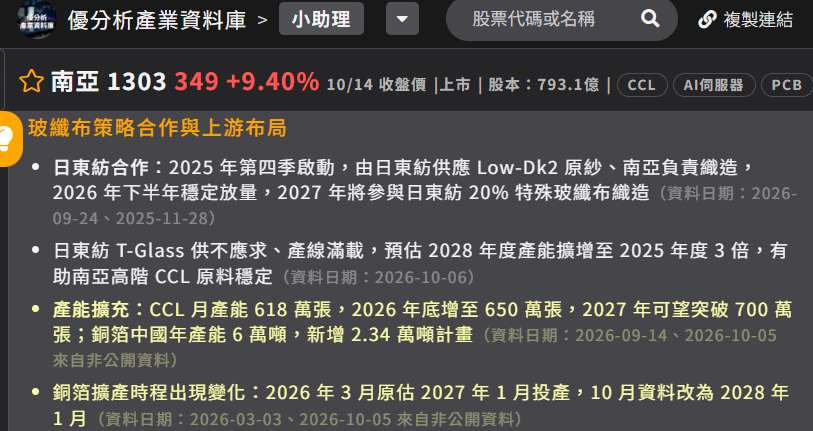
上游供應方面,南亞2025年第四季與日東紡啟動合作,由日東紡供應低介電原紗、南亞負責織造,下半年穩定放量,2027年將參與日東紡20%特殊玻纖布的織造。
日東紡的高階玻纖布供不應求、產線滿載,預估2028年度產能擴增至2025年度的3倍,有助南亞高階銅箔基板的原料供應穩定。
(圖片來源:優分析產業資料庫)
產能持續擴充,銅箔投產時程延後
銅箔基板月產能目前為618萬張,年底增至650萬張,2027年可望突破700萬張。
需留意的是,銅箔擴產時程出現變化:3月原估2027年1月投產,10月資料改為2028年1月,新增2.34萬噸的計畫比原先晚了一年。
重電新事業同步布局
南亞與華城、大同結盟,10月再與韓國LS ELECTRIC合資成立南亞樂星,搶攻AI資料中心電力商機,模鑄式變壓器、配電盤第四季起放量出貨。
風險提醒:認證時程與良率爬坡是關鍵
M9、M10認證若遞延,2027年的成長高點也會跟著延後;高階產線的騰退與良率爬坡,同樣仍需時間。
電子材料占比雖大幅拉升,但高階產品目前貢獻有限,獲利能否如法人預期持續墊高,取決於這些新材料的實際出貨進度。