
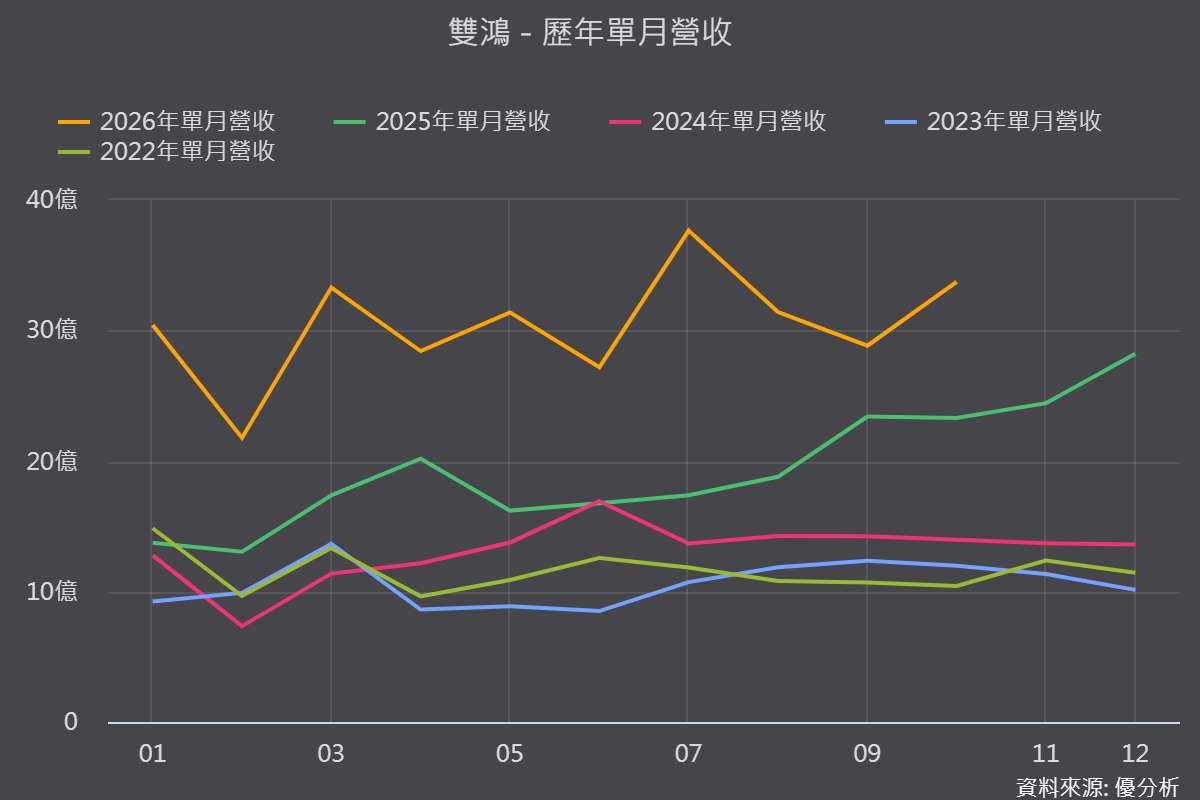
2026年11月20日(優分析/產業數據中心報導)⸺ 雙鴻2026年第三季營收創單季新高,水冷占營收比重攀升至62%,對照2023年僅2%、2024年約15%、2025年35%,三年內快速拉升,公司預期2027年達80%。
前十月營收304.12億元,年增68.82%,公司維持全年營收年增70%以上的目標,董事長定調2027年是非常好的一年。伺服器占營收比重第三季達81%,預計2027年提升至90%。
ASIC第四季開始出貨,2027年占比有望過半、超越GPU
真正值得注意的是,ASIC的接棒時程已相當明確:2026年前三季貢獻接近零,隨大型雲端業者專案於第四季開始出貨,預期12月單月ASIC營收占比達20%至30%,2027年占比將過半、超越GPU。
客戶結構也明顯往大型雲端業者傾斜,早期則以企業伺服器客戶為主。
新技術方面,雙面水冷板已開始出貨,單價約為單面方案的1.5倍,預計2027年占水冷營收30%至40%;微流道散熱蓋已送樣,AI晶片大廠預計在下一代平台採用,公司有機會參與。

營收創高、毛利率卻低於預期
第三季毛利率25.65%,季減2.77個百分點、年減4.12個百分點,營益率13.92%,低於預期。
公司歸因於消費型氣冷需求疲弱、水冷新品集中試產成本偏高,以及既有伺服器水冷產品世代交替。
一次性因素也有影響:第二季毛利率28.42%,受新案試產階段約1個百分點的報廢損失拖累,第三季另有約6,500萬元匯兌損失。
法人預期第四季毛利率回升至29%至30%,隨新平台與ASIC新品量產,2027年優於2026年,但法人也已下修2026、2027年獲利預估17%、19%,每股盈餘降至48.15元、73.68元,反映水冷分歧管價格壓力與泰國廠良率、折舊的影響。
泰國廠分階段擴產,資本支出各約40億至50億元
泰國一期已量產,二期9月量產、規模約一期的三倍,三期規劃2027年底量產,四期預計2028年啟動;2026年與2027年資本支出各約40億至50億元。
風險提醒:量先到、利後到,2027年獲利取決於良率與價格壓力
接單強勁與毛利率下修同時發生,反映產能爬坡階段「量先到、利後到」的特性。
2027年獲利能否兌現,取決於泰國廠良率改善的速度,以及水冷分歧管的價格壓力是否緩解。

