台積電法說會的核心重點整理
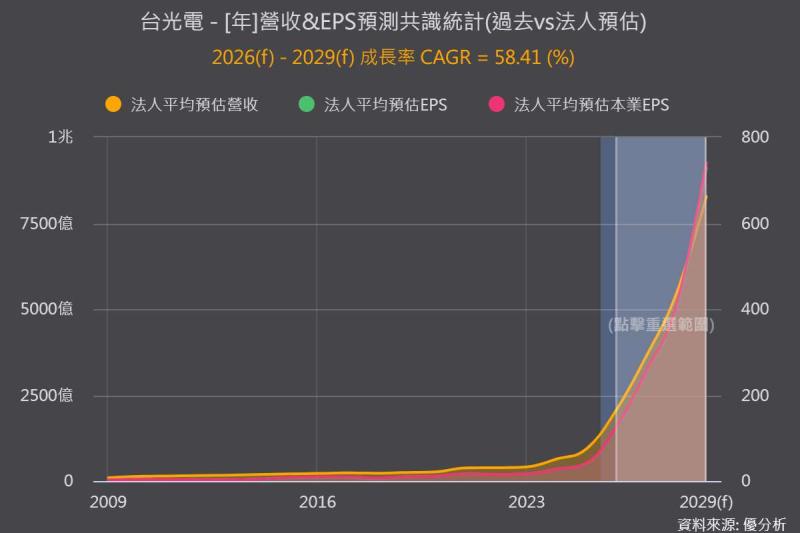
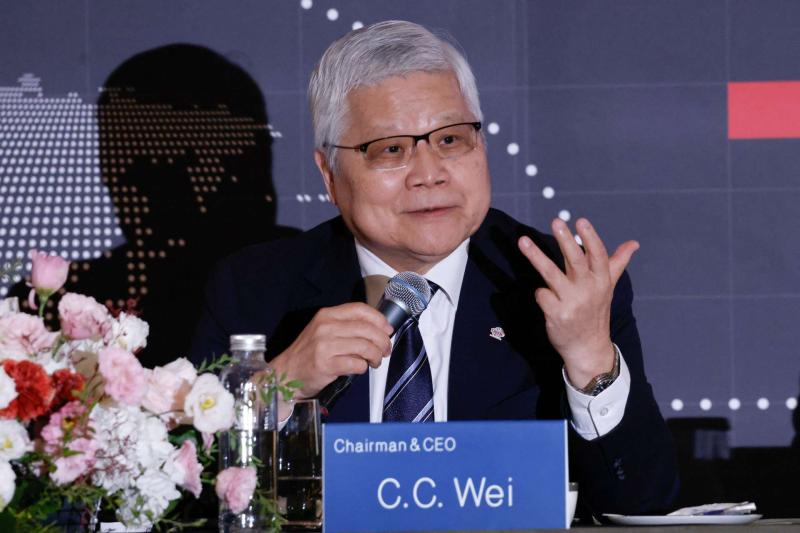
台積電(2330-TW)於10月15日舉辦法人說明會,台積電受惠AI晶片需求強勁,第三季淨利(7,631億元)與營收均創歷史新高,並將2026全年營收成長預期上調至約44%。預估第四季營收最高年增61%,資本支出維持600億至640億美元以擴充先進製程與CoWoS產能。雖AI需求遠超供給,但受零組件漲價與總經不確定性衝擊消費性電子影響,公司對2027年營運規劃持審慎態度。
美國亞利桑那州二廠進度超前,預計提前於2027年第三季量產;同時亦已派團隊評估德州設廠,並強調若與特斯拉Terafab計畫合作,廠房必須由台積電營運。此外,CoWoS需求持續強勁,且ASML已出現2029至2030年設備訂單洽談,顯示大型晶片製造商仍積極進行長線產能規劃。
一、財務表現與未來展望
-
Q3財報超標:Q3營收達467億美元(季增16.2%),超越財測高標;毛利率66.4%(受2奈米初期量產稀釋影響),EPS為新台幣29.43元。
-
Q4與全年展望:預估Q4營收落在523億至543億美元之間(中位數季增14%);上調2026全年美元營收成長率至約44%。
-
資本支出維持高檔:2026年資本支出維持600億至640億美元;並預告2026至2028年的資本支出將顯著高於過去3年,以應付強勁成長需求。
-
毛利率稀釋因素:海外廠2026年毛利稀釋約2%,未來幾年將擴大至3%~4%;2奈米量產也會持續帶來毛利稀釋,但將透過定價策略與成本控管抵銷。
二、AI需求與終端市場動態
-
AI需求「極度強勁」:受惠於代理式AI(Agentic AI)與開源模型普及,AI晶片需求持續遠大於供給,成長毫無放緩跡象。
-
終端市場兩極化:雖然AI需求暴增,但消費性與價格敏感的傳統終端市場(如非AI手機或PC)仍受高通膨與總經不確定性挑戰,台積電對2027年非AI業務規劃持謹慎態度。
三、先進製程與技術藍圖
-
2奈米(N2)進度良好:已於2025年Q4順利量產,受智慧型手機與HPC需求推動,預期2027年產能將翻倍。
-
A14節點展望:預計2027年風險試產、2028年量產。客戶導入狀況踴躍,預期A14將成為比2奈米規模更大的節點。
-
3奈米持續擴產:因需求強勁,決定在台南園區「再增建一座」3奈米廠,預計2028年上半年量產。
-
High-NA EUV導入時程:預計在2030年成熟並具備成本效益時才會投入量產,有信心在不搶先採用的情況下維持技術領先。
四、全球佈局與海外擴張
-
美國擴廠加速與新評估:亞利桑那州第二座晶圓廠進度超前,提前於2027年Q3量產。目前正評估在德州擴產的可能性(包含與Terafab討論合作,但廠房必須由台積電營運)。
-
日本佈局:日本第二廠(導入3奈米)進展順利,預計2028年量產。
-
電力疑慮排除:針對市場擔憂的AI資料中心供電問題,台積電已派團隊實地查核美國電力供應與建設進度,確認一切良好。
五、先進封裝與供應鏈合作
-
CoWoS領先優勢:目前是唯一能量產5倍光罩尺寸先進封裝的公司,良率優異;正持續推進9倍與14倍光罩尺寸技術。
-
結盟GlobalFoundries:因應後段封裝產能短缺,與GlobalFoundries簽署協議,由其提供矽中介層(Silicon Interposer),共同滿足客戶龐大的AI晶片需求。
閱讀完整法說會逐字稿,請至《優分析產業資料庫》。