
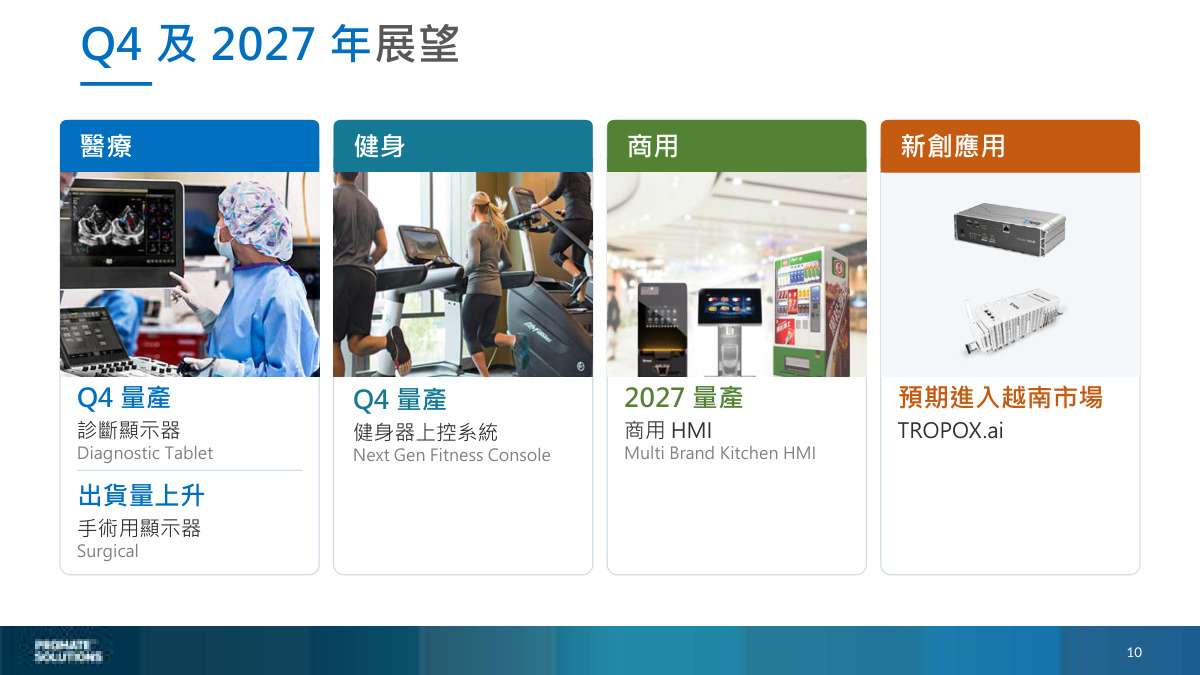
2026年11月18日(優分析/產業數據中心報導)⸺ 勁豐(6577-TW) 的訂單能見度已達 2027 年第 3 季,公司表示「每一年的固定成長幅度其實是在的」,同時也說明不太可能出現雙位數的營收成長。訂單能見度長、成長幅度卻平緩,原因在於客戶的機種換代週期。
勁豐依客戶的機種世代安排訂單。客戶的產品週期五到七年,每一代產品結束後才進入下一代;嵌入式系統的健身器材客戶跟公司合作將近 20 年,目前已進入第 3 代,出貨量因此可逐年安排。
新舊機交接還有一段空窗。公司指出,新案從量產到出貨放量需要時間,新舊機之間的銜接通常要兩季到一年;今年 11、12 月才開始量產的案子,出貨量仍須逐步提升。
客戶把換代時間往後延
公司表示,疫情之後客戶普遍希望延後換代。醫療與健身器材的開發費、模具、測試與安規認證成本均高,延長現有產品的生命週期可為客戶節省成本,除非客戶有明確的新應用要改版,才會提前換代。
換代變慢,舊機使用時間延長,維修零件需求也隨之增加。今年健身器材就有一批上一代的售後零件,客戶要為疫情期間出貨的機器做保固換件,這批訂單原先不在公司預期之內。
換代變慢之後,訂單穩定但不會突然大幅增加。醫療客戶對品質、供貨條件與認證的要求高,公司認為競爭者不多,一個新專案從接觸到量產要兩年以上。多數工業電腦同業對人機介面與顯示沒有特別投入,需求因此集中於少數供應商。
第 4 季三個機種同時量產
診斷用顯示器與手術用顯示器在第 4 季開始量產,健身器材新一代操控系統也同步進入量產。
商用人機介面在歐美已有多個品牌選用公司的設計,量產時點排在 2027 年;智慧電表與能源管理則由母公司豐藝集團的自有品牌 TROPOX.ai 導入越南市場,這項業務的營收規模仍小。
今年前 3 季營收 16.16 億元、年增 5.3%,第 3 季單季 5.63 億元、年增 14.2%。公司所稱的固定成長幅度,指的是訂單排程;實際營收在 2023 年是 25.28 億元、2024 年 22.53 億元、2025 年 20.77 億元,連續兩年都是年減,今年才回到成長。
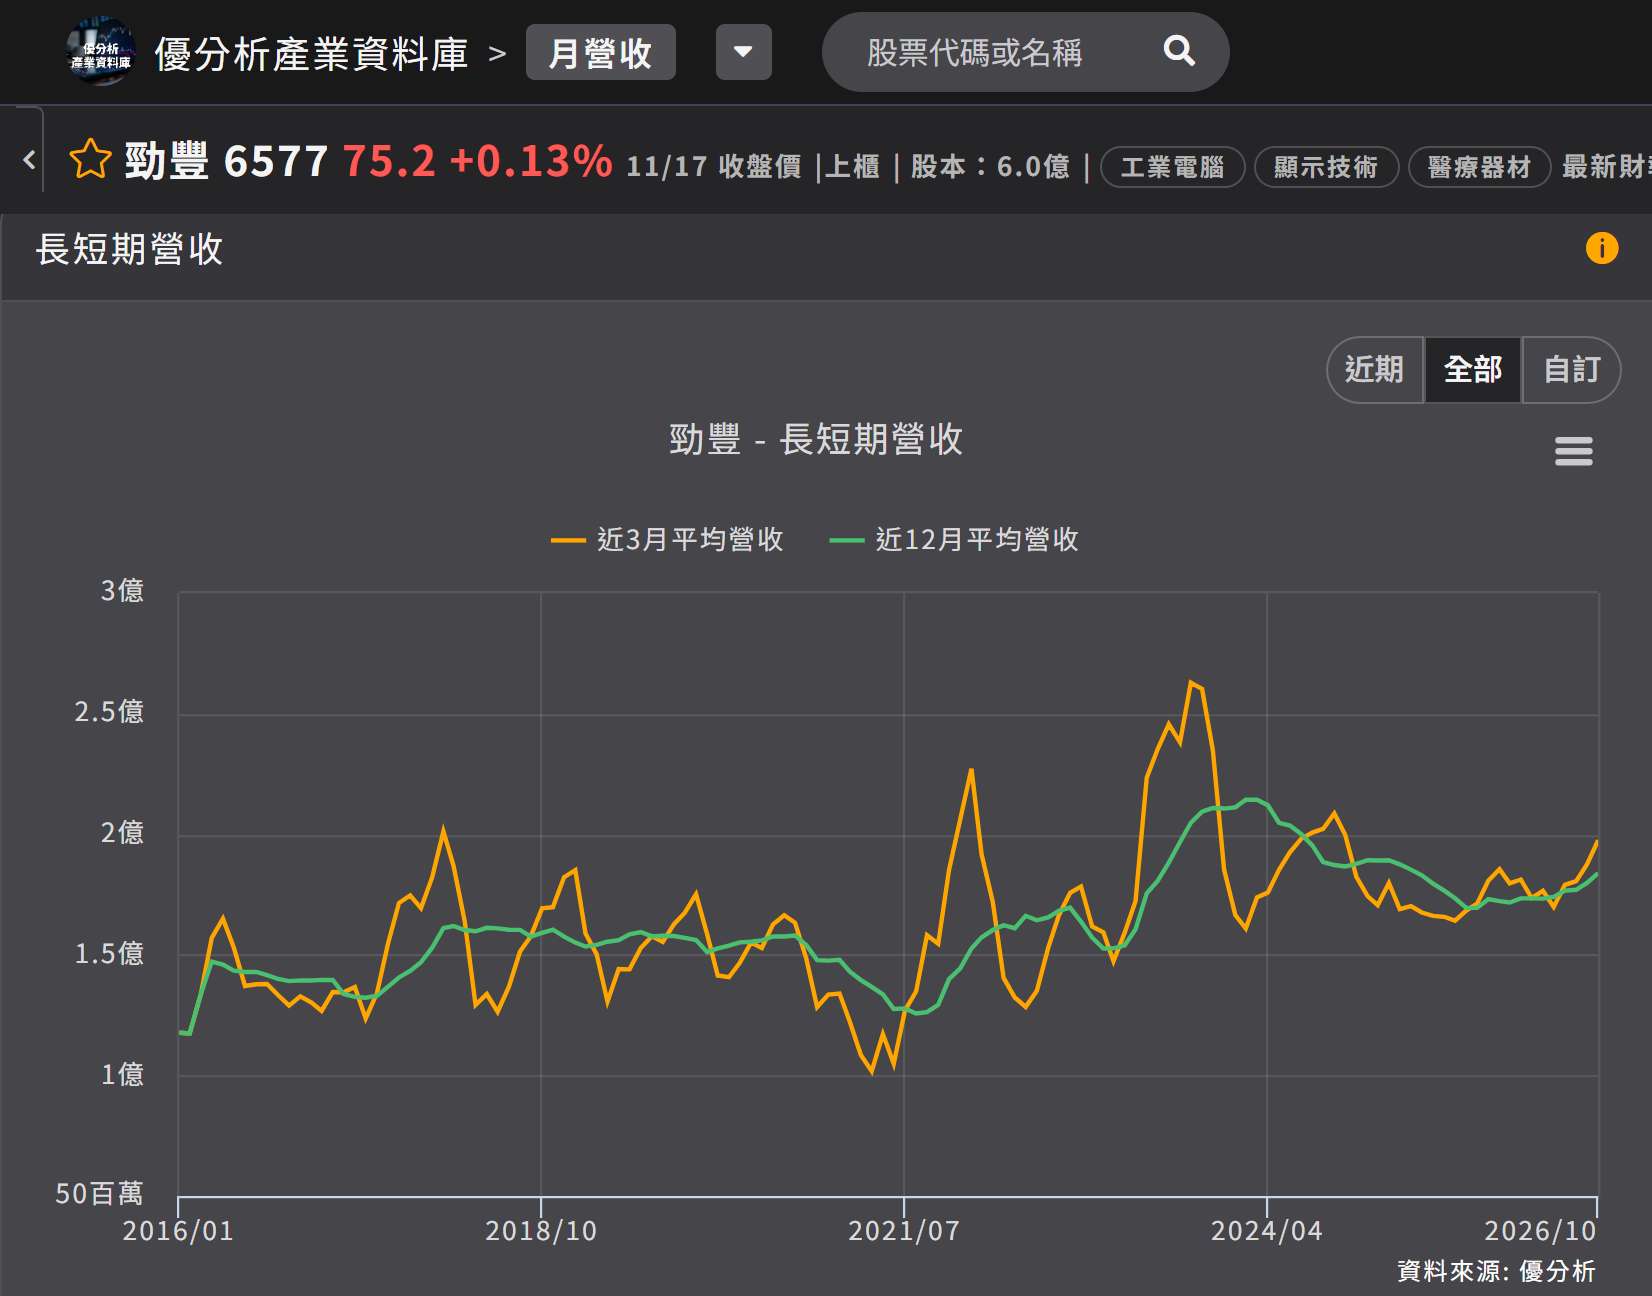
如下圖,根據優分析產業資料庫,近 12 月平均營收從 2024 年底的 1.9 億元滑到 2025 年底的 1.7 億元,今年 10 月回到 1.8 億元,反映的是緩步回升,而不是一次跳升。
(資料來源:優分析產業資料庫)
公司對 2027 年新案開發相對樂觀,今年受到 AI 影響,客戶增加規格要求,公司也已開始部分專案。新案要轉為營收,仍須完成開發與認證。
訂單能見度達 2027 年第 3 季,代表排程已確定,營收不會因此跳升;第 4 季三個機種量產後,下一波成長要等商用人機介面在 2027 年銜接,在那之前成長幅度仍由客戶換代的節奏決定。

