
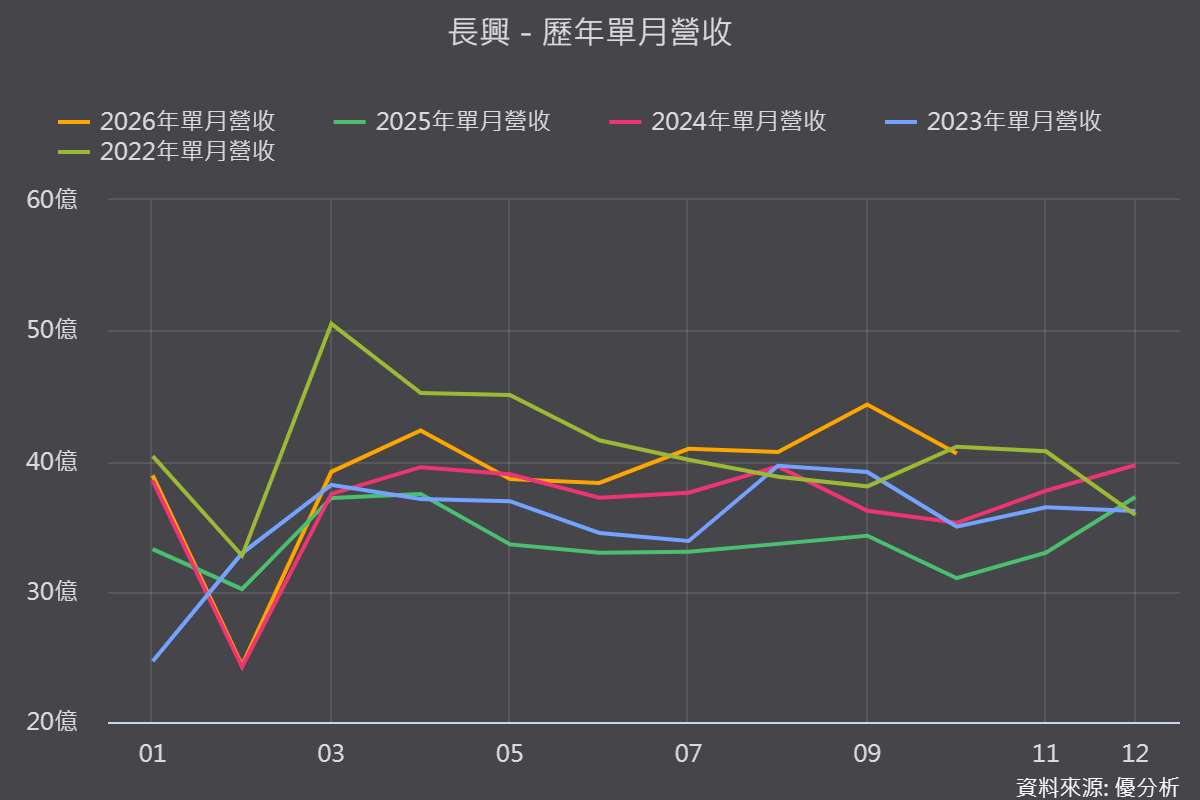
2026年11月20日(優分析/產業數據中心報導)⸺ 長興2026年走出中國需求低谷,前三季營收年增13.75%、獲利年增41.52%,稅前盈餘26.83億元,年增47.3%,創近四年同期新高。
半導體先進封裝材料與精密設備成為獲利結構質變的雙引擎,毛利率第二季一度衝上24.8%的歷史高檔。
封裝膠材打入晶圓代工龍頭製程,占比三級跳
真正值得注意的是,半導體材料的占比變化相當快:2025年僅約0.5%,2026年第三季已達4%至5%,公司朝2027年雙位數邁進。
這是因為公司的封裝用成型底部填充膠,打敗日商成為晶圓代工龍頭晶圓級多晶片模組封裝製程的主供應商:第一季小量出貨、第二季產量爬坡、第三季逐月攀升至量產規模並開始獲利,產品毛利率約40%至50%,先進封裝8月月增幅達109%。

精密設備進入驗收高峰,訂單排到2028年
旗下精密設備子公司2026年下半年進入客戶密集驗收,第三季營收創單季新高,第四季仍是高峰,在手訂單排程已排到2028年。
另外矽微球目前年產能3,000噸,接近全產全銷,公司已規劃逐年增產。
毛利率第二季衝高、第三季回落,原料是變數
毛利率2025年全年20.57%,2026年第一季22.16%,第二季24.8%,第三季回落至22.1%,季減2.7個百分點、年增2.4個百分點。
第二季受油價上漲反映報價與低價庫存挹注,第三季則因低成本庫存效益消退、石化原料上漲而回落。
資本支出2026年為低點,籌資已完成
2026年資本支出處於近期低點,上半年11.71億元,2027年起將開始新一波成長;第三季完成現金增資與可轉換公司債募資,負債比率下降,財務結構改善。
風險提醒:石化原料波動仍是變數
中東局勢未明,石化原料價格上漲,第三季毛利率已受影響;若原料價格持續走高,且低成本庫存效益已退場,毛利率能否站穩第二季高點仍有待觀察。

